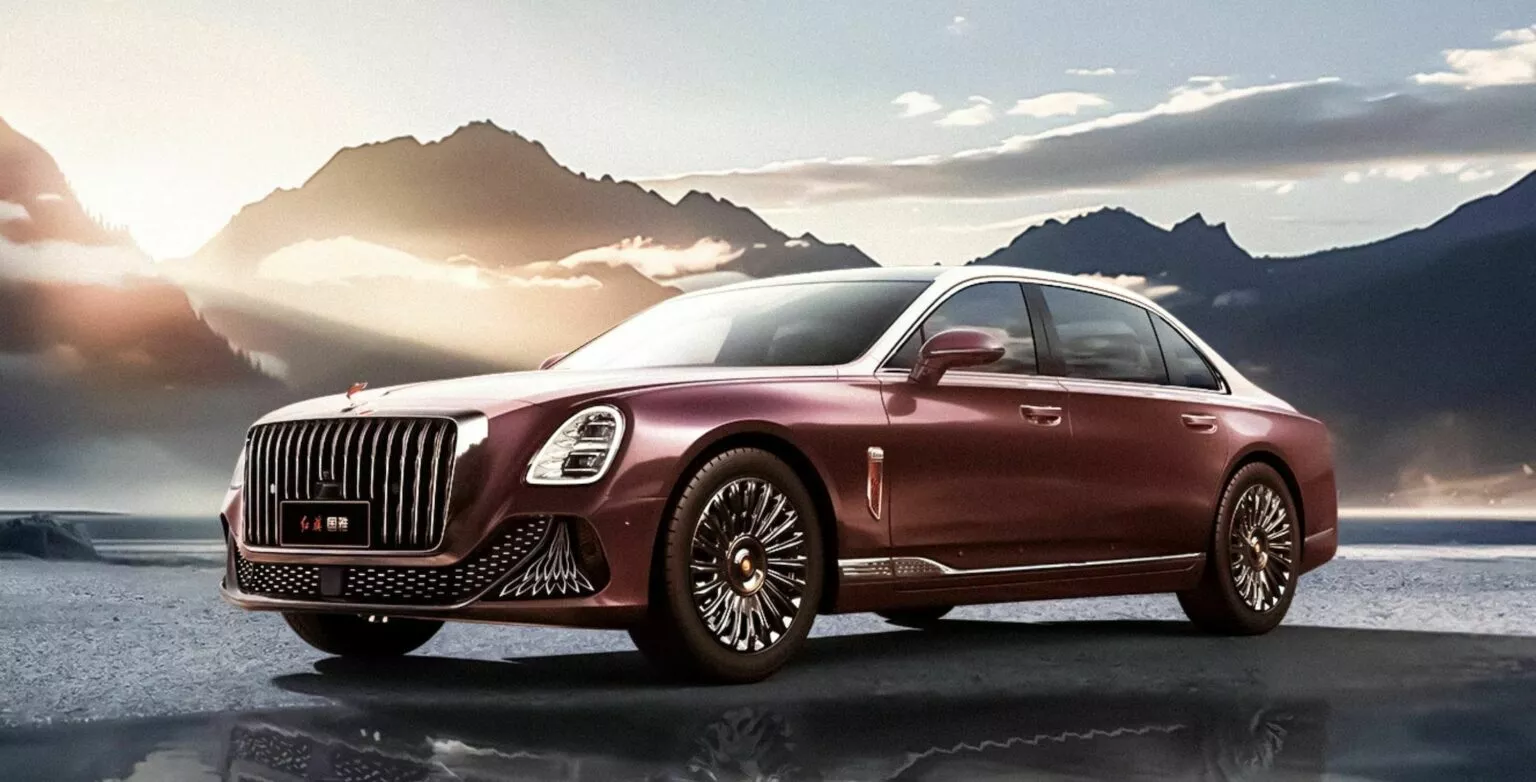

La fabricación china en Europa da un giro: Hongqi estudia ensamblar sus coches en plantas que ya funcionan en el continente. La marca de lujo del grupo estatal FAW apuesta por acuerdos con fabricantes europeos antes que por levantar instalaciones propias, una vía que aceleraría su desembarco industrial y elevaría la presión competitiva sobre los constructores locales.
Detrás del anuncio está Xiao Xiao, responsable de negocio internacional de FAW, según declaraciones recogidas por la prensa especializada en automoción. El mensaje encaja con el eslogan que la marca ha hecho suyo en el mercado europeo, ‘in Europe, for Europe’. Producir en suelo comunitario deja así de ser una opción lejana y pasa a ser una pieza central de la estrategia.
Qué hay detrás de la apuesta por las plantas ya existentes
El plan no contempla comprar ni levantar fábricas desde cero. Hongqi prefiere aprovechar la capacidad instalada de factorías que ya operan en Europa, un atajo que ahorra años de trámites, inversión y obras. En la práctica, esto significa que la marca buscará socios industriales con líneas de montaje disponibles y experiencia consolidada.
Los candidatos no se limitan a un solo nombre. Desde FAW se ha señalado que Stellantis no es la única compañía sobre la mesa y se ha recordado la larga relación que el grupo mantiene con Volkswagen en China. Eso sí, un portavoz de la filial china de Volkswagen ha negado conversaciones con FAW para producir coches en Europa. El diálogo sigue abierto y sin confirmación oficial por parte del fabricante alemán.
El precedente más comentado apunta a España. En abril se informó de conversaciones con Stellantis para ensamblar vehículos en una planta de montaje del país, la misma firma que ya produce allí junto a su socio chino Leapmotor. FAW mantiene una inversión en Leapmotor, cuya arquitectura sostiene el nuevo EHS4, el SUV que la marca acaba de lanzar en Italia desde 32.900 euros.
A ese aterrizaje industrial lo acompaña el ritmo de expansión comercial. Hongqi está presente hoy en 27 países y territorios de Europa a través de 90 concesionarios y aspira a superar los 150 puntos de venta al cierre de 2027. La gama crecerá en paralelo:
- Diez modelos en Europa en 2027 y 11 en 2028.
- Berlinas, SUV y monovolúmenes.
- Mecánicas de gasolina, híbridas, eléctricas y de autonomía extendida (range-extender).
Producir en Europa deja de ser un experimento: la localización industrial se convierte en la condición para competir de igual a igual con los fabricantes establecidos.
El contexto que empuja a fabricar en suelo comunitario
La localización responde a algo más que a un eslogan. Producir en Europa evita aranceles de importación, recorta costes logísticos y permite adaptar los modelos a los gustos y a las normativas del continente. Para los fabricantes europeos, la llegada de producción china a sus plantas es un arma de doble filo: ingresos por capacidad ociosa, pero también un competidor que pisa el acelerador con costes contenidos.
Y el calendario no es neutral: cada mes que pasa sin decisiones deja a los constructores tradicionales más margen para reaccionar, pero también más espacio para que los grupos chinos consoliden su red.
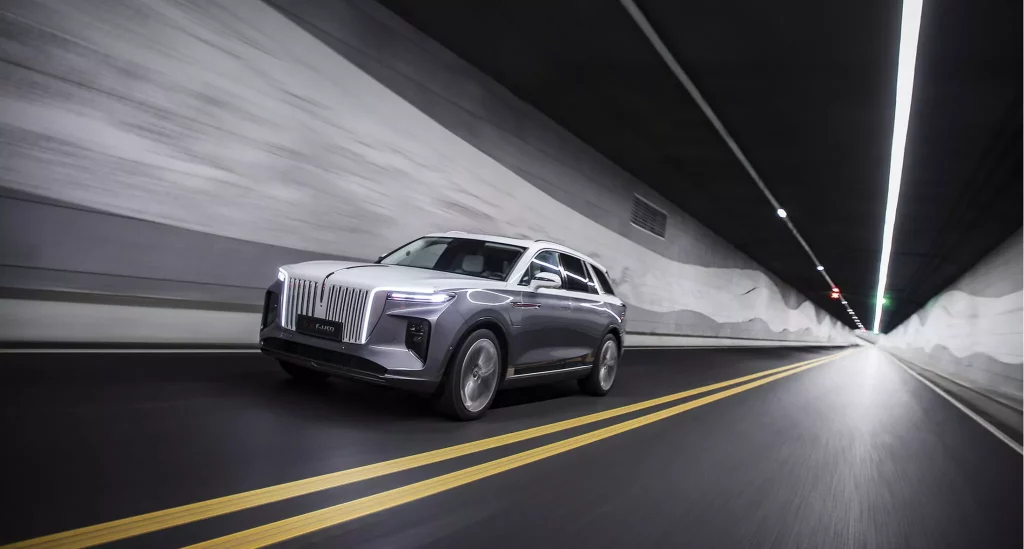
El movimiento choca de lleno con la agenda industrial europea. Los constructores locales afrontan la electrificación con fábricas a medio gas y plantillas en ajuste, mientras los grupos chinos ganan peso con gamas completas y precios afilados. La fórmula de Hongqi, basada en alianzas y no en compras, rebaja el coste de entrada y acelera la ocupación de una capacidad instalada que en Europa sobra.
Lo que significa para el comprador y para el mercado
A partir de aquí, todo apunta a que habrá más producción china en Europa; la incógnita es el calendario y las plantas elegidas. El acercamiento entre FAW y Stellantis en España, sumado al interés por Volkswagen, dibuja un mapa en el que los grupos chinos no desembarcan como dueños, sino como inquilinos industriales.
Para el comprador, esa vía tiene una lectura directa: precios más competitivos en modelos premium, plazos de entrega más cortos y una red de posventa que crece al calor de los 90 concesionarios actuales. La contrapartida llega en clave de empleo y de política industrial, porque la localización no siempre equivale a inversión nueva.
El precedente de Leapmotor en las instalaciones de Stellantis demuestra que el modelo funciona: un grupo europeo cede capacidad y un socio chino aporta producto y tecnología. Hongqi quiere repetir la jugada con su propio sello de lujo. La incógnita sigue siendo el calendario, porque la firma no ha desvelado objetivos de ventas ni de cuota en la región, y la negativa de Volkswagen a confirmar conversaciones deja la lista de socios en el aire. El desembarco comercial, mientras tanto, avanza: el EHS4 ya está en el mercado italiano y su versión de autonomía extendida llegará el próximo año.
📊 Claves de la noticia
- Cifras a tener en cuenta: presencia en 27 países europeos; 90 concesionarios con objetivo de superar los 150 al cierre de 2027; el EHS4 arranca en 32.900 euros; gama de 10 modelos en 2027 y 11 en 2028.
- Cómo te afecta: si la producción en plantas europeas prospera, la marca podría recortar precios finales y plazos de entrega, aunque el desembarco llegará con más competencia y con presión sobre el empleo industrial del continente.
- También debes saber: Hongqi prefiere acuerdos con fábricas ya operativas frente a construir instalaciones propias, una vía que acelera su aterrizaje industrial sin asumir el coste de una planta nueva.