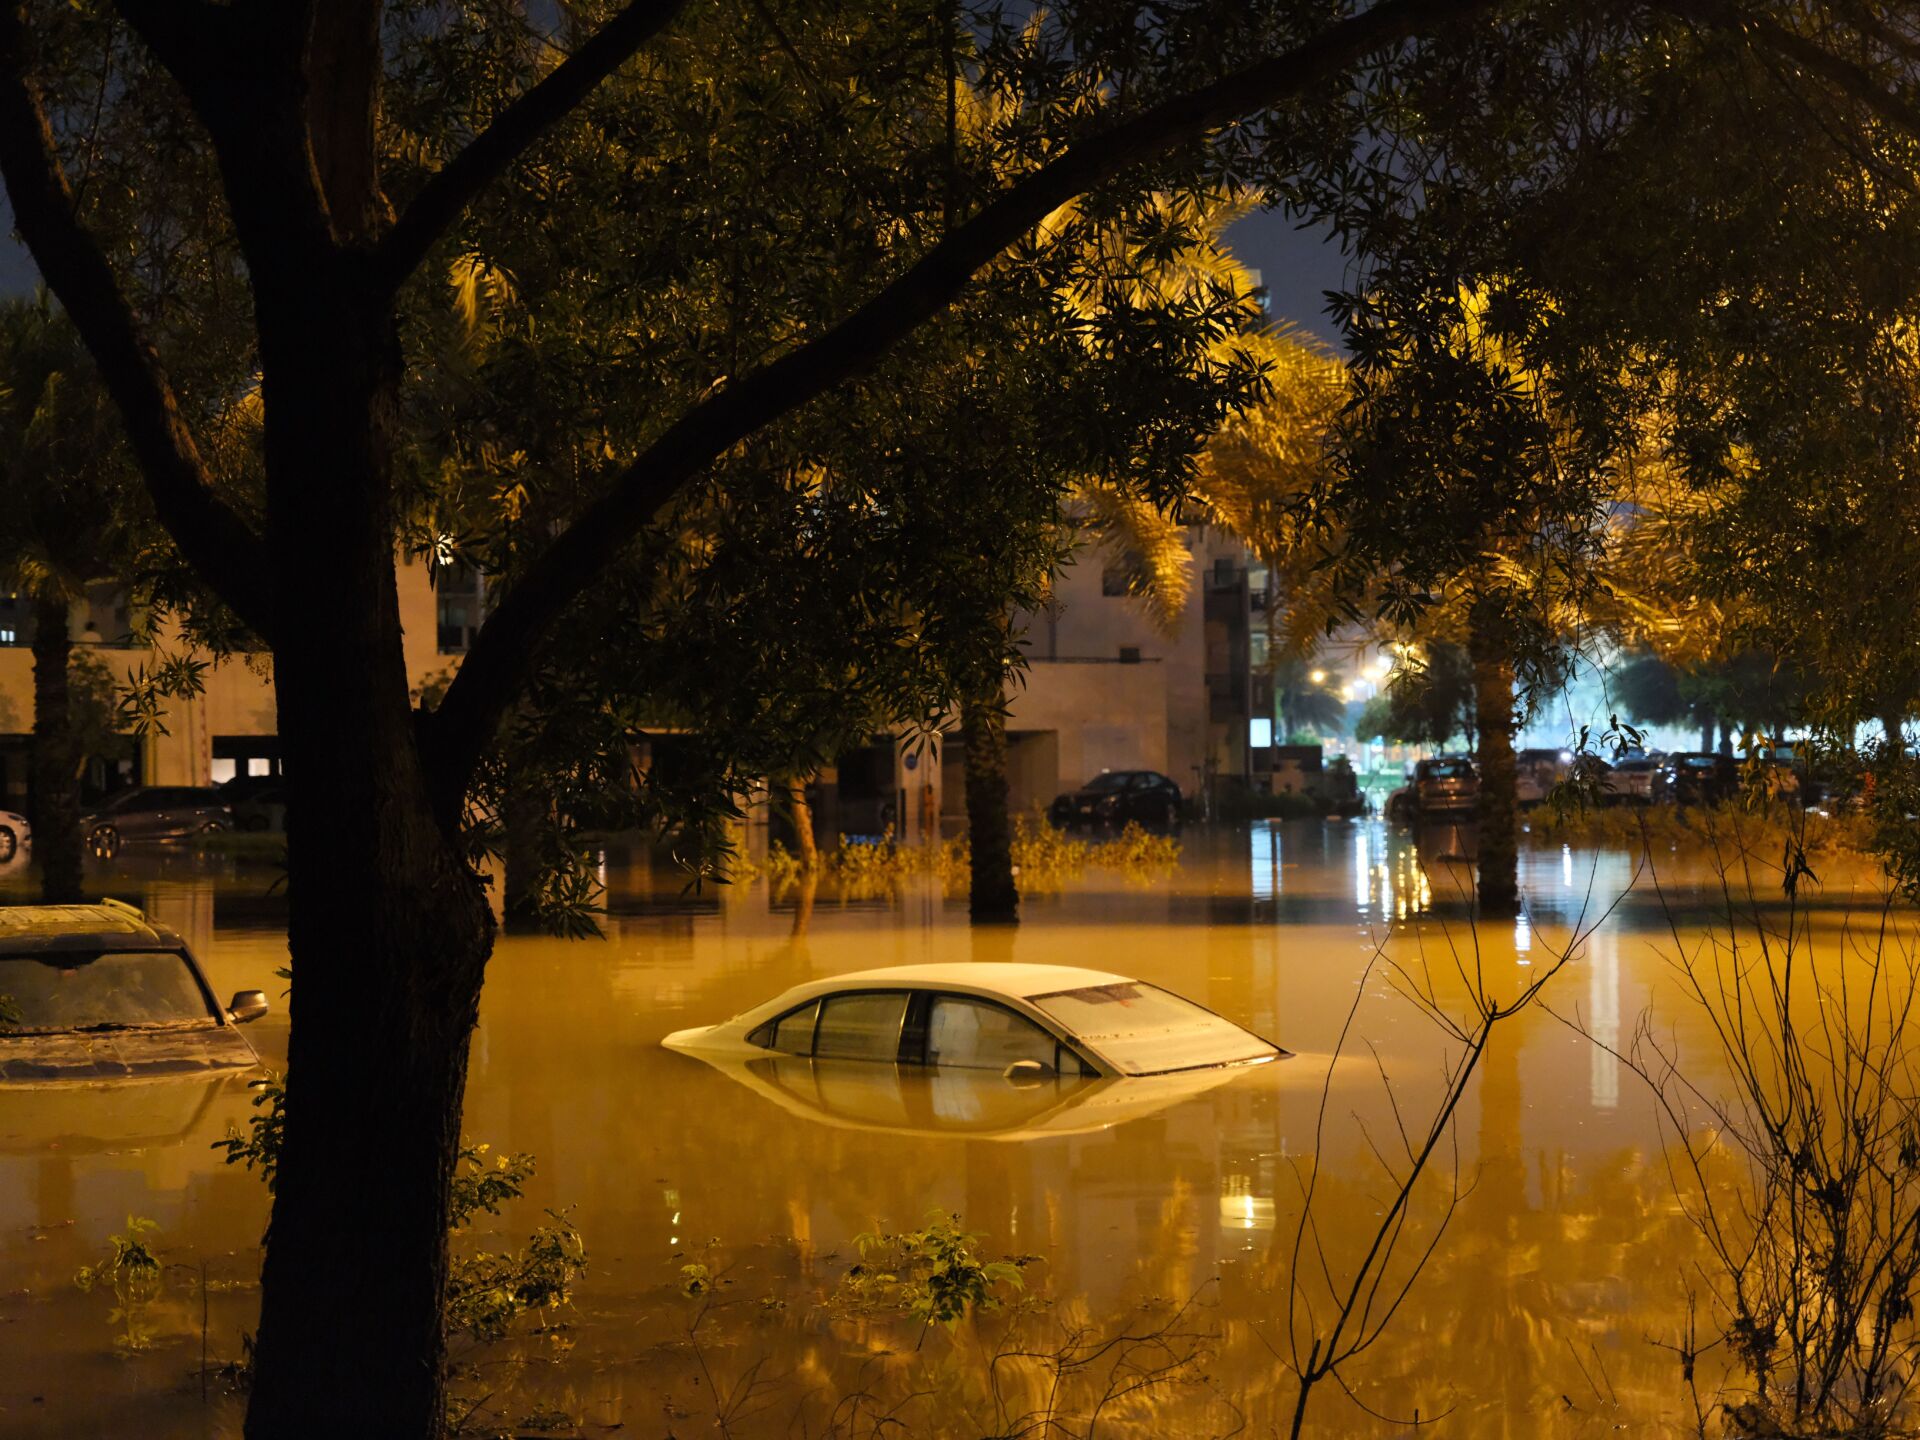

Ante una inundación, el seguro del coche no lo paga la aseguradora: lo asume el Consorcio de Compensación de Seguros. La condición es tener la póliza en vigor y el recibo al día.
El Consorcio es la entidad pública que asume los riesgos extraordinarios: inundación, tempestad, granizo, terremoto o erupción volcánica, además de los daños de incidencia política o social. La aseguradora sigue siendo la interlocutora del cliente, pero la indemnización de estos siniestros sale del Consorcio, que se financia con el recargo incorporado a todas las pólizas.
La letra pequeña que más importa está aquí: el Consorcio solo indemniza las coberturas que el conductor tenga contratadas. Con un seguro a terceros básico no hay daños propios que abonar; responderá frente a otros vehículos o bienes afectados, pero el coche anegado no se cobra. Para eso hace falta la garantía de daños propios, propia de un todo riesgo o de un terceros ampliado.
Qué paga el Consorcio y qué sigue pagando tu aseguradora
Cuando el siniestro entra, el Consorcio abona los daños materiales del vehículo —carrocería, motor, electrónica— hasta el valor asegurado en la póliza, más los gastos de remolque y custodia si el contrato los contempla. Si la reparación supera ese valor, el expediente se cierra como pérdida total y se indemniza el valor del coche antes del siniestro.
Lo que no cambia es el resto del contrato: lunas, robo, responsabilidad civil o asistencia en viaje siguen en manos de la aseguradora, con sus límites y su franquicia. El Consorcio aplica además una franquicia legal sobre el importe de los daños, un porcentaje que se descuenta de la indemnización y que conviene calcular antes de aceptar la valoración.
Tener el recibo pagado y la cobertura de daños propios contratada decide si una inundación se cobra o acaba en una factura íntegra a cargo del conductor.
Los datos del sector recogidos por Unespa muestran que el todo riesgo pierde peso a medida que el coche envejece, justo cuando el propietario menos quiere gastar y más expuesto está a un episodio de lluvia torrencial.
Coberturas comparadas
Precios orientativos para un turismo medio según las horquillas del sector; varían con el modelo, la antigüedad y el historial del conductor.
| Modalidad | Qué cubre ante una inundación | Precio orientativo |
|---|---|---|
| A terceros | Responsabilidad civil; el Consorcio solo responde de daños a terceros, no del coche propio. | Entre 250 y 350 euros al año. |
| Terceros ampliado con daños propios | Añade daños al propio vehículo; con la póliza al día, el Consorcio indemniza la inundación. | Entre 400 y 550 euros al año. |
| Todo riesgo con franquicia | Cobertura completa del vehículo; la franquicia pactada se descuenta del pago. | Entre 550 y 800 euros al año. |
Cómo se reclama al Consorcio: pasos y plazos
El trámite arranca en la aseguradora, no en el Consorcio: la compañía recibe el parte y traslada el expediente. El plazo de referencia para comunicar el siniestro es de siete días desde que se produce el daño, y la documentación se puede completar después.
- Parte inmediato. Llama a la aseguradora o usa su app el mismo día; el Consorcio exige parte y plazo.
- No arranques el motor. Un coche que ha tragado agua puede sufrir daños irreversibles en la admisión y moverlo complica la valoración.
- Documentación. DNI, permiso de circulación, ficha técnica, último recibo y fotos del vehículo y del nivel del agua.
- Peritaje y cobro. Aceptada la valoración, la indemnización se abona por transferencia; si hay disconformidad, se abre reclamación ante el propio Consorcio.
En episodios grandes, con miles de vehículos afectados en la misma provincia, los peritajes se acumulan y el cobro se demora más de lo habitual. Guardar las facturas de grúa, custodia y desplazamiento evita que quede algún gasto fuera del expediente.
Lo que conviene revisar antes de la próxima gota fría
La revisión de la póliza no se hace en el momento del siniestro, sino en la renovación. Ahí conviene comprobar tres cosas: si la garantía de daños propios está incluida, qué franquicia se aplica y si el valor asegurado del coche sigue el valor real de mercado. Un vehículo asegurado por debajo de su valor se indemniza en proporción, y el desfase se descubre cuando ya no se puede corregir.
También merece la pena mirar la asistencia en viaje y el coche de sustitución. Tras una inundación, el vehículo puede tardar semanas en pasar por el taller y esa cobertura evita pagar de bolsillo un alquiler. La información oficial sobre el procedimiento y los formularios está en la web del Consorcio de Compensación de Seguros, que detalla qué documentación acompaña cada expediente.
El siguiente hito para la mayoría de conductores es la renovación anual: ahí se puede subir de modalidad, ajustar la franquicia o corregir el valor asegurado sin esperar al aviso meteorológico. La nómina del seguro se revisa una vez al año; la factura de una inundación se paga entera y de golpe.
📌 El seguro al detalle
- Qué ofrece este seguro: cubre daños del vehículo y responsabilidad civil, y activa la indemnización del Consorcio de Compensación de Seguros ante inundación, tempestad o granizo, siempre que la póliza esté al día y exista garantía de daños propios.
- A quién va dirigido: a conductores con coche en propiedad, sobre todo si aparcan en garaje o vía pública de zonas con riesgo de lluvia torrencial y quieren cobrar el vehículo, no solo los daños a terceros.
- Cuánto cuesta: entre 250 y 350 euros anuales en la modalidad a terceros y entre 550 y 800 euros el todo riesgo con franquicia, según perfil y modelo; la garantía de daños propios decide si la inundación se cobra.