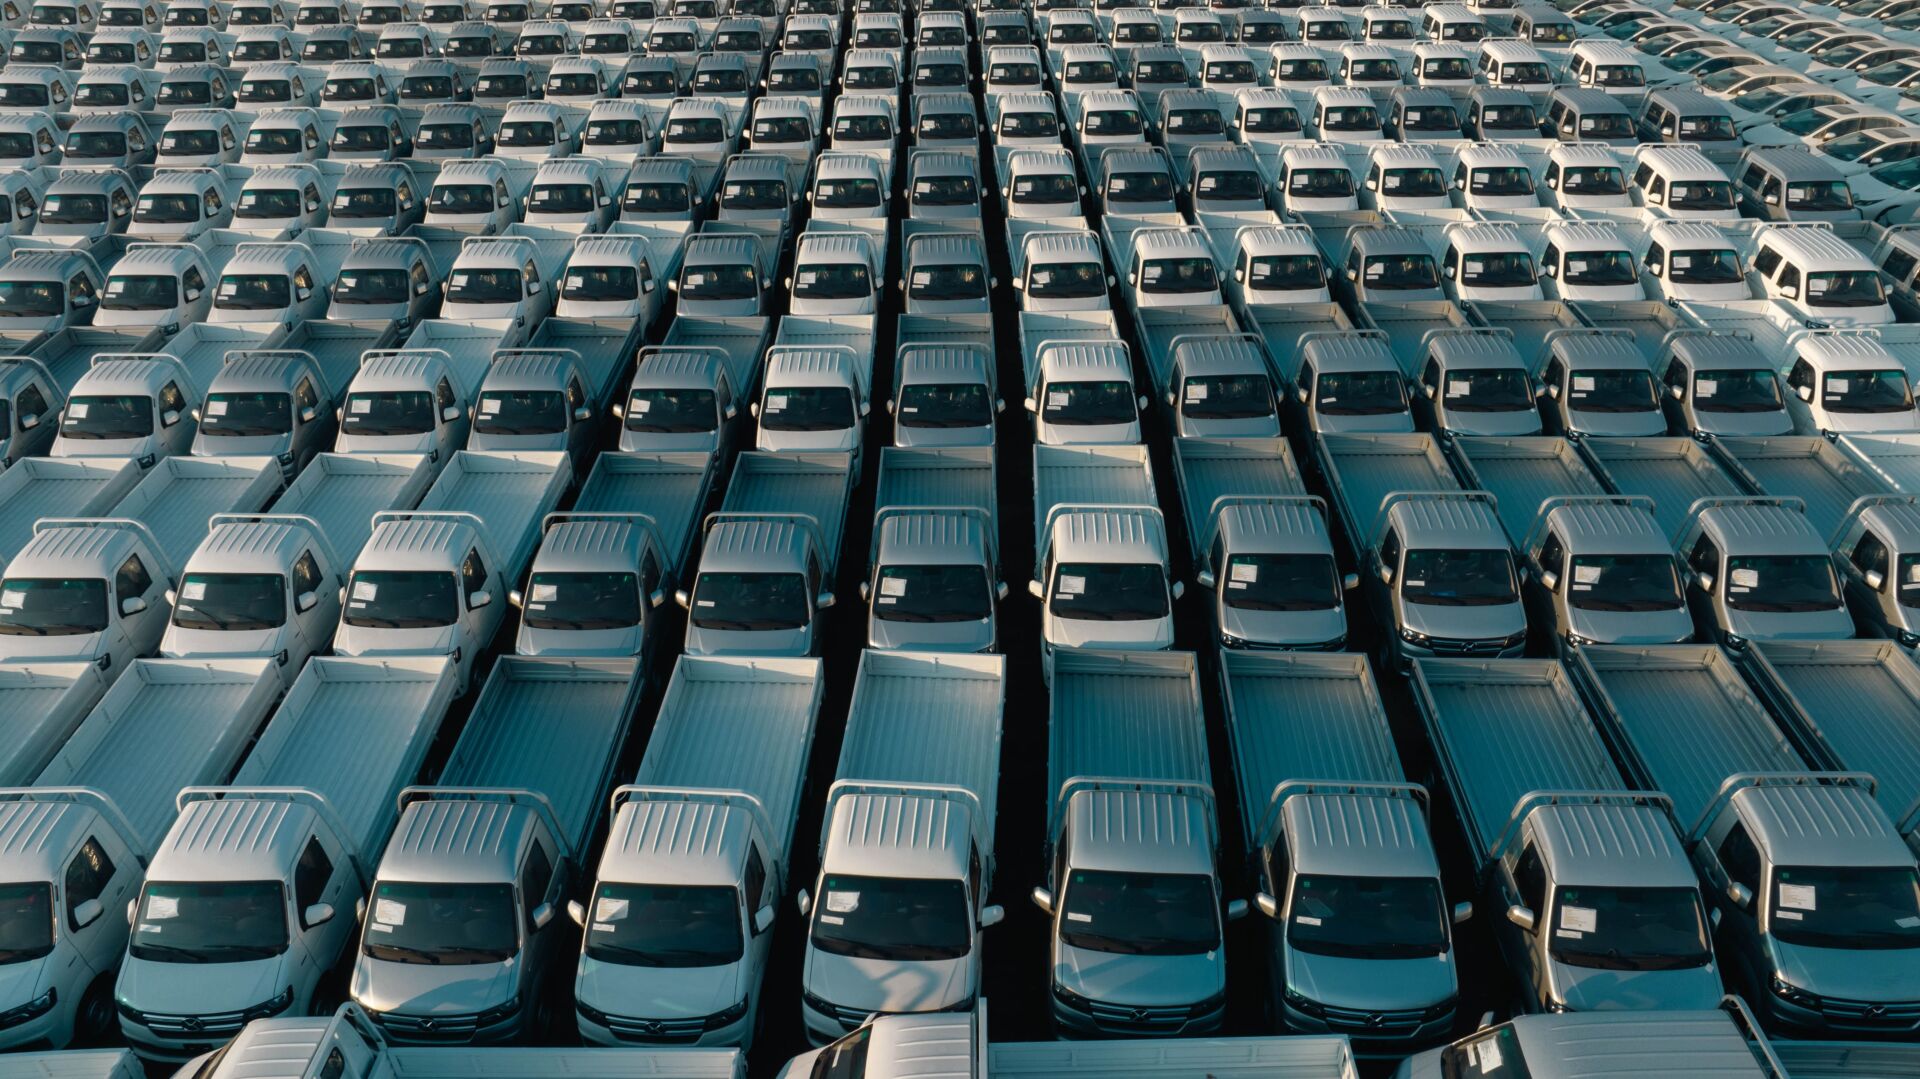

Ebro cierra septiembre con 20.088 unidades matriculadas en España y 470,3 millones de euros facturados, más del doble que en 2025.
La marca española ratifica así sus objetivos anuales en un ejercicio que su presidente, Rafael Ruiz, describe como ‘más exigente’ por la llegada de nuevos operadores y por las actualizaciones regulatorias. El dato llega con la gama profesional —el Ebro pick-up profesional entre ella— como argumento comercial frente a los grandes grupos.
La ficha rápida para el profesional
- Por qué es importante: Ebro pasa de 7.032 a 20.088 unidades en nueve meses y se coloca en el 2,2% de cuota del mercado español total, una posición que ya le permite pelear por volumen en las renovaciones de flota de autónomos y PYMEs.
- Ventajas e inconvenientes: A favor: facturación de 470,3 millones (+116%), previsión anual ratificada en 26.000-29.000 unidades y estructura industrial con planta en España. En contra: EBITDA de -7,1 millones lastrado por una provisión de 8,9 millones en CO2 y un 96,8% de las ventas concentrado en el mercado español.
- Datos técnicos clave: 20.088 unidades hasta septiembre; cuota del 2,2%; 470,3 millones de euros de ingresos; previsión de 26.000 a 29.000 unidades y de 650 a 700 millones para el conjunto de 2026; reparto por modelos con el S400 (8.397) y el S700 (7.632) al frente. La ficha de producto —carga útil, volumen y precio— no forma parte del comunicado de resultados.
Qué hay detrás de las 20.088 unidades: el reparto por modelos
El volumen no está repartido por igual y eso tiene lectura operativa. Cuatro modelos explican la totalidad de las matriculaciones: los dos más pequeños concentran casi ocho de cada diez entregas, una estructura de gama que simplifica el stock de recambios y acorta las paradas en taller, dos variables que el gestor de flota paga cada mes.
- S400: 8.397 unidades, el 41,8% del total.
- S700: 7.632 unidades, el 38,0%.
- S800: 2.397 unidades, el 11,9%.
- S900: 1.662 unidades, el 8,3%.
La comparación interanual mide mejor que nada la velocidad del proyecto: en el mismo periodo de 2025 la firma había matriculado 7.032 unidades, de modo que el crecimiento roza el triple. La cuota sobre el mercado total español se sitúa en el 2,2%, un punto de partida razonable para una marca con poco recorrido comercial fuera de casa.
Ahí aparece el primer desequilibrio. Solo el 3,2% de las ventas se genera fuera de España, lo que convierte a la red nacional en el activo principal y, a la vez, en el punto débil: cualquier enfriamiento del mercado español se traslada íntegro a la cuenta de resultados.
La marca crece al triple en unidades, pero concentra el 96,8% de su negocio en España: el servicio posventa gana, el riesgo comercial también.
Lo que estas cuentas significan para una flota
Los ingresos consolidados hasta septiembre alcanzan 470,3 millones de euros, un 116% más que los 218 millones del mismo tramo de 2025. La parte baja de la cuenta no acompaña: el EBITDA se sitúa en -7,1 millones de euros tras contabilizar una provisión de 8,9 millones por emisiones de CO2.
Esa provisión es la clave operativa del trimestre. Está asociada al mix de ventas por fuente de energía del periodo 2026-2027 y la propia compañía admite que puede revertirse si ganan peso los vehículos electrificados. Dicho de otro modo: el perfil de compra del cliente, incluido el de flota, ya influye en el resultado contable del fabricante.
Para el gestor que firma a 36 o 48 meses, la pregunta relevante es la solidez de la estructura. Con los datos en la mano, hay músculo y hay deberes. Ebro ha cerrado una financiación de 200 millones de euros con Eximbank, negocia ampliarla y mantiene el objetivo de 40.000 unidades en 2027.
La previsión ratificada para el conjunto de 2026 exige entre 5.912 y 8.912 unidades en el último trimestre, es decir, un ritmo de 1.971 a 2.971 matriculaciones al mes frente a las 2.232 de media de los nueve primeros meses. El extremo alto obliga a acelerar; el bajo, a sostener. En ingresos, el objetivo es de 650 a 700 millones de euros.
Veredicto profesional: marca consolidada, cuenta de resultados aún en rojo
Ebro ya no es una promesa. Con 20.088 unidades en nueve meses y un 2,2% de cuota total, la firma ha pasado de proyecto industrial a actor con volumen suficiente para negociar con la red de distribución y para aparecer en las comparativas de compra de una PYME. Ese es el dato que importa al profesional: la marca tiene escala.
Lo que no tiene todavía es una cuenta de resultados limpia. El EBITDA negativo de 7,1 millones se explica por la provisión de CO2, sí, pero también por una estructura en fase de expansión. Quien valore contratar un renting a cuatro años debe mirar ahí antes que en el escaparate: la continuidad del fabricante, el suministro de recambios y el valor residual dependen de que esta fase se cierre bien.
El perfil de cliente que encaja hoy es concreto: autónomo o PYME con uno a cinco vehículos, uso mixto entre gestión comercial y servicio, y compra en red oficial cerca de casa. La concentración del negocio en España juega a favor del servicio posventa —red densa, respuesta rápida— y en contra de la diversificación. Para una gran flota con operativa internacional, la marca aún no es opción de primer nivel: el 3,2% de ventas fuera de España lo dice todo.
Queda un hueco informativo que el comunicado no resuelve: no hay desglose del peso del canal profesional ni cifras de carga útil, volumen o precio de la gama. El gestor que quiera montar el TCO tendrá que pedirlas a la red. El siguiente hito es el cierre del ejercicio 2026, cuando se sabrá si la compañía alcanza el rango de 26.000 a 29.000 unidades que ha ratificado y si la provisión por emisiones empieza a revertirse.
Cuentas que salen, con la letra pequeña todavía por escribir.