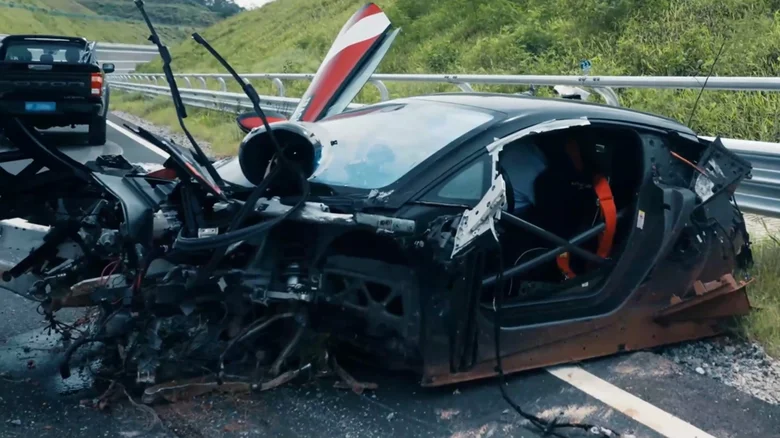

77.609 accidentes laborales de tráfico dejaron 221 fallecidos en España en 2025, según los datos del INSST recogidos por DEKRA en su Informe de Seguridad Vial 2026. La cifra importa al conductor: no todas las consecuencias de ese siniestro las paga la misma póliza.
Del total, 78 trabajadores murieron durante la jornada y 143 en el trayecto de ida o vuelta al puesto de trabajo, el desplazamiento in itinere. Son dos supuestos distintos y no los cubre lo mismo.
Qué cubre el seguro del coche cuando el accidente ocurre trabajando
La póliza del coche gira alrededor de una garantía base, la responsabilidad civil, que paga los daños causados a otras personas hasta los límites del seguro obligatorio. En un siniestro laboral de tráfico, los compañeros que viajan en el mismo vehículo son terceros frente a esa póliza: sus lesiones se reclaman por esa vía.
El conductor es otro asunto. Para sus lesiones existe la garantía de accidentes del conductor, que fija un capital por fallecimiento o invalidez en las condiciones particulares. El importe se decide al contratar y conviene revisarlo antes de firmar, porque es la cantidad que abona la aseguradora por ese concepto, aparte de lo que reconozca la mutua.
A ese núcleo se suman coberturas que en carretera pesan más de lo que parece: asistencia en viaje desde el punto del accidente y defensa jurídica para reclamar frente al responsable.
El seguro del coche responde de los daños a terceros; las lesiones del conductor se cubren con la garantía de accidentes y con la mutua.
- Responsabilidad civil: daños a terceros y a los ocupantes del propio vehículo.
- Accidentes del conductor: capital por fallecimiento o invalidez fijado en póliza.
- Defensa jurídica: gastos del procedimiento frente al causante del siniestro.
- Asistencia en carretera: grúa y traslado desde el lugar del accidente.
Lo que queda fuera también cuenta: los daños del vehículo propio en una modalidad a terceros y el lucro cesante del autónomo, que no forma parte del seguro del automóvil.
In itinere o en misión: la diferencia que decide quién paga
El accidente in itinere ocurre en el trayecto habitual entre el domicilio y el trabajo. La normativa laboral lo considera accidente de trabajo y su cobertura corresponde a la mutua o a la entidad gestora. El seguro del coche actúa por otra vía: responde de los daños a terceros, pero no sustituye la asistencia sanitaria ni la incapacidad temporal.
En el accidente en misión el trabajador se desplaza por encargo de la empresa, con coche propio o de flota. Ahí entra un dato decisivo: el uso declarado. Las compañías distinguen entre uso particular y uso profesional, y lo prudente es que la declaración coincida con la actividad real del vehículo.
La DGT contabilizó 154 siniestros en trabajos de conservación en la calzada en 2025, con 26 operarios a pie en la vía y 128 dentro de sus vehículos. Es el colectivo que ha llevado a muchas flotas a revisar capitales de accidentes y garantías de asistencia.
Qué revisar en la póliza antes del próximo desplazamiento
La primera comprobación es el capital de accidentes del conductor y si cubre a todos los ocupantes. La segunda, el uso declarado: un coche de reparto o de visitas comerciales debe figurar como uso profesional. La tercera, la defensa jurídica, con o sin libre elección de abogado.
El informe de DEKRA ayuda a entender por qué estas garantías se revisan cada año. En sus ensayos, una furgoneta de tres toneladas a 80 km/h contra un camión de protección de casi 18 toneladas dejó la aceleración en la cabeza de los maniquíes en 17g con atenuador, frente a 25g con remolque convencional.
Las alertas C-ITS funcionaron en el 81% de los recorridos a 85 km/h, con fallos a 130 km/h. Además, el 60% de los camioneros y el 66% de los conductores de autobús reconocen conducir con fatiga, y un tercio de la plantilla supera los 55 años.
Para el usuario, la revisión anual se resume en tres preguntas: qué capital tengo, si mi uso declarado es el correcto y qué cubre la defensa jurídica. La renovación de la póliza es el momento natural para ajustarlo.