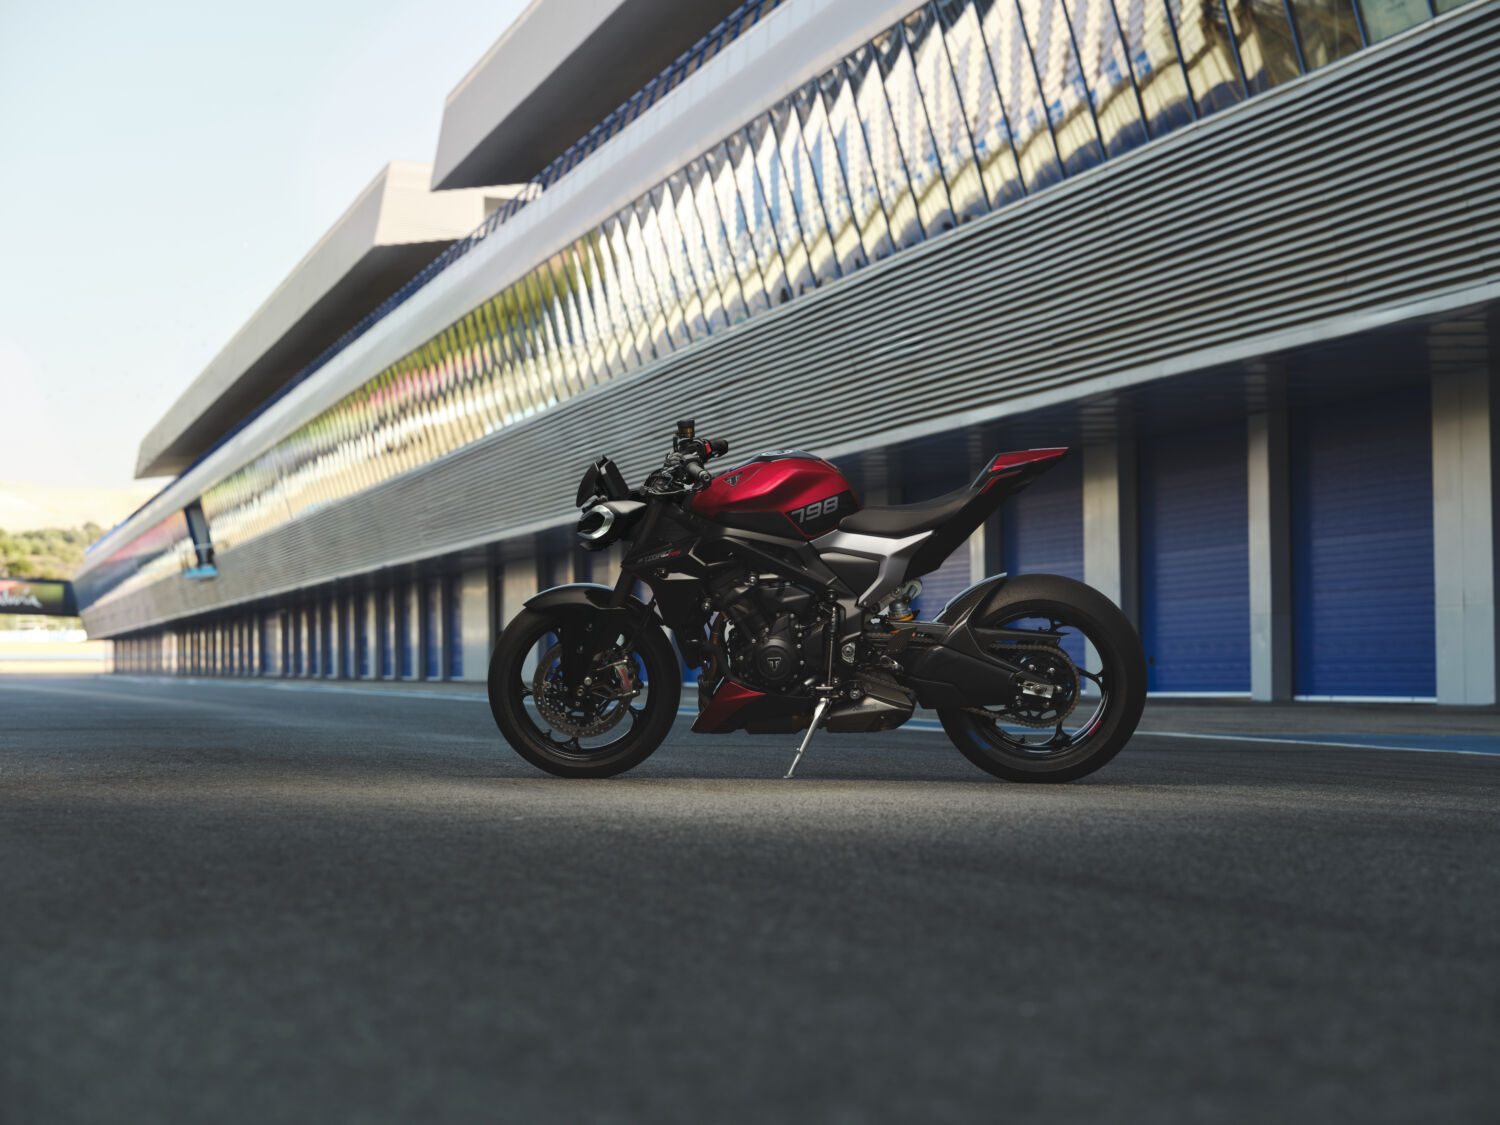

Asegurar una naked de 135 CV cuesta entre dos y tres veces más que asegurar una 125. Potencia, cilindrada y carnet son los factores que más mueven el precio del seguro de moto, y la llegada de la Triumph Street Triple 798 RS —135 CV, 183 kilos y 14.595 euros— devuelve la pregunta a la mesa.
La escala de referencia ayuda. Una 125 urbana a terceros se mueve, según las horquillas que manejan los comparadores del sector, entre los 150 y los 300 euros anuales para un conductor joven sin historial. La misma cobertura sobre una deportiva de más de 130 CV suele arrancar por encima de los 600 euros y puede rebasar los 1.000 si hay partes recientes.
Potencia, cilindrada y carnet: los tres factores que más pesan
El primer filtro es el grupo de tarifa, el baremo con el que cada compañía ordena los modelos según prestaciones, coste de reparación y siniestralidad del segmento. Una 125 de 15 CV y una naked de 135 CV no comparten grupo: la segunda tiene más masa, más velocidad punta y una parte ciclo bastante más cara de reponer.
Después está el carnet. El A1 abre las 125 de hasta 11 kW, el A2 llega a las 35 kW y el B con tres años de antigüedad también habilita a conducir 125 en España, dentro de los requisitos que fija la DGT. Cada tramo que se sube amplía la exposición —más vía rápida, más kilómetros interurbanos— y la prima lo nota. A partir de ahí mandan la edad, los años de bonus malus acumulados y los siniestros de los últimos cinco ejercicios.
Cuenta también el valor del vehículo. La Street Triple 798 RS anuncia frenos Brembo Stylema, suspensiones Showa y Öhlins y neumáticos Pirelli Diablo Supercorsa: cada pieza encarece la factura de un parte y, con ella, la prima de un todo riesgo. También cuenta el uso; no pesa igual una moto que duerme en garaje y hace 4.000 kilómetros al año que una que pasa la noche en la calle.
Queda la franquicia, la parte del siniestro que asume el usuario antes de que la aseguradora pague. En moto se mueve habitualmente entre los 150 y los 600 euros según cobertura y modelo. Subirla rebaja la cuota anual; bajarla o eliminarla la encarece de forma proporcional.
La diferencia entre una 125 y una 135 CV no está en el precio, sino en el grupo de tarifa con el que se calcula la prima.
Coberturas comparadas
Primas orientativas por modalidad:
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| Terceros | Responsabilidad civil obligatoria y asistencia básica. | 150-300 € en 125; 400-700 € en 135 CV. |
| Terceros ampliado | Añade robo, incendio y daños meteorológicos. | 250-450 € en 125; 600-900 € en 135 CV. |
| Todo riesgo con franquicia | Daños propios con franquicia de 150 a 600 €. | 400-800 € en 125; 1.000-1.500 € en 135 CV. |
De la Honda ADV125 a la Street Triple 798 RS
La Honda ADV125 representa el punto de partida: un scooter de 125 con estética trail, pensado para el uso urbano diario y para quien llega al mundo de la moto con el A1 o con el B. Su renovación mantiene viva la puerta de entrada al segmento, donde las primas siguen siendo las más contenidas del mercado.
El salto a la Triumph es otra cosa. La nueva naked británica monta un tricilíndrico de 798 cc derivado del desarrollo de Moto2, entrega 135 CV a 11.500 rpm y 86 Nm de par, y declara 183 kilos en orden de marcha. Se puede reservar desde 14.595 euros, con entregas a partir de febrero de 2027.
Qué mirar antes de firmar y qué cambia en 2027
Con la Street Triple 798 RS en los concesionarios a partir de febrero de 2027, la comparativa de primas del segmento se moverá: cada modelo nuevo entra en el baremo con su propio grupo de tarifa y su coste de reparación. En el tramo bajo, la renovación de scooter como la Honda ADV125 mantiene la competencia en las primas más contenidas. Antes de firmar conviene revisar cuatro puntos: si la tasación es a valor venal o a valor a nuevo, el límite de la responsabilidad civil, la asistencia en viaje y la cobertura de robo. Interesa saber también si incluye defensa jurídica y si cubre el equipamiento del piloto —casco, guantes y chaqueta—, un extra que en una moto de 14.595 euros pesa lo suyo. La renovación anual es el momento natural para ajustar franquicia y coberturas al uso real.
📌 El seguro al detalle
- Qué ofrece este seguro: responsabilidad civil obligatoria, con robo, incendio, daños propios y asistencia en viaje según la modalidad contratada.
- A quién va dirigido: a quien salta de una 125 a una naked de 135 CV y al usuario urbano que se queda en el tramo de 125.
- Cuánto cuesta: de 150 a 300 euros anuales en una 125 y desde 600 euros en una naked de 135 CV, con franquicias de 150 a 600 euros.