
Uno de cada cuatro vehículos fabricados en España en octubre ya es electrificado, según ANFAC: 45.365 unidades y el 24,1% de la producción del mes.
El dato, publicado por la patronal el 19 de noviembre, tiene traducción directa para el bolsillo de quien conduce uno de estos coches. El seguro del coche eléctrico se decide en dos cláusulas muy concretas: la que cubre la batería de tracción y la que fija dónde termina el servicio de grúa. Todo lo demás —precio, extras, descuentos— se negocia alrededor de esas dos.
La batería solo queda cubierta con un todo riesgo
En una póliza a terceros —la que solo paga los daños causados a otros— la batería del coche propio no está cubierta. Ni por un golpe, ni por una inundación, ni por un fallo eléctrico. La cobertura llega con las modalidades que protegen el vehículo asegurado: todo riesgo con franquicia y todo riesgo sin franquicia.
La franquicia es la parte del siniestro que asume el conductor antes de que la aseguradora pague. En un eléctrico conviene ajustarla con cuidado: una franquicia de 600 euros abarata la prima, pero deja en manos del usuario casi cualquier reparación de chapa. La batería, en cambio, rara vez se sustituye entera por un golpe menor; lo habitual es reparar módulos.
Coberturas comparadas
Tres modalidades y tres niveles de protección sobre la batería:
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | Daños a terceros y a los ocupantes. No cubre la batería del coche propio. | Horquilla orientativa de 200 a 300 euros anuales. |
| Terceros ampliado | Suma lunas, robo e incendio. La batería sigue fuera salvo garantía expresa. | Horquilla orientativa de 300 a 450 euros anuales. |
| Todo riesgo con franquicia | Incluye los daños del propio vehículo y la batería, con la franquicia pactada. | Horquilla orientativa de 500 a 800 euros anuales. |
Hay una capa que casi nunca se lee: la póliza cubre la batería frente a daños accidentales, pero no frente a la degradación por uso ni frente a daños derivados de una carga mal ejecutada. Es una exclusión habitual del ramo y conviene tenerla localizada antes de firmar.
La batería es la pieza más cara del coche y casi nunca aparece cubierta en una póliza a terceros: lo que no está escrito, no se paga.
La grúa debe incluir el traslado a un punto de recarga
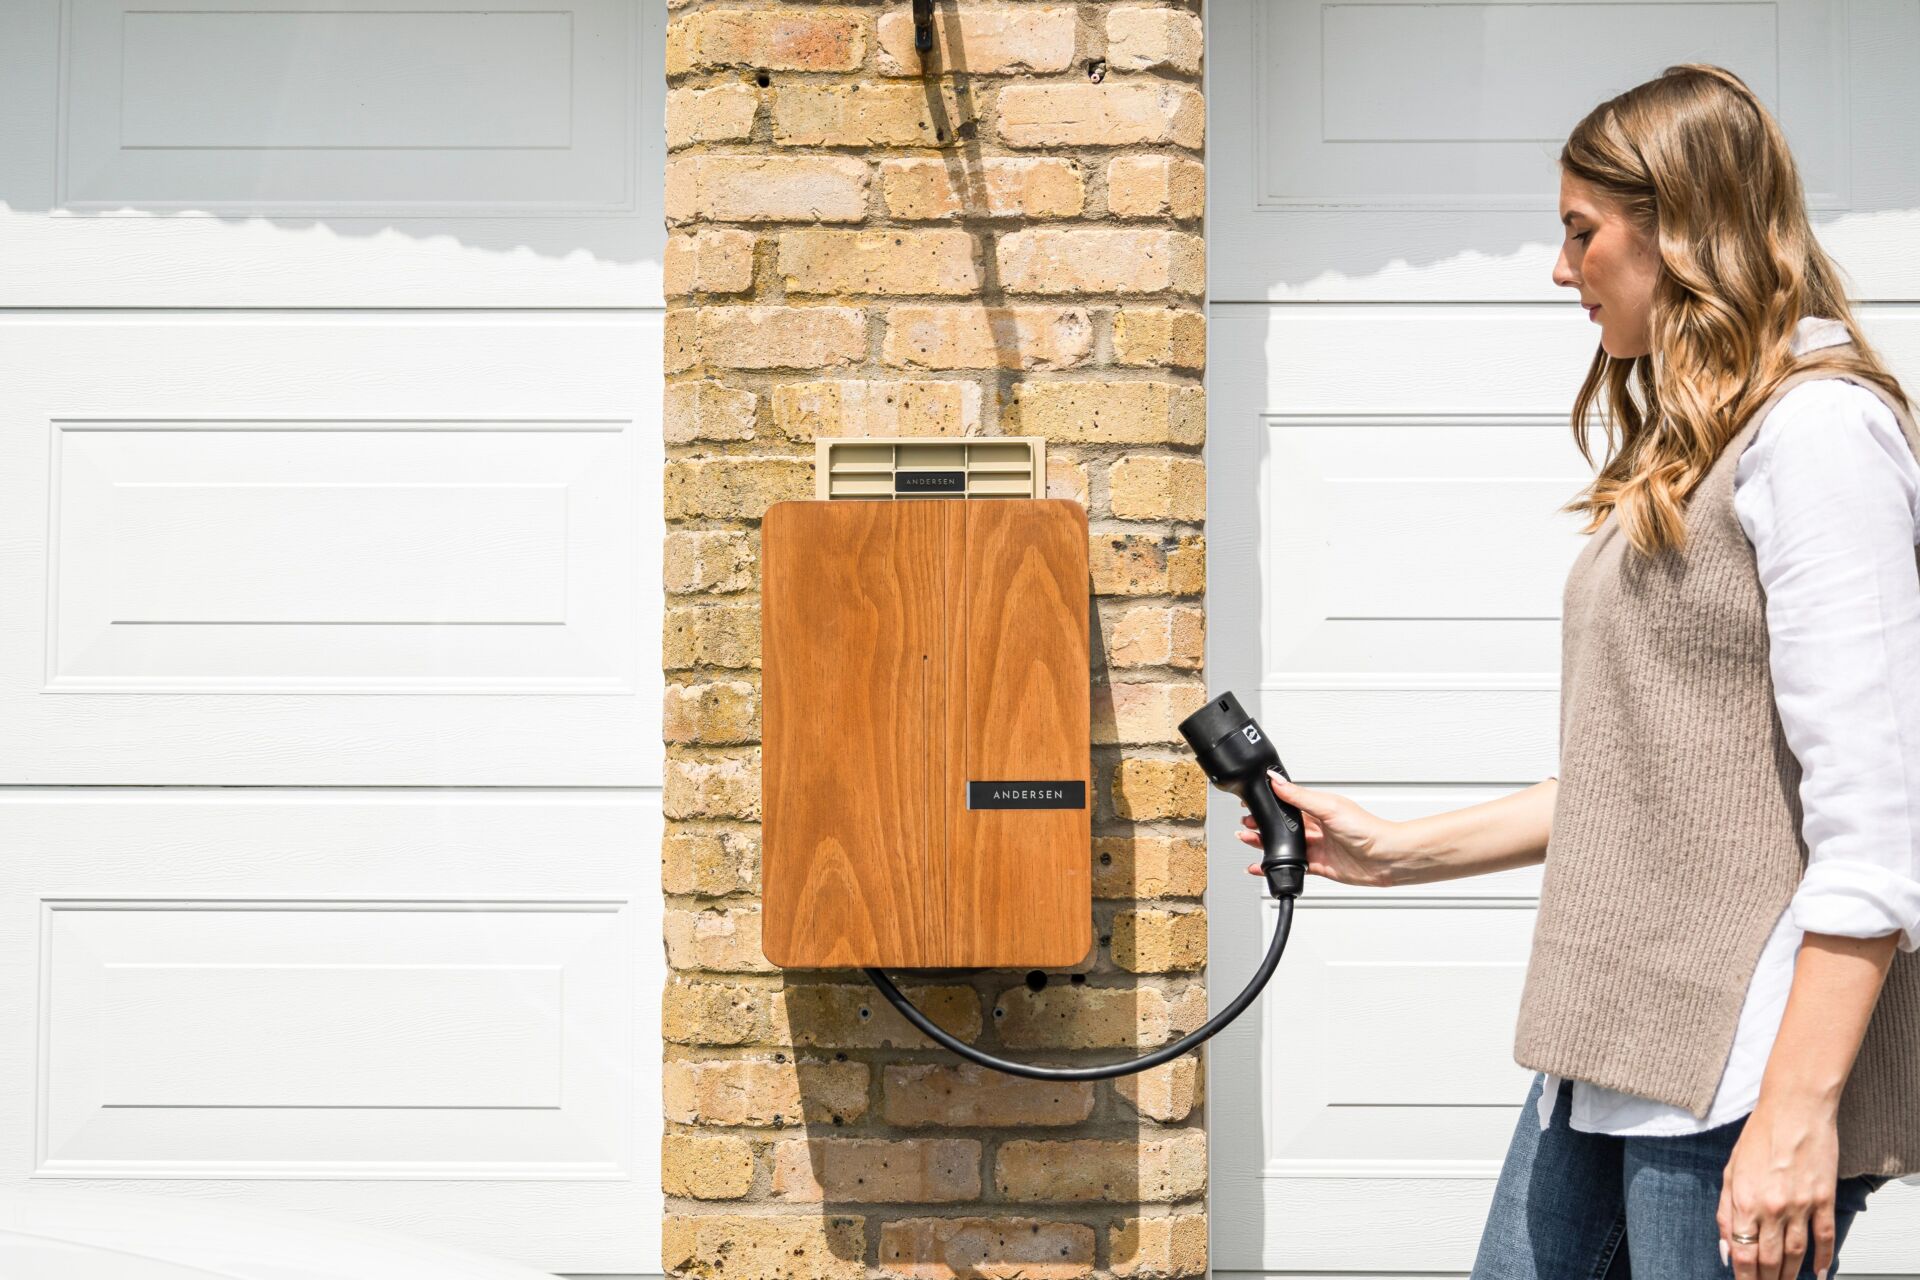
Quedarse sin batería no es lo mismo que quedarse sin gasolina. Un eléctrico sin carga no se resuelve con una garrafa: necesita una grúa con plataforma que lo deje en un punto de recarga operativo. La asistencia en viaje básica cubre el remolque al taller y ahí termina el servicio.
Al contratar o renovar conviene preguntar por escrito tres cosas: si el traslado a punto de recarga está incluido, cuántos kilómetros cubre y si el servicio opera también los fines de semana y en el extranjero. En la práctica es la cobertura que más se usa en un eléctrico y la que menos se compara al buscar precio.
- Traslado a punto de recarga, no solo al taller.
- Límite de kilómetros del remolque y cobertura fuera de la red urbana.
- Servicio en fin de semana y en desplazamientos internacionales.
Un parque que crece y una póliza que se revisa cada año
ANFAC sitúa la producción electrificada de enero a octubre en 240.697 unidades, un 27% más, el 12,9% del total fabricado. La entrada en producción de nuevos modelos explica el avance. Para el seguro, la consecuencia es clara: hay más coches en circulación con una batería de alto valor a bordo y más pólizas que deben reflejarlo en el clausulado.
Antes de firmar hay tres preguntas que ahorran disgustos: qué modalidad se contrata y si la batería aparece citada de forma expresa, cuál es el importe de la franquicia y cómo afecta a una reparación real, y si la asistencia incluye recarga. Mapfre, Línea Directa, Mutua Madrileña, AXA y Allianz comercializan modalidades con cobertura de daños propios; las diferencias aparecen en las condiciones particulares de cada póliza, no en el folleto comercial.
El siguiente hito es la renovación anual, el momento en que el bonus malus —el sistema que premia con descuento al conductor sin siniestros y penaliza al que los acumula— ajusta la prima. Con más electrificados en circulación, el peso de las reparaciones que asume la póliza sube en paralelo. Revisar la modalidad y la franquicia una vez al año sigue siendo la forma más sencilla de no pagar coberturas que no se usan. Puedes consultar el detalle de la producción del mes en los datos publicados por ANFAC.
📌 El seguro al detalle
- Qué ofrece este seguro: cobertura de daños del propio vehículo con la batería de tracción incluida en todo riesgo, más asistencia en viaje con traslado a punto de recarga cuando el coche se queda sin carga.
- A quién va dirigido: conductores de coche eléctrico de uso urbano y periurbano, con vehículo propio de valor medio o alto, que necesitan proteger la batería y no quieren depender de una grúa que solo remolque hasta el taller.
- Cuánto cuesta: horquillas orientativas de 200 a 300 euros anuales en terceros, de 300 a 450 euros en terceros ampliado y de 500 a 800 euros en todo riesgo con franquicia, según el valor del coche, la franquicia elegida y el historial del conductor.