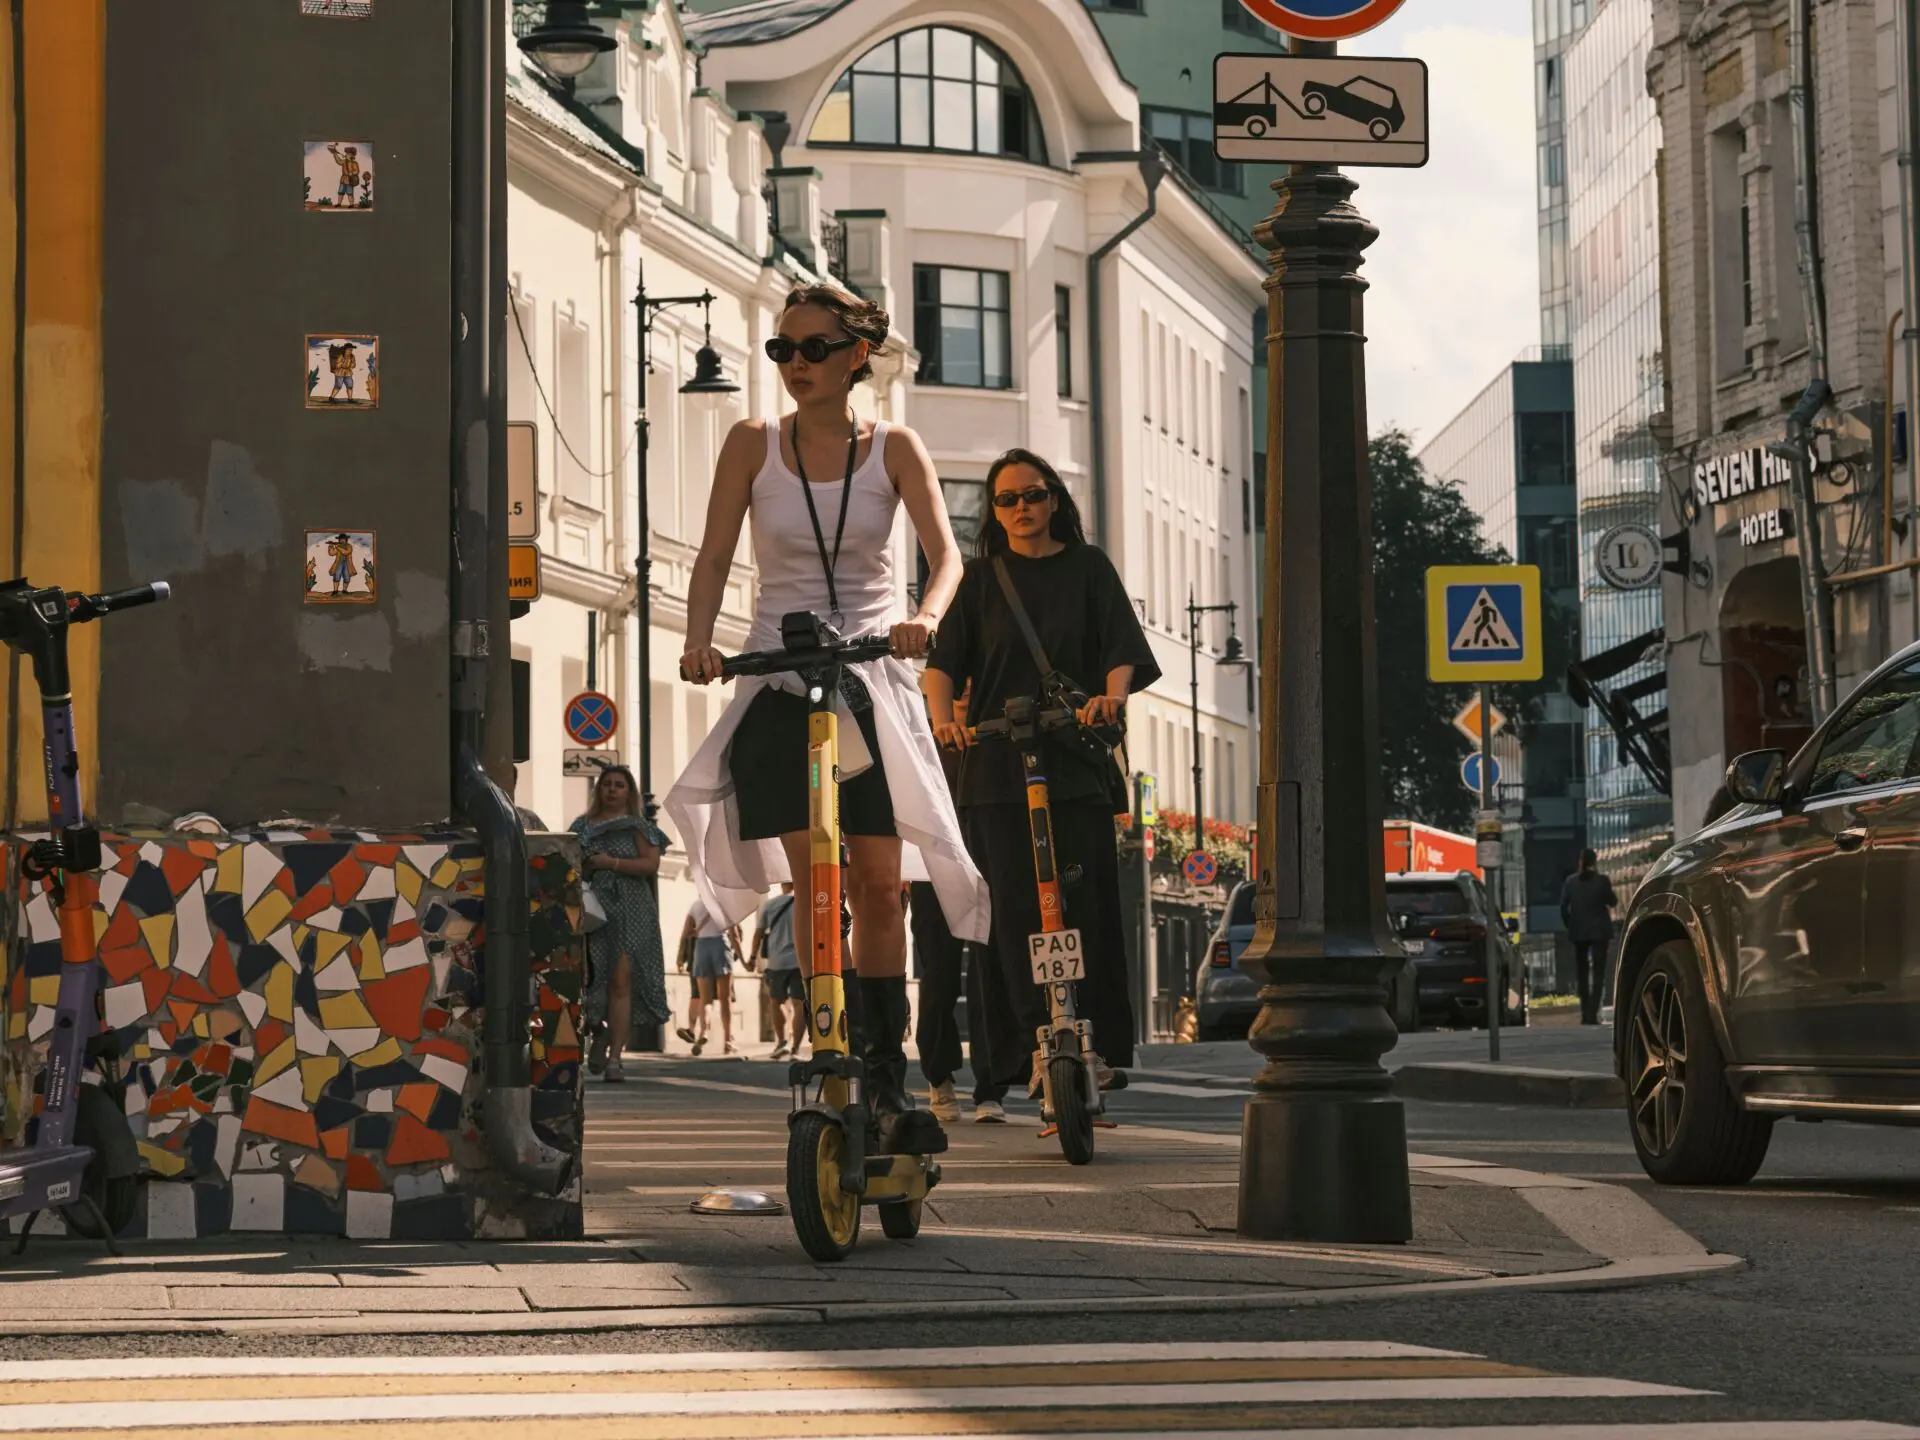

Circular con un patinete eléctrico sin el seguro obligatorio ya se multa, y la póliza arranca en torno a los 30 euros al año.
La Policía Local de Mérida ha formalizado once denuncias a conductores de Vehículos de Movilidad Personal (VMP) por circular sin casco, más una sanción por carecer de la póliza obligatoria. El operativo de vigilancia es continuado y revisa tanto la documentación como los elementos de protección.
El delegado de Policía Local, Felipe González, enmarca los controles en el objetivo de ‘consolidar una convivencia segura entre los distintos modos de transporte’. La reforma del Reglamento de Circulación, en vigor desde finales de septiembre, ha convertido el seguro del patinete en un requisito fiscalizable.
Ese seguro cubre, en esencia, la responsabilidad civil: los daños que provocas a otras personas o a sus bienes. Las lesiones a un peatón, un golpe a un coche aparcado o la rotura de un escaparate entran en la cobertura, con un límite que fija cada póliza.
El seguro obligatorio no protege tu patinete: protege a quien está al otro lado del manillar. Es la diferencia entre pagar una multa y afrontar una indemnización.
Qué cubre exactamente el seguro obligatorio del patinete
La póliza básica se limita a la responsabilidad civil frente a terceros. Incluye lesiones y daños materiales causados a otras personas y, en muchas modalidades, defensa jurídica. Queda fuera, salvo módulo adicional, cualquier desperfecto de tu propio patinete, el robo y el uso en competiciones.
El límite indemnizatorio cambia de una compañía a otra y es la letra pequeña que más importa. Comprobar si la cobertura se queda en decenas de miles de euros o sube muy por encima lleva dos minutos.
Compañías como Mapfre, Mutua Madrileña o AXA ofrecen módulos opcionales de robo, daños propios y asistencia, además de cobertura de responsabilidad civil cuando el propietario presta el vehículo a otra persona.
Las exclusiones se activan cuando el uso incumple la norma. Circular sin casco, sin alumbrado, con menos de 15 años o bajo los efectos del alcohol son supuestos en los que la aseguradora puede no asumir el siniestro. El chaleco reflectante es obligatorio de noche o con visibilidad reducida.
Cuánto cuesta y cómo ahorrar en la prima
La horquilla orientativa del mercado sitúa la póliza obligatoria de un patinete entre los 30 y los 60 euros anuales. Las modalidades con robo, daños propios o asistencia se mueven entre los 70 y los 150 euros al año.
Tres decisiones mueven el recibo final:
- Contratar la anualidad completa en lugar del pago fraccionado, que suele encarecer el total.
- Ajustar las garantías al valor real del patinete: no necesita lo mismo un modelo de 400 euros que uno de 1.500 euros.
- Revisar la franquicia, la parte del siniestro que asume el usuario antes de que la aseguradora pague.
Agrupar la póliza con el seguro de coche o de hogar abarata la prima en algunas compañías. Y conviene repetir la comparación en cada renovación: el mercado del VMP se mueve rápido.
Lo que cambia en los próximos meses y qué revisar antes de firmar
El calendario normativo no se cierra con la entrada en vigor de septiembre. El reglamento mantiene el alumbrado permanente y añade, desde el 1 de octubre de 2027 y fuera de los núcleos urbanos, la luz encendida también de día. En vías interurbanas se circula por vías segregadas del tráfico a motor, como los carriles bici, salvo prohibición señalizada.
En términos de sector, el seguro del VMP recorre un camino parecido al de la moto: primero llega la obligación legal y después la competencia entre compañías por ajustar precios y garantías. La renovación anual es el momento natural para comparar.
Antes de firmar, tres preguntas: cuál es el límite de responsabilidad civil, qué supuestos quedan excluidos y si el uso que haces del patinete está contemplado. El reparto profesional suele exigir una póliza distinta de la doméstica.
La multa también tiene cifra. Para los vehículos sujetos al seguro obligatorio, la normativa de tráfico fija la sanción por circular sin póliza entre los 601 y los 3.010 euros, un importe que se suma a responder con el patrimonio propio por los daños causados a terceros.