
El ahorro de combustible convence al 51% de los compradores, y el seguro de coche eléctrico obliga a revisar dos coberturas: la batería y la recarga doméstica.
Así lo recoge el primer estudio sobre el uso del vehículo eléctrico en España, elaborado por Mutua Madrileña con una encuesta de Demométrica a 1.200 propietarios de modelos eléctricos e híbridos enchufables. La conciencia medioambiental es el segundo motivo de compra (32%) y la ventaja de circular sin restricciones por zonas de bajas emisiones, el tercero (30%). Los frenos siguen siendo el precio (56,5%) y la autonomía (53,9%).
Hay un dato que afecta de lleno a la póliza: el 79,1% de los hogares que compra un enchufable lo convierte en su coche principal desde el primer día, y el 75% carga en casa, sobre todo en modalidad lenta (58%). Eso convierte el punto de recarga doméstico en un elemento asegurado más, no en un accesorio.
Qué cubre exactamente la cobertura de batería
La batería es la pieza que define el coste de un coche eléctrico, y en un seguro a todo riesgo se asegura como una parte más del vehículo: entran los daños por accidente, robo, incendio o fenómenos meteorológicos cuando el valor asegurado incluye el conjunto del coche. Ahora bien, la degradación natural por uso y el desgaste por kilometraje no son un siniestro indemnizable: se consideran mantenimiento.
Tres puntos de la letra pequeña merecen atención antes de firmar. El primero, si la póliza fija un límite indemnizatorio propio para la batería o la cubre por el valor total del vehículo. El segundo, si exige revisiones periódicas del estado de la batería. El tercero, si la franquicia (la parte del siniestro que asume el usuario antes de que la aseguradora pague) se aplica igual a la batería que al resto de la carrocería.
La batería es la pieza más cara del coche y la que menos se revisa al firmar: comprobar su cobertura y su franquicia evita sustos en el primer parte.
Recarga doméstica y prima: dónde se ajusta el precio
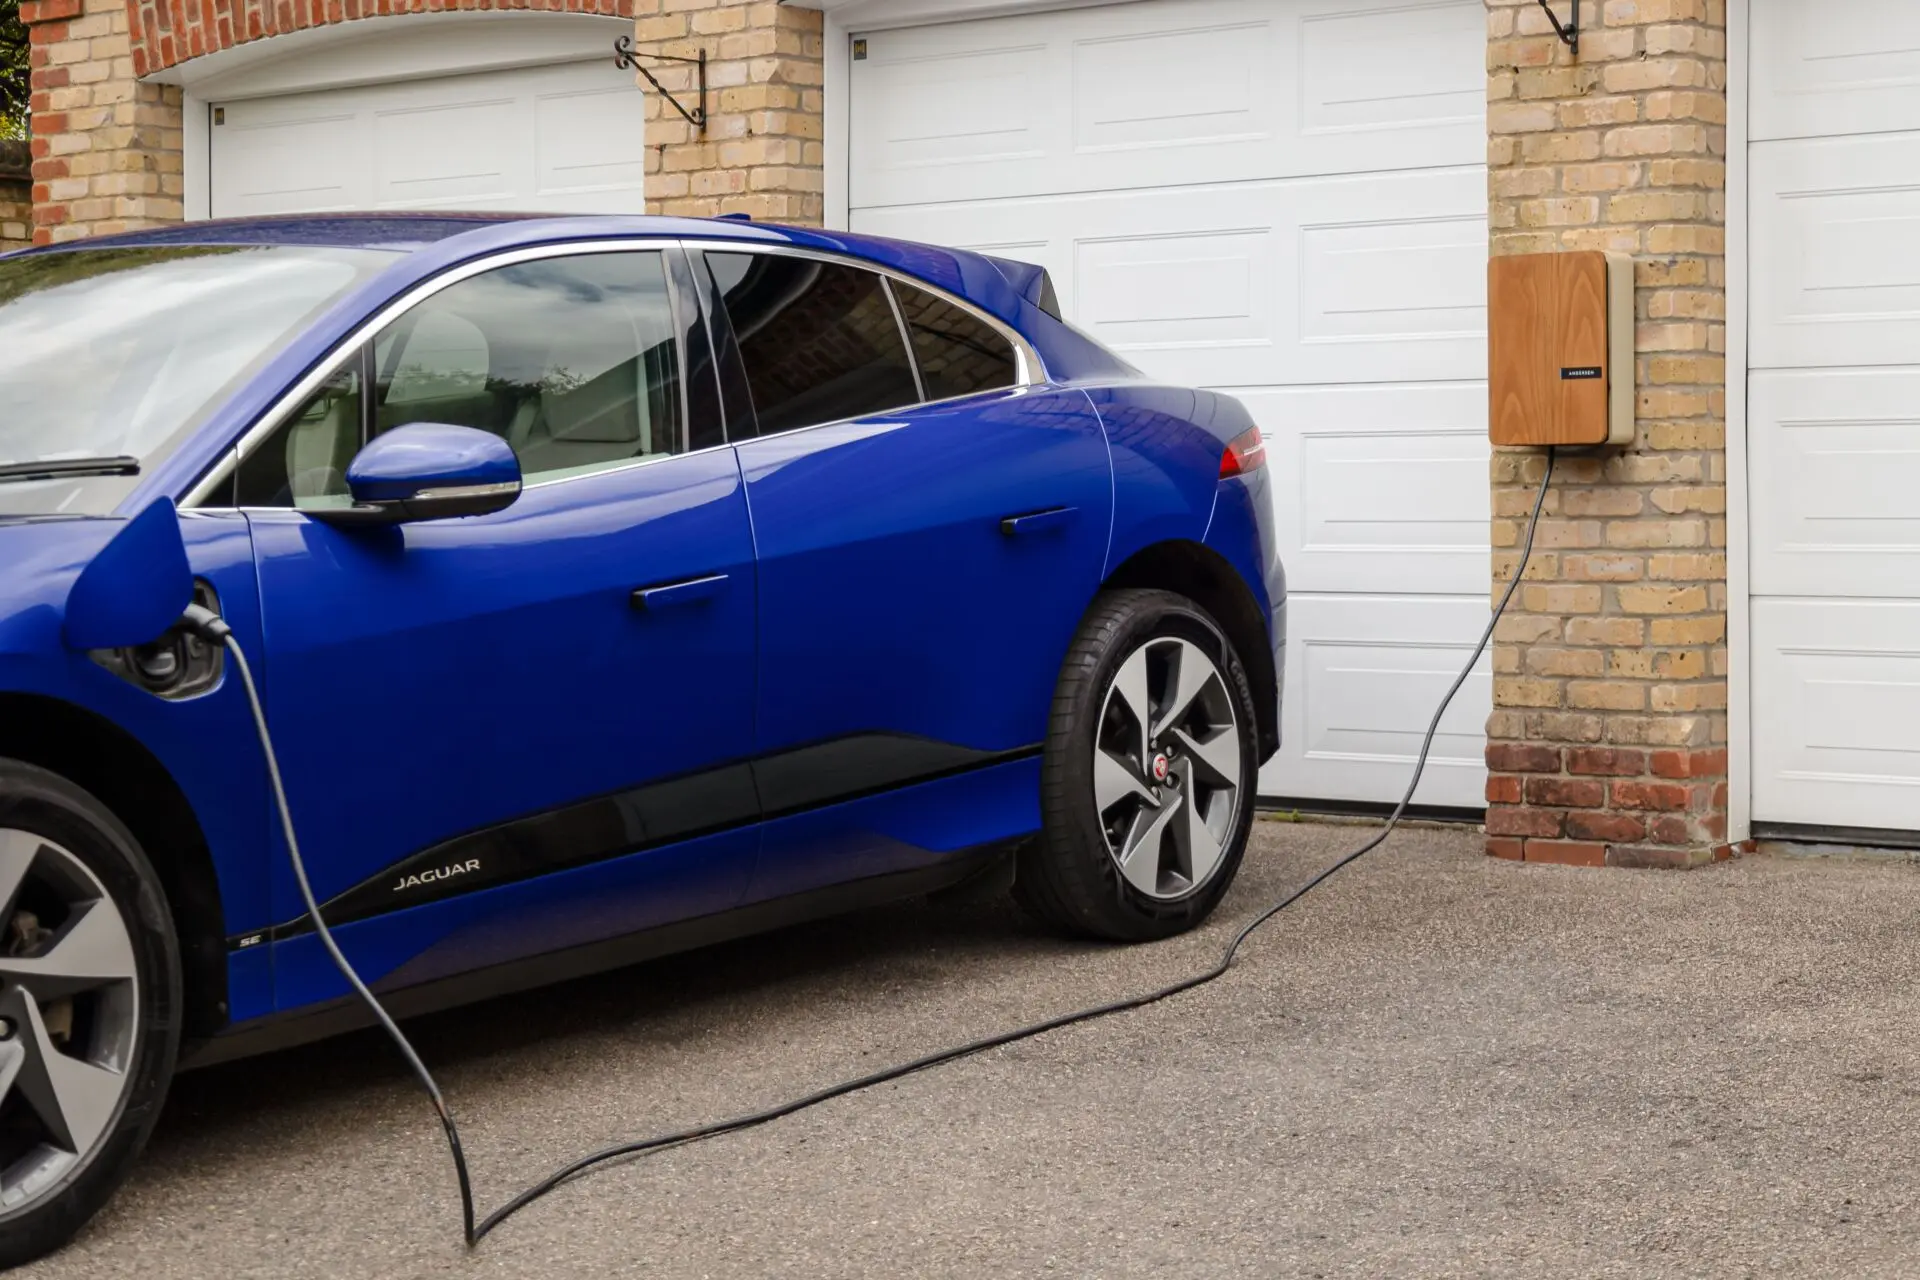
Instalar un punto de recarga en el garaje cuesta dinero, y ese equipo también puede dañarse. Algunas pólizas cubren el punto de recarga doméstico frente a incendio, robo o sobretensión, dentro de la garantía de daños del hogar o como extensión de la póliza del coche. Otras no lo incluyen y piden una garantía adicional. Comprobar cuál es tu caso lleva menos de cinco minutos.
Conviene además preguntar por la asistencia en carretera. Con una autonomía que el informe identifica como freno para el 53,9% de los usuarios, saber si la grúa traslada el coche hasta un punto de recarga o hasta tu domicilio cambia la experiencia. Algunas compañías ofrecen recarga de emergencia; otras cubren el remolque hasta el cargador más próximo.
El ahorro de combustible, motivo principal para el 51%, no se traslada solo a la prima. Un eléctrico tiene un valor asegurado mayor, porque la batería concentra buena parte del precio, y eso suele situar la póliza por encima de un térmico equivalente. A cambio, el bonus malus (el sistema que premia con descuento al conductor sin siniestros y penaliza al que los acumula) funciona igual que en un diésel, y las modalidades de pago por uso encajan con el 53% que se mueve sobre todo en ciudad.
Qué mirar antes de firmar y hacia dónde va el sector
En este escenario, el mercado asegurador avanza por detrás del automovilístico: el parque de eléctricos crece más rápido que el catálogo de pólizas diseñadas para ellos. En la práctica, la mayoría de las coberturas específicas llegan hoy como garantías opcionales dentro de pólizas convencionales. Antes de firmar, tres preguntas: qué valor se asigna a la batería, si la recarga doméstica está dentro o fuera y cuánto sube la prima al añadirla.
El contexto acompaña a esa revisión. El estudio sitúa la satisfacción media en un 7,9 sobre 10, y entre los propietarios de eléctricos puros el 63% volvería a comprar la misma tecnología, frente al 44% de los usuarios de híbridos enchufables. Un parque fiel y creciente apunta a más garantías específicas y a primas más ajustadas por perfil de uso real. La recomendación es revisar la póliza en cada renovación: son las coberturas que más cambian de un año para otro.