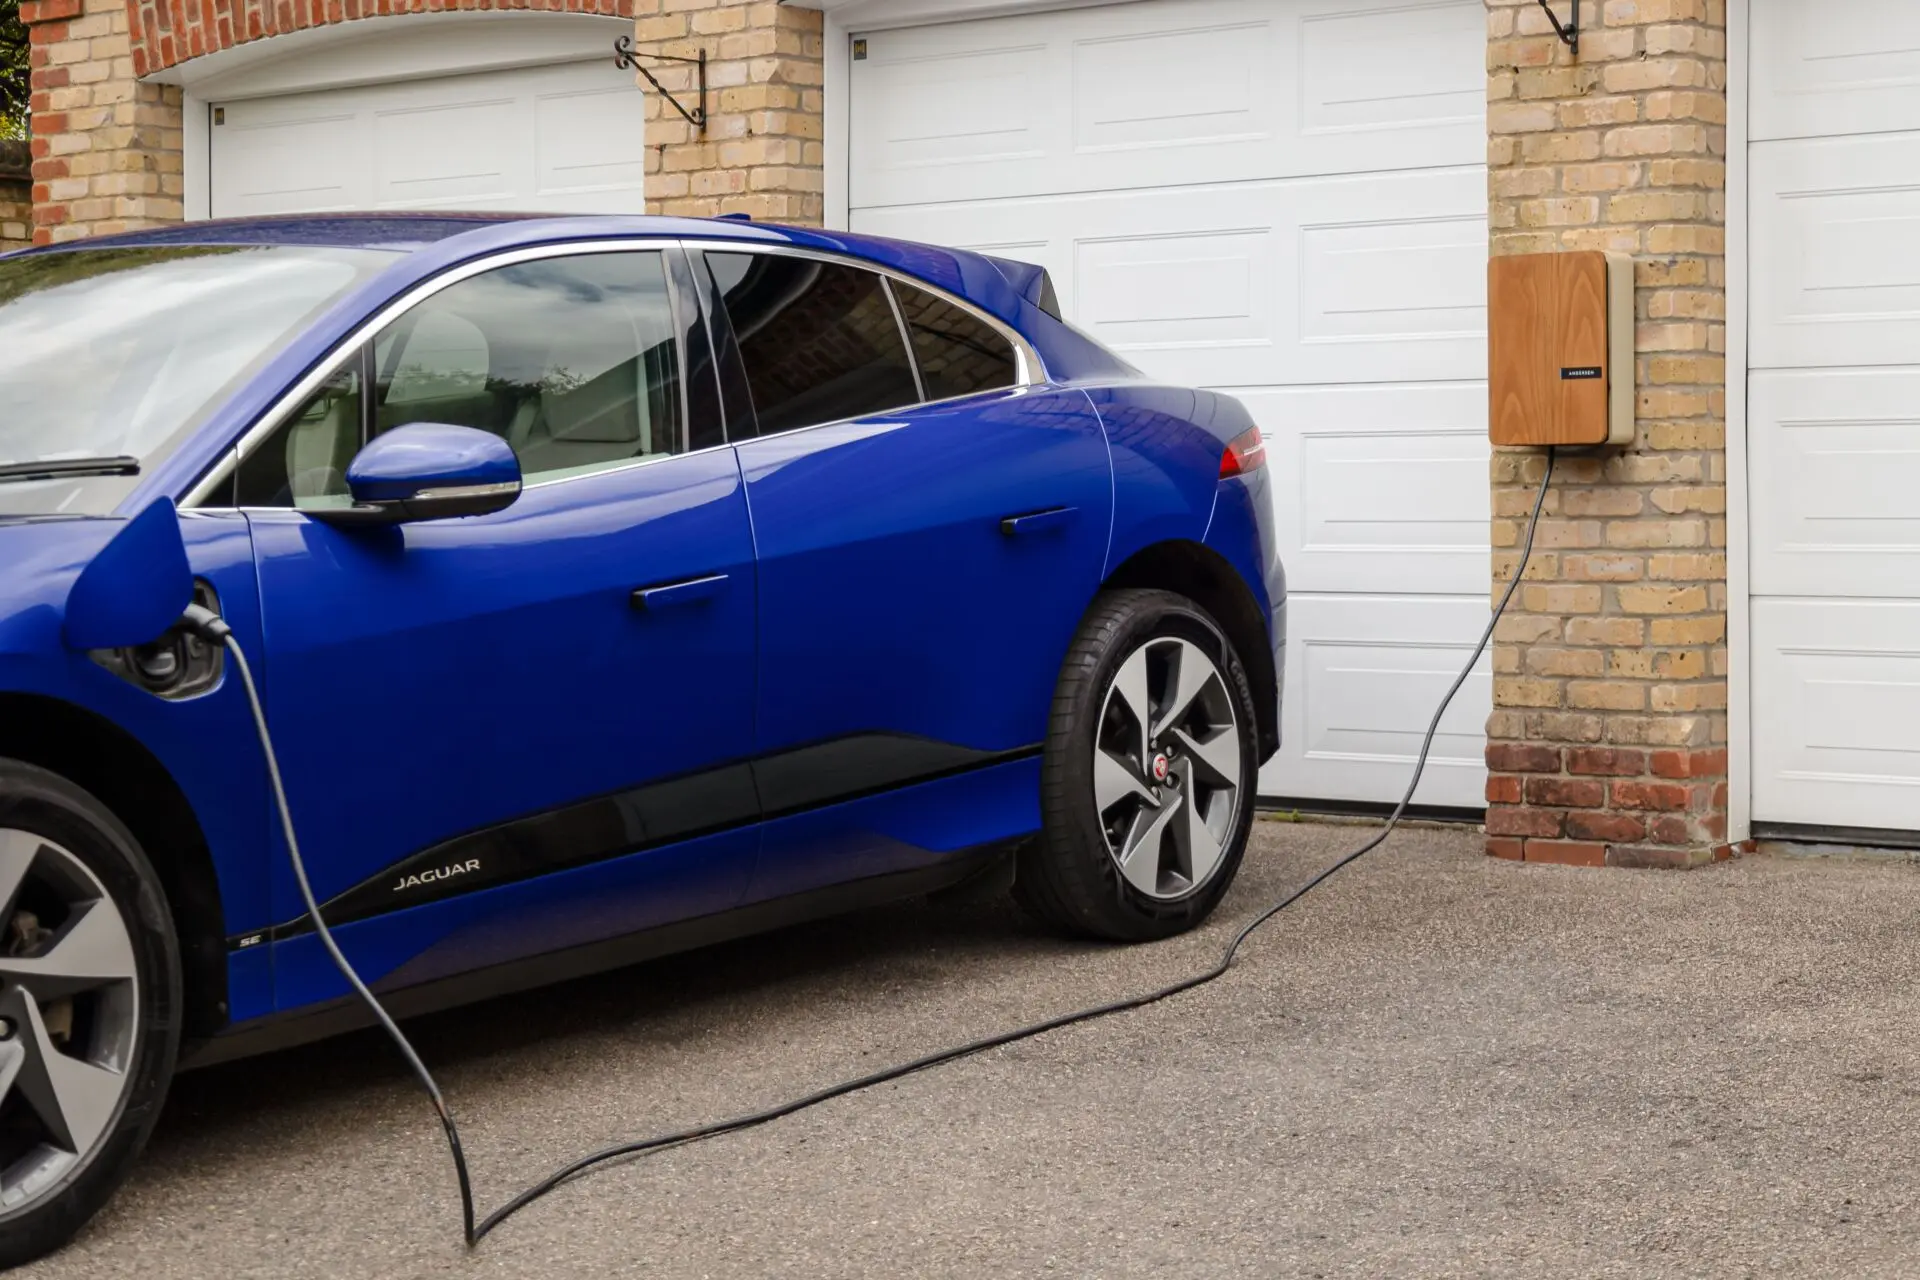

El seguro de coche eléctrico cuesta, según las estimaciones del sector, entre un 10% y un 20% más que la póliza de un modelo de gasolina equivalente. La diferencia la marcan dos piezas: la batería de tracción y el cable de recarga.
Los vehículos electrificados ya son el 18,2% de la producción española en septiembre, 5,9 puntos más que un año antes, según los datos publicados por ANFAC. Más coches de este tipo en circulación significa más pólizas con garantías específicas y más dudas antes de firmar.
Qué cubre la batería de tracción y qué queda fuera
La batería es la pieza más cara del coche. Sustituir un pack completo cuesta, según el sector, entre 5.000 y 12.000 euros según capacidad y modelo. Ese importe condiciona la póliza: de la prima a la decisión de reparar o declarar siniestro total.
En la práctica, la cobertura funciona como la del resto del vehículo, pero solo con la modalidad adecuada. Un todo riesgo —la póliza que cubre daños propios además de los causados a terceros— indemniza golpes, incendio, robo o granizo. Un seguro a terceros no paga la batería de tu coche.
Lo que nunca entra es el desgaste: la pérdida de capacidad por uso, la degradación de las celdas y los defectos de fabricación quedan fuera. Estos últimos los asume la garantía del fabricante, que en la mayoría de marcas llega hasta 8 años o 160.000 kilómetros. Tampoco hay cobertura si el daño viene de una recarga con instalación no homologada.
La batería decide el precio de la póliza: si no aparece con un límite claro en las condiciones particulares, conviene preguntar antes de firmar.
La franquicia cambia el cálculo. En un todo riesgo con franquicia —la parte del siniestro que asume el usuario antes de que la aseguradora pague— la batería se indemniza descontando ese importe. Si la reparación supera el valor venal, la aseguradora puede declarar siniestro total.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | Solo daños a otros; la batería propia no entra | Desde 250 euros al año |
| Terceros ampliado | Añade robo, incendio y lunas; el cable entra como accesorio | Entre 350 y 500 euros |
| Todo riesgo con franquicia | Daños propios y batería, con franquicia de 300 a 600 euros | Entre 550 y 800 euros |
Las horquillas son orientativas y varían según el modelo, la antigüedad del conductor y la bonificación acumulada.
El cable de recarga y la asistencia con carga
Un cable modo 3 de uso doméstico cuesta entre 200 y 500 euros según longitud y amperaje. En las pólizas a terceros ampliado y en el todo riesgo entra por la garantía de accesorios, con límites que rondan los 300 euros por objeto. En un terceros básico, lo habitual es que no haya cobertura.
El wallbox es otra cosa. La póliza del coche rara vez lo cubre, porque no es un elemento del vehículo; su protección llega por el multirriesgo del hogar. Y la asistencia con carga no es la grúa de siempre: envía una recarga de emergencia o remolca hasta el cargador más cercano, con un límite de kilómetros que conviene revisar.
A quién compensa cada garantía y qué preguntar antes de firmar
Para decidir, el criterio práctico es el valor del coche y la edad de la batería. En un eléctrico de más de 30.000 euros con menos de cinco años, el todo riesgo con franquicia de 300 a 500 euros tiene recorrido: la prima extra se amortiza con un solo golpe que afecte al paquete. A partir del sexto año, el terceros ampliado encaja mejor.
El seguro de híbrido enchufable repite el esquema con un matiz: la batería es más pequeña y sustituirla cuesta menos, así que la prima adicional pesa menos.
Antes de firmar hay cuatro comprobaciones: si la batería aparece con un límite de indemnización explícito, si existe garantía de daños eléctricos, qué franquicia se aplica a esa pieza y si la asistencia incluye recarga de emergencia. La supervisión del contrato corresponde a la Dirección General de Seguros y Fondos de Pensiones, el organismo público que vigila el sector.
El calendario juega a favor: la renovación anual es el momento natural para revisar la prima y comparar coberturas. Y con la producción electrificada en el 11,7% del total acumulado, la oferta específica seguirá creciendo.