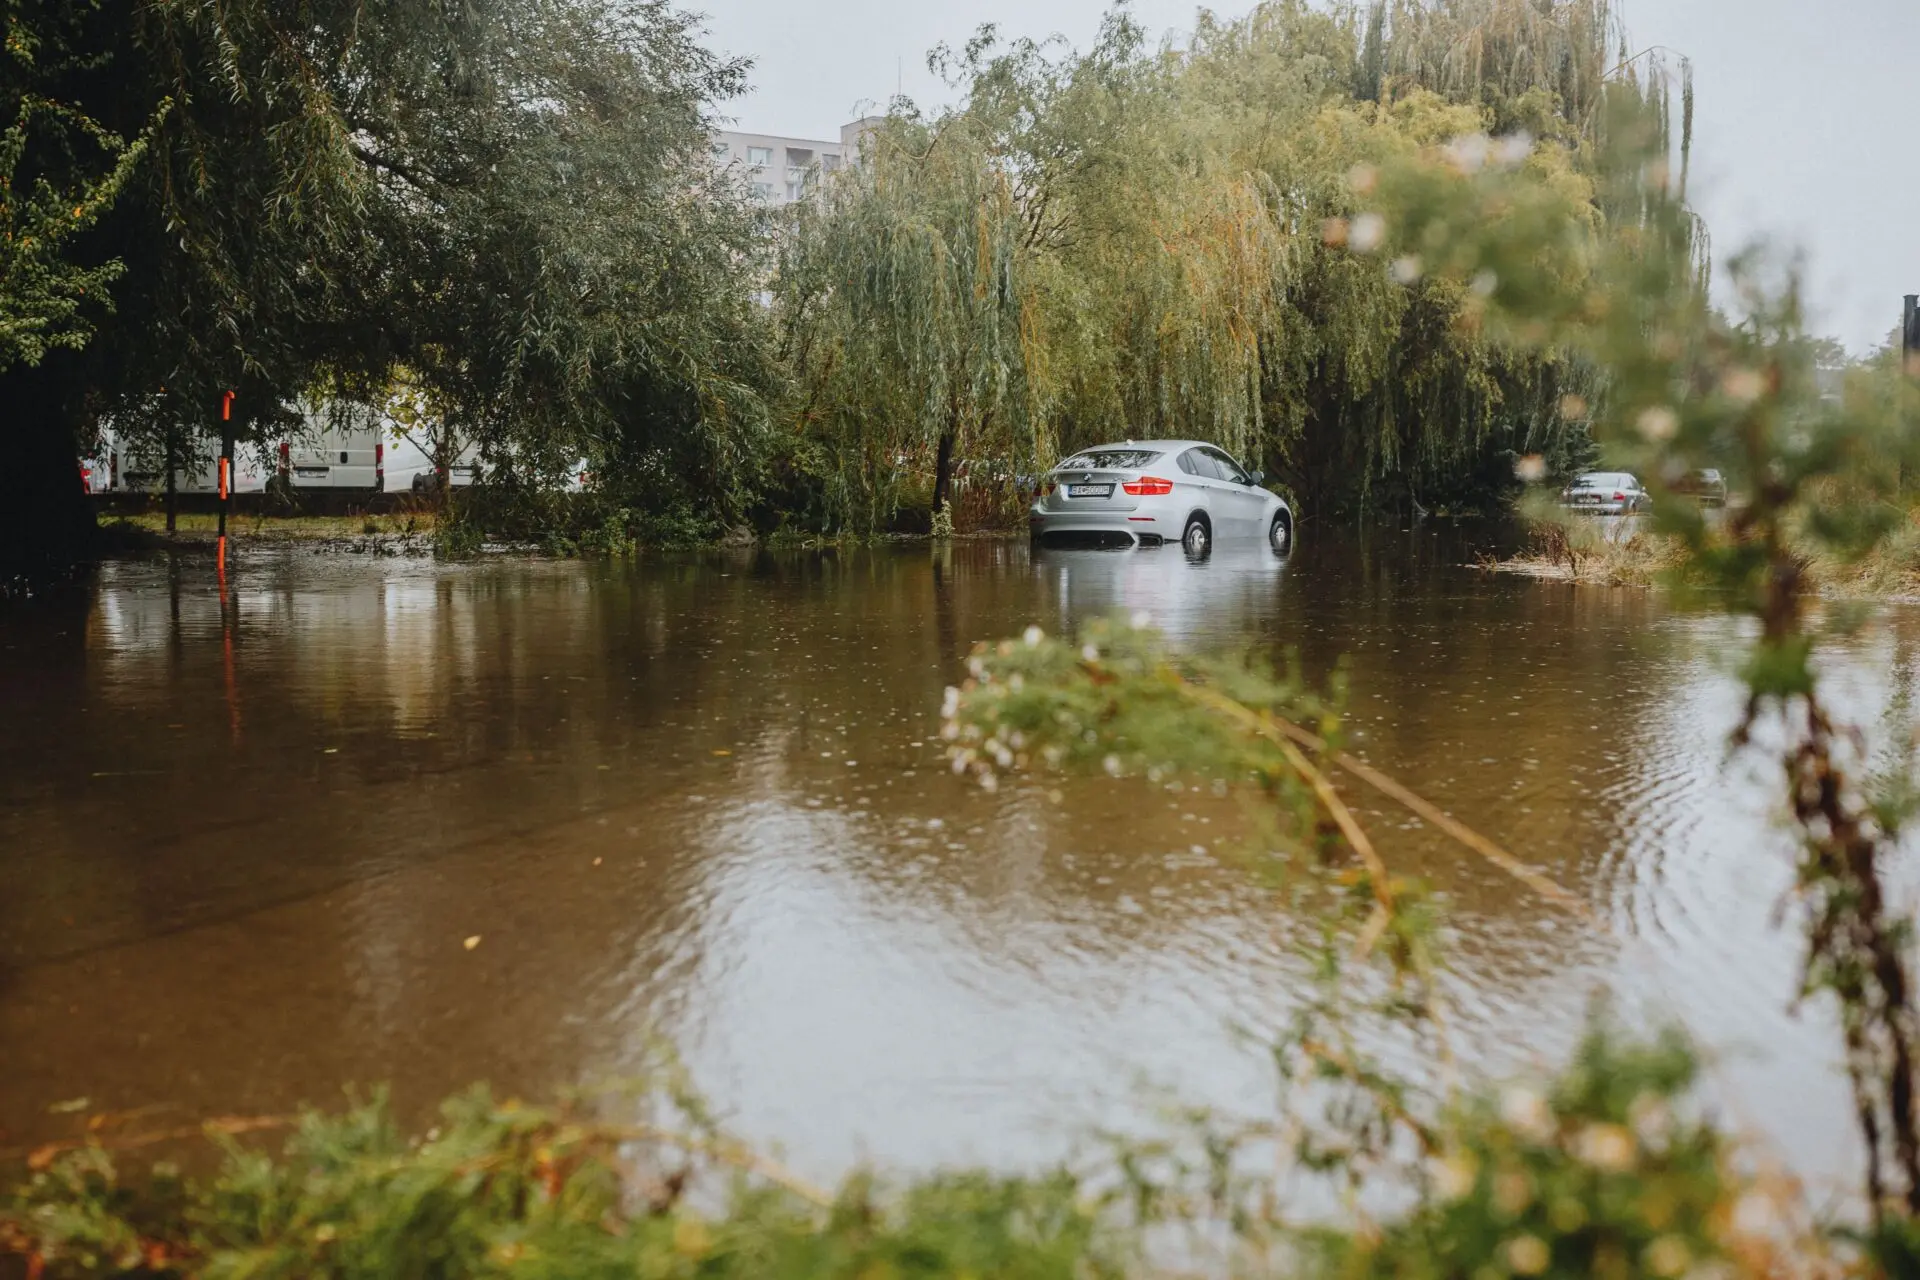

Reparar el motor de un coche sumergido cuesta de 2.000 a 15.000 euros, y la póliza convencional no siempre responde.
La Agencia Estatal de Meteorología (AEMET) ha activado avisos por una nueva DANA que afecta al sur de la Península, el Estrecho, el Mediterráneo y Canarias. El oleaje pone en aviso naranja a Menorca y Girona, y las lluvias intensas apuntan a Almería, la Región de Murcia, Lanzarote y Ceuta.
Qué cubre la póliza y cuándo entra el Consorcio
La primera clave es esta: la póliza de coche convencional no cubre los daños de una catástrofe climática, salvo que exista una cláusula o un anexo específico contratado. El seguro a terceros, el terceros ampliado y el todo riesgo con franquicia responden ante un golpe, una rotura de lunas o un robo, pero no ante una riada.
Para esos casos entra en juego el Consorcio de Compensación de Seguros, el organismo público que asume los daños de los riesgos extraordinarios: inundación, tempestad, terremoto o erupción volcánica. Se financia con un recargo incluido en el recibo, así que basta con tener la póliza en vigor el día del siniestro.
La póliza cubre el golpe, la luna y el robo; la riada que inunda el garaje se reclama al Consorcio, no a la aseguradora.
Según el análisis técnico de la red de talleres Euromaster, sustituir el motor de un coche de unos 15 años supera los 2.000 o 3.000 euros, mientras que en un modelo nuevo de gama media la factura se mueve entre 10.000 y 15.000 euros.
En un coche eléctrico hay un matiz relevante: la batería principal está preparada para sumergirse, pero los módulos auxiliares no, y el arreglo puede salir tan caro que el vehículo acabe declarado siniestro total. Restaurar el habitáculo parte de unos 250 euros.
Precauciones al volante y cómo reclamar los daños
La primera recomendación no tiene que ver con papeleo: si la AEMET mantiene aviso por lluvias o tormentas en tu zona, lo prudente es aplazar los desplazamientos no imprescindibles. Nunca conviene cruzar una balsa de agua, y aparcar en zonas elevadas, lejos de cauces secos y de sótanos, marca la diferencia.
Si el coche ya ha sufrido daños, la reclamación se presenta ante el Consorcio, no ante la aseguradora, aunque conviene dar parte también a la compañía. El formulario oficial está en la web del Consorcio de Compensación de Seguros.
Antes de mover el vehículo, y solo si la situación lo permite, conviene reunir tres pruebas:
- Fotografías y vídeos del coche en el lugar del siniestro, con la fecha activada en la cámara.
- Informe del taller con la valoración de los daños y el valor de mercado del vehículo antes del episodio.
- Parte de intervención de los servicios de emergencia si hubo rescate, desalojo o corte de vía.
El Consorcio perita el daño y decide entre reparación o indemnización por siniestro total. En episodios de inundación masiva los expedientes se multiplican, así que guardar una copia digital de todo ahorra trámites. Para dudas sobre la valoración, la OCU publica guías de reclamación.
Qué conviene revisar en la póliza antes de la próxima DANA
Los episodios de precipitación extrema se repiten en los últimos años: lluvias concentradas en pocas horas sobre zonas concretas. La red de seguridad del conductor no está en la modalidad contratada, sino en el recargo que financia al Consorcio, que se activa con la póliza en vigor.
Conviene repasar tres puntos con el asesor. El primero, si la póliza incluye algún anexo de riesgos extraordinarios, poco habitual pero existente. El segundo, cómo está valorado el vehículo: en un siniestro total la indemnización se calcula sobre el valor de mercado antes del episodio. El tercero, la franquicia —la parte del siniestro que asume el usuario antes de que la aseguradora pague— del todo riesgo, porque una franquicia alta baja la prima pero también lo que se recupera.
La AEMET avisa con antelación y un aviso naranja o rojo es la señal para no moverse. Con el recibo al día y la documentación localizable, el trámite posterior es más ágil. La revisión anual de la prima es el momento natural para comprobar que todo sigue encajando.