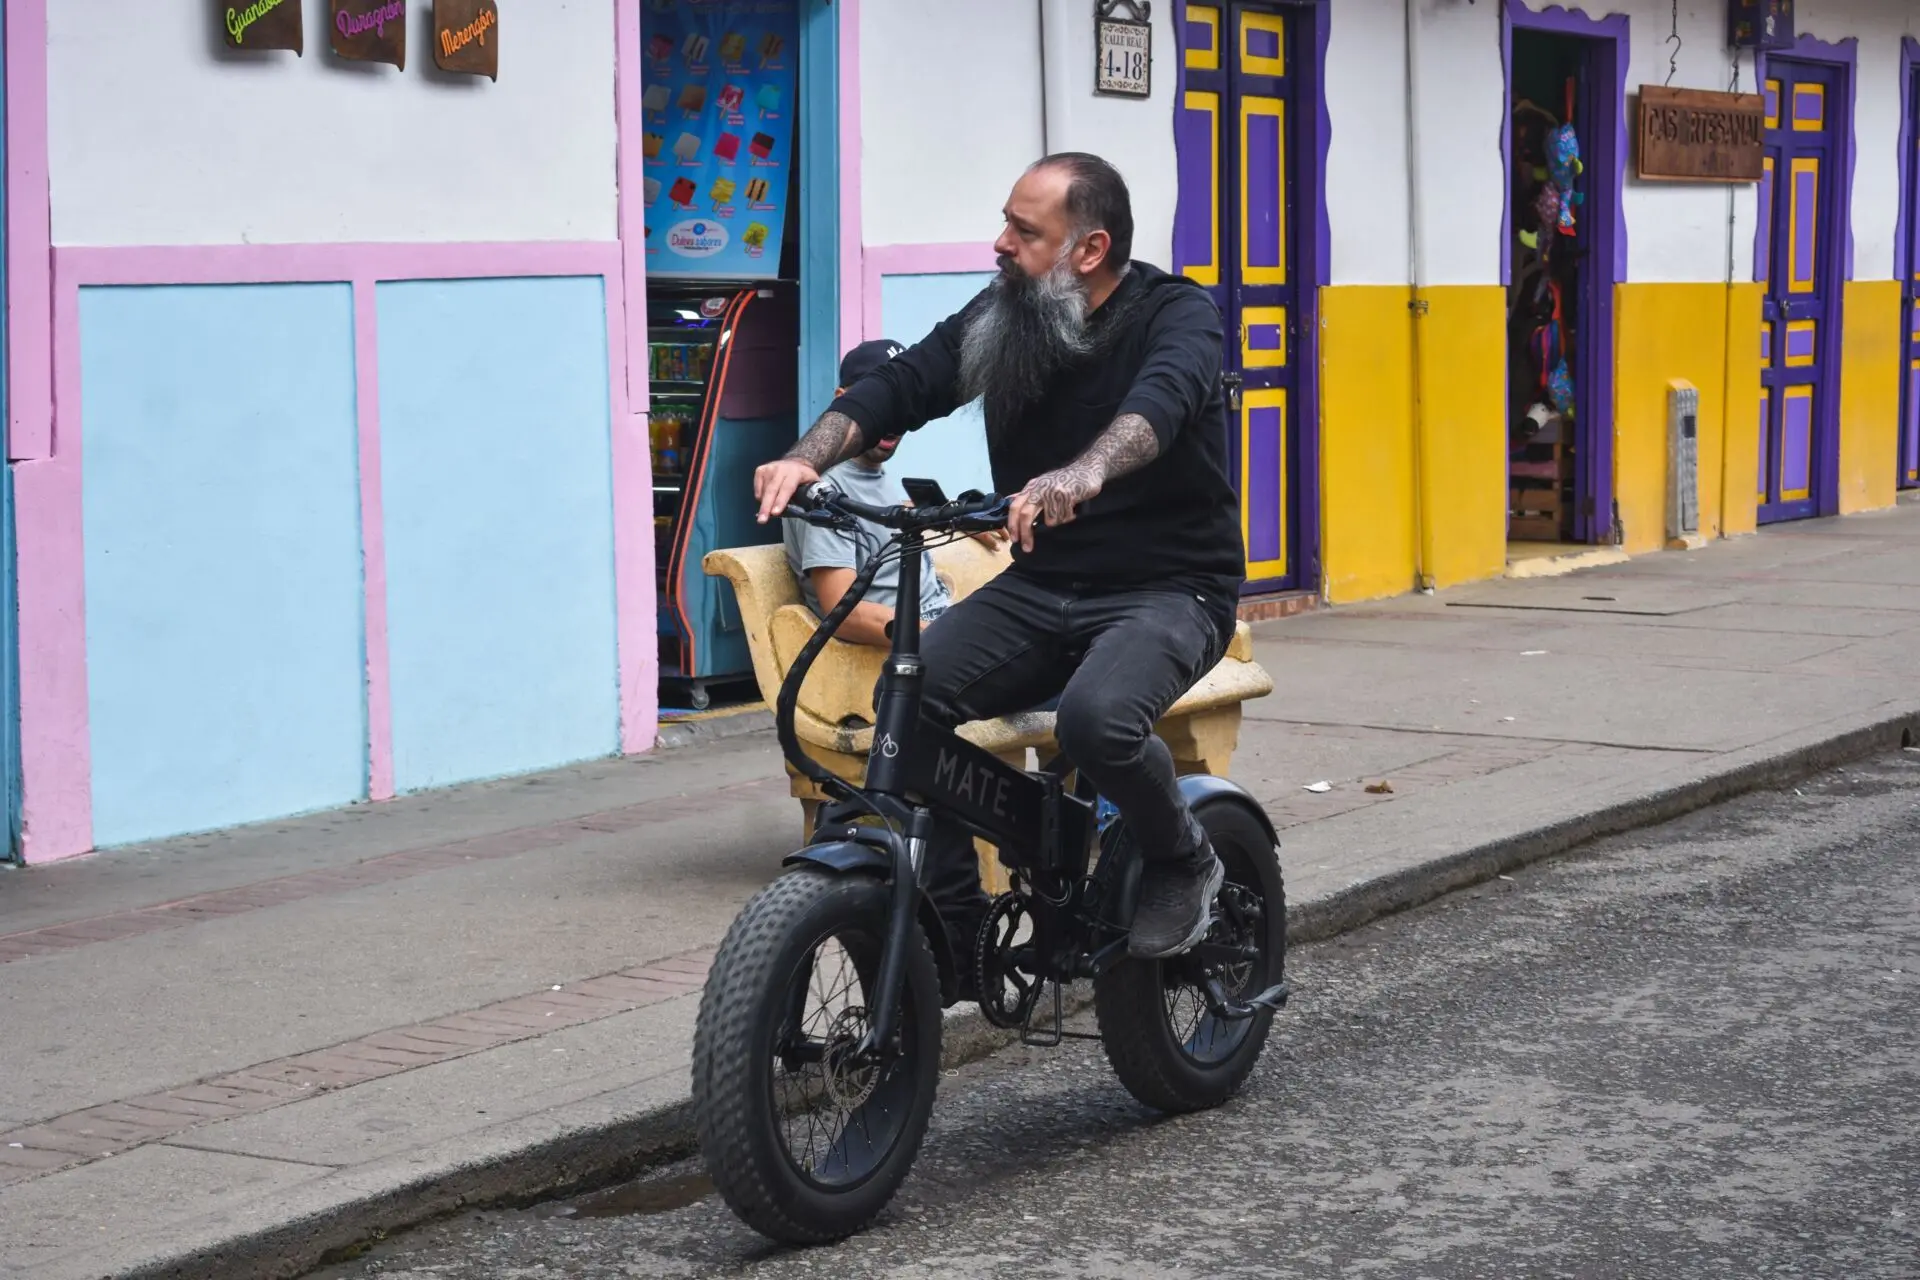

Asegurar una bicicleta eléctrica cuesta entre 30 y 120 euros al año, una horquilla que depende del valor del vehículo y de la cobertura contratada.
La prima no funciona como la de un coche: no hay bonus malus ni historial de siniestros del conductor. Lo que pesa es el valor de la bici, el uso diario y dónde se deja aparcada. Cada cobertura adicional suma euros a la cuota.
Qué cubre exactamente el seguro y qué deja fuera
El eje de estas pólizas es la responsabilidad civil: cubre los daños que el usuario causa a terceros —un peatón, otro ciclista, un vehículo aparcado— hasta el límite indemnizatorio que fija el contrato. Es la cobertura que nadie debería dejar fuera, porque una indemnización por lesiones supera con holgura el precio de la bici.
La segunda pieza es el robo fuera del domicilio. Aquí está la diferencia clave con el seguro de hogar, que responde sobre todo cuando la bici está en casa o en un recinto cerrado. La póliza específica cubre la sustracción en la calle si se acredita el candado y, en la mayoría de casos, que el vehículo esté amarrado a un punto fijo.
El robo en la calle marca la diferencia entre una póliza de bici eléctrica y el seguro de hogar: fuera de casa, solo la primera responde.
Queda la asistencia: traslado de la bici y del ciclista tras una avería o un accidente, recogida del vehículo y ayuda en ruta según la modalidad. Sobre esa base se colocan los extras.
- Daños propios del vehículo por caída o accidente.
- Protección jurídica y reclamación de daños.
- Cobertura del casco, la batería y los accesorios.
- Responsabilidad civil si la bici se presta a otra persona.
Cuánto cuesta según el valor de la bici y cómo ajustar la prima
El precio se mueve en una horquilla amplia porque el objeto asegurado cambia mucho de valor según modelo, batería y componentes. Para una bici eléctrica urbana de gama media, la prima se queda en la parte baja de la tabla; cuando el vehículo gana valor, el robo y los daños propios llevan el coste hasta el extremo superior.
Entre la parte baja y la alta de la horquilla hay cerca de 90 euros al año de diferencia, y esa distancia se explica por el valor asegurado y por la cobertura de robo.
Antes de comparar precios conviene fijar el capital asegurado: pagar por una cobertura muy superior al valor real de la bici no aporta nada. Herramientas como el comparador de seguros de Rastreator permiten contrastar varias primas con la misma cobertura en pocos minutos.
Cuatro palancas bajan la prima sin recortar protección:
- Ajustar el capital asegurado al valor real del vehículo.
- Acreditar un candado homologado y conservar la factura de compra.
- Elegir pago anual cuando la compañía bonifica la domiciliación.
- Consultar el descuento por agrupar la póliza con el seguro de hogar o de coche.
Cómo elegir póliza y qué revisar antes de firmar
El seguro de bici eléctrica ha pasado de producto de nicho a catálogo habitual en las aseguradoras generalistas, en paralelo al aumento del pedaleo asistido en las ciudades. Eso ha traído más oferta y también más diferencias entre pólizas que se presentan con nombres comerciales parecidos. La pregunta útil no es cuánto cuesta, sino cuánto cubre por ese precio.
Hay tres cláusulas que conviene leer antes de firmar. La primera es el límite de responsabilidad civil: debe cubrir un siniestro grave con holgura. La segunda es la franquicia del robo, la parte del valor que asume el usuario en caso de sustracción; una franquicia alta abarata la prima y recorta la indemnización. La tercera son las exclusiones: el uso profesional de reparto, la competición o el aparcamiento sin candado homologado suelen quedar fuera.
Importa también el procedimiento. Si la bici desaparece, la póliza exige denuncia policial y un plazo corto para comunicar el robo a la aseguradora; cumplir esos pasos es lo que convierte la cobertura en un pago real. Y una recomendación práctica: revisar la prima en cada renovación, porque el valor de la bici baja con el uso y el capital asegurado puede ajustarse.
📌 El seguro al detalle
- Qué ofrece este seguro: responsabilidad civil ante daños a terceros, robo fuera del domicilio con candado acreditado y asistencia con traslado de la bici y del ciclista.
- A quién va dirigido: usuario urbano de bici eléctrica que la usa a diario para desplazarse, la deja en la calle y quiere cubrir robo y daños a terceros sin depender del seguro de hogar.
- Cuánto cuesta: entre 30 y 120 euros al año; la parte baja de la horquilla corresponde a bicis de gama media con responsabilidad civil y robo, y la alta a vehículos de mayor valor con daños propios incluidos.