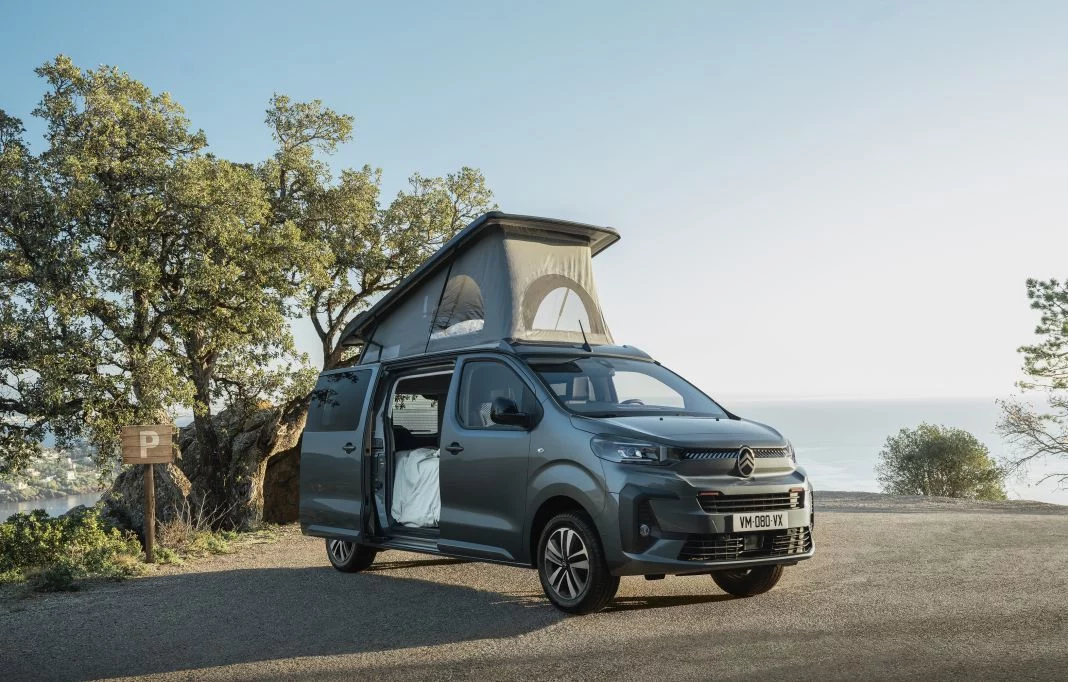

El Citroën Holidays llega al mercado desde 56.800 euros y obliga a resolver una duda previa a la compra: cómo se asegura un vehículo que también es vivienda.
El camper francés, construido sobre la base del SpaceTourer, duerme a cuatro personas, incluye cocina de dos fuegos, frigorífico de 16 litros y calefacción estacionaria Webasto, y se queda en 1,99 metros de altura para poder entrar en garajes. Ese equipamiento es justo lo que una póliza de coche convencional deja fuera.
Por qué la póliza del coche no cubre un camper
Un turismo asegurado como turismo cubre la circulación. No cubre el ajuar que viaja dentro. Cuando el vehículo está homologado como autocaravana o vehículo vivienda —o cuando una furgoneta se transforma y se declara como tal— la póliza debe recoger esa condición para que el equipamiento tenga garantía propia.
La diferencia no es cosmética. La cocina, el frigorífico, el depósito de agua, la batería auxiliar o el techo elevable suman un valor que en muchos casos se cuenta por miles de euros. Si ese conjunto no aparece declarado en la póliza, no hay cobertura que lo proteja frente a robo, incendio o accidente.
El equipamiento de un camper vale tanto como el coche que lo transporta, y solo queda cubierto si aparece declarado en la póliza.
Hay un segundo punto que se pasa por alto: el peso. Los campers que no superan los 3.500 kilogramos se mueven en el terreno del turismo; los vehículos vivienda de mayor masa piden una póliza pensada para ellos. Conviene confirmarlo en la ficha técnica antes de contratar.
Coberturas comparadas
Estas son las tres modalidades que se manejan en el seguro de autocaravana y camper, con horquillas orientativas de mercado que varían según el valor del vehículo, la antigüedad del conductor y la comunidad autónoma, y que deben confirmarse siempre con una cotización real.
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | Responsabilidad civil obligatoria y asistencia básica; sin daños propios ni equipamiento. | Desde unos 200 euros anuales. |
| Terceros ampliado con equipamiento | Añade robo, incendio, lunas y una garantía específica para el ajuar camper con límite en póliza. | Entre 300 y 450 euros anuales. |
| Todo riesgo con franquicia | Daños propios del vehículo y del equipamiento; el usuario asume la franquicia pactada. | A partir de 600 euros anuales. |
Qué garantías exigir antes de firmar
Antes de aceptar la prima más baja conviene repasar la lista de garantías y comprobar que ninguna se queda en el mínimo legal.
- Responsabilidad civil con un límite por encima del mínimo obligatorio, porque un siniestro con daños a personas puede superarlo con holgura.
- Garantía de equipamiento y ajuar con el valor declarado: cocina, nevera, calefacción, mobiliario, placa solar o batería auxiliar.
- Robo del contenido, no solo del vehículo, y cobertura de los elementos que se usan fuera (mesa, sillas, toldo).
- Asistencia en viaje adaptada al peso y la altura reales, con remolque y repatriación incluidos.
- Responsabilidad civil del habitáculo, que responde de daños a terceros causados por elementos del propio camper.
- Defensa jurídica y reclamación de daños para pleitos derivados de un accidente.
El punto más delicado es el valor declarado del equipamiento. Una nevera de 16 litros, una cocina de dos fuegos o una calefacción estacionaria parecen accesorios, pero son contenido asegurable y su reposición se paga en euros. Igual de importante resulta la franquicia —la parte del siniestro que asume el usuario antes de que la aseguradora pague—: una franquicia de 600 euros en un todo riesgo rebaja la prima y encarece el primer golpe.
Queda la letra pequeña del uso. Si el camper se alquila a terceros o funciona como vivienda habitual hace falta un producto específico; la póliza estándar no lo contempla. Y si el vehículo es una transformación, la condición de autocaravana debe figurar en la documentación y en el contrato.
Un mercado camper al alza: qué revisar en la próxima renovación
La oferta de campers de fábrica no deja de crecer y eso empuja también al seguro. El Holidays, con dos motorizaciones diésel de 150 y 180 CV, dos acabados y hasta 17 funciones de asistencia a la conducción, es el ejemplo de un vehículo que se compra para todo el año: entre semana aparca en el garaje de casa y el fin de semana se convierte en alojamiento para cuatro.
Ese doble uso tiene consecuencia directa en la prima. Un vehículo que duerme en la calle, circula a diario y acumula kilómetros no se tarifa igual que una autocaravana de uso estacional. La recomendación es revisar la póliza cada año, comparar el valor declarado del equipamiento con el que realmente lleva montado y comprobar que la asistencia cubre la altura y el peso del vehículo.
El siguiente hito llega con la renovación: ahí se puede ajustar la modalidad, subir o bajar la franquicia y corregir el ajuar asegurado si se han añadido accesorios. Sin sorpresas en el primer parte.
📌 El seguro al detalle
- Qué ofrece este seguro: una póliza específica para autocaravana y camper que cubre la circulación, el vehículo y el equipamiento interior (cocina, nevera, calefacción, mobiliario), con asistencia en viaje adaptada al peso y la altura reales.
- A quién va dirigido: propietarios de campers de fábrica como el Citroën Holidays y de furgonetas transformadas que quieran proteger el ajuar, y familias que usan el vehículo durante todo el año.
- Cuánto cuesta: horquillas orientativas de mercado que van desde unos 200 euros anuales en la modalidad a terceros hasta más de 600 euros en un todo riesgo con franquicia, según el valor del vehículo y el perfil del conductor.