
El seguro de moto 125 se mueve entre 150 y 450 euros anuales según la modalidad y las garantías contratadas, de acuerdo con las horquillas orientativas de el comparador Rastreator.
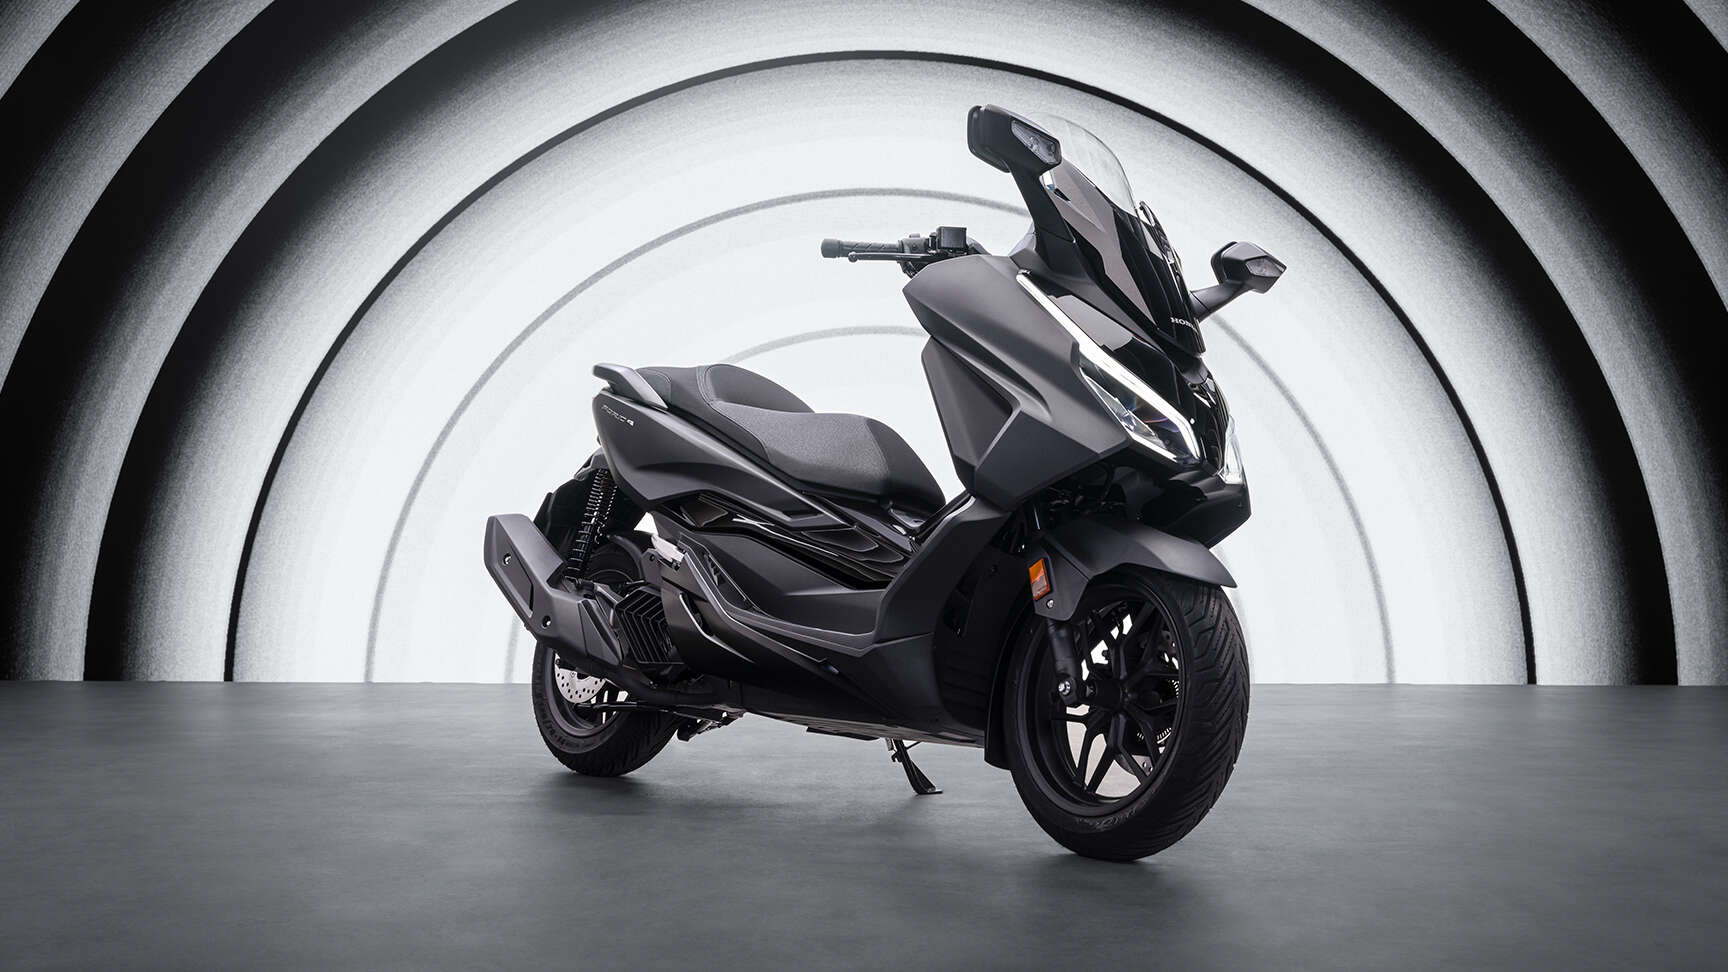
La puja entre scooters tipo Keeway Velara 125 y Honda Forza 125 amplía la base de conductores con la misma duda: qué entra en la póliza y qué se contrata aparte.
Qué cubre el seguro obligatorio y qué queda fuera de la póliza
Todo scooter y toda moto de 125 cc deben circular con la responsabilidad civil obligatoria, que asume los daños que el conductor provoca a terceros: personas, vehículos y bienes. Los mínimos legales se sitúan en 70 millones de euros por siniestro en daños personales y 15 millones en daños materiales.
Ahí termina la protección básica. La RC no paga la reparación de la moto, no cubre el casco ni la chaqueta y tampoco las lesiones del propio conductor. Circular sin póliza añade una sanción de entre 601 y 3.005 euros, además de pagar íntegros los daños causados.
El seguro obligatorio protege a quien está fuera de la moto; tu moto, tu casco y tus lesiones solo entran si contratas garantías adicionales.
Por encima de la RC, las garantías voluntarias deciden la prima final y marcan la diferencia cuando llega el primer parte. Estas son las más habituales en una 125:
- Robo e incendio: la 125 urbana es un objetivo frecuente; conviene comprobar si la indemnización se calcula a valor venal o a valor de nuevo.
- Daños propios: cubre caídas y golpes de la moto, siempre con una franquicia —la parte del siniestro que asume el usuario antes de que la aseguradora pague— que rebaja la prima.
- Asistencia en carretera: grúa, pinchazos, arranque o cierre de llaves; en uso urbano diario es la garantía que más veces se utiliza.
- Casco e indumentaria: indemniza el equipo dañado, con un límite por prenda y otro por siniestro.
- Accidentes del conductor: cubre lesiones, hospitalización e incapacidad del propio motorista, que la RC nunca asume.
Coberturas comparadas
La distancia entre modalidades se nota en el recibo y, sobre todo, en lo que queda sin cubrir. Estas son las tres combinaciones más frecuentes en 125, con importes orientativos:
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | RC obligatoria y defensa jurídica según póliza | Desde unos 150 euros anuales. |
| Terceros ampliado | Añade robo, incendio y asistencia en carretera | Entre 220 y 280 euros anuales. |
| Todo riesgo con franquicia | Suma daños propios de la moto con franquicia | Entre 350 y 450 euros anuales. |
Cuánto cuesta asegurar un scooter 125 y qué mueve la prima
La cilindrada manda. Un scooter y una moto de 125 cc comparten grupo a efectos de potencia: la WR125R homologa 14,5 CV y 138 kilos, cifras propias de un scooter urbano. La prima no sube por llevar marchas, sino por el valor del vehículo y su exposición al robo.
La Yamaha juega ahí con una ventaja y un riesgo. Sus 4.699 euros quedan por debajo de los 5.499 de una XMAX 125, lo que rebaja la base de cálculo en daños propios. El uso por caminos eleva, en cambio, la probabilidad de caída, y esa cobertura solo existe si se contrata.
Otros factores mueven el recibo: antigüedad del carné, edad del conductor, código postal y aparcamiento. La WR125R se lleva con el A1 desde los 16 años o con el carné B con tres años, un perfil que suele estrenar historial asegurador sobre dos ruedas.
Ese historial se puede aprovechar. Algunas compañías permiten acreditar el bonus malus —el sistema que premia con descuento al conductor sin siniestros y penaliza al que acumula partes— del coche para aplicarlo a la moto. Preguntarlo antes de firmar rebaja la prima sin tocar coberturas.
Qué revisar antes de firmar y qué se mueve en el mercado
El parque de 125 crece y la oferta se ensancha: la Keeway Velara 125 compite con la Forza en el terreno urbano mientras la WR125R recupera la moto sencilla de campo. Más modelos asequibles significa más pólizas nuevas y más margen para comparar.
Tres comprobaciones antes de firmar: cómo se indemniza el robo (valor venal o valor de nuevo), el importe de la franquicia en daños propios y el límite para casco e indumentaria. Comparar tres ofertas con la misma combinación de garantías evita elegir a ciegas.
La prima se revisa en cada renovación anual. Es el momento de retirar garantías que no se usan, renegociar con el historial limpio y volver a comparar: las tarifas de moto se mueven con el parque y con el perfil del conductor.
📌 El seguro al detalle
- Qué ofrece este seguro: responsabilidad civil obligatoria con los límites legales, robo e incendio, daños propios con franquicia, asistencia en carretera y cobertura de casco e indumentaria según la modalidad elegida.
- A quién va dirigido: al conductor urbano de 125 que estrena historial con el A1 o con el carné B de tres años de antigüedad, y al usuario de moto ligera con uso mixto ciudad-campo.
- Cuánto cuesta: entre 150 y 450 euros anuales, es decir, entre 12 y 38 euros al mes, en función de si se contrata a terceros, terceros ampliado con robo o todo riesgo con franquicia.