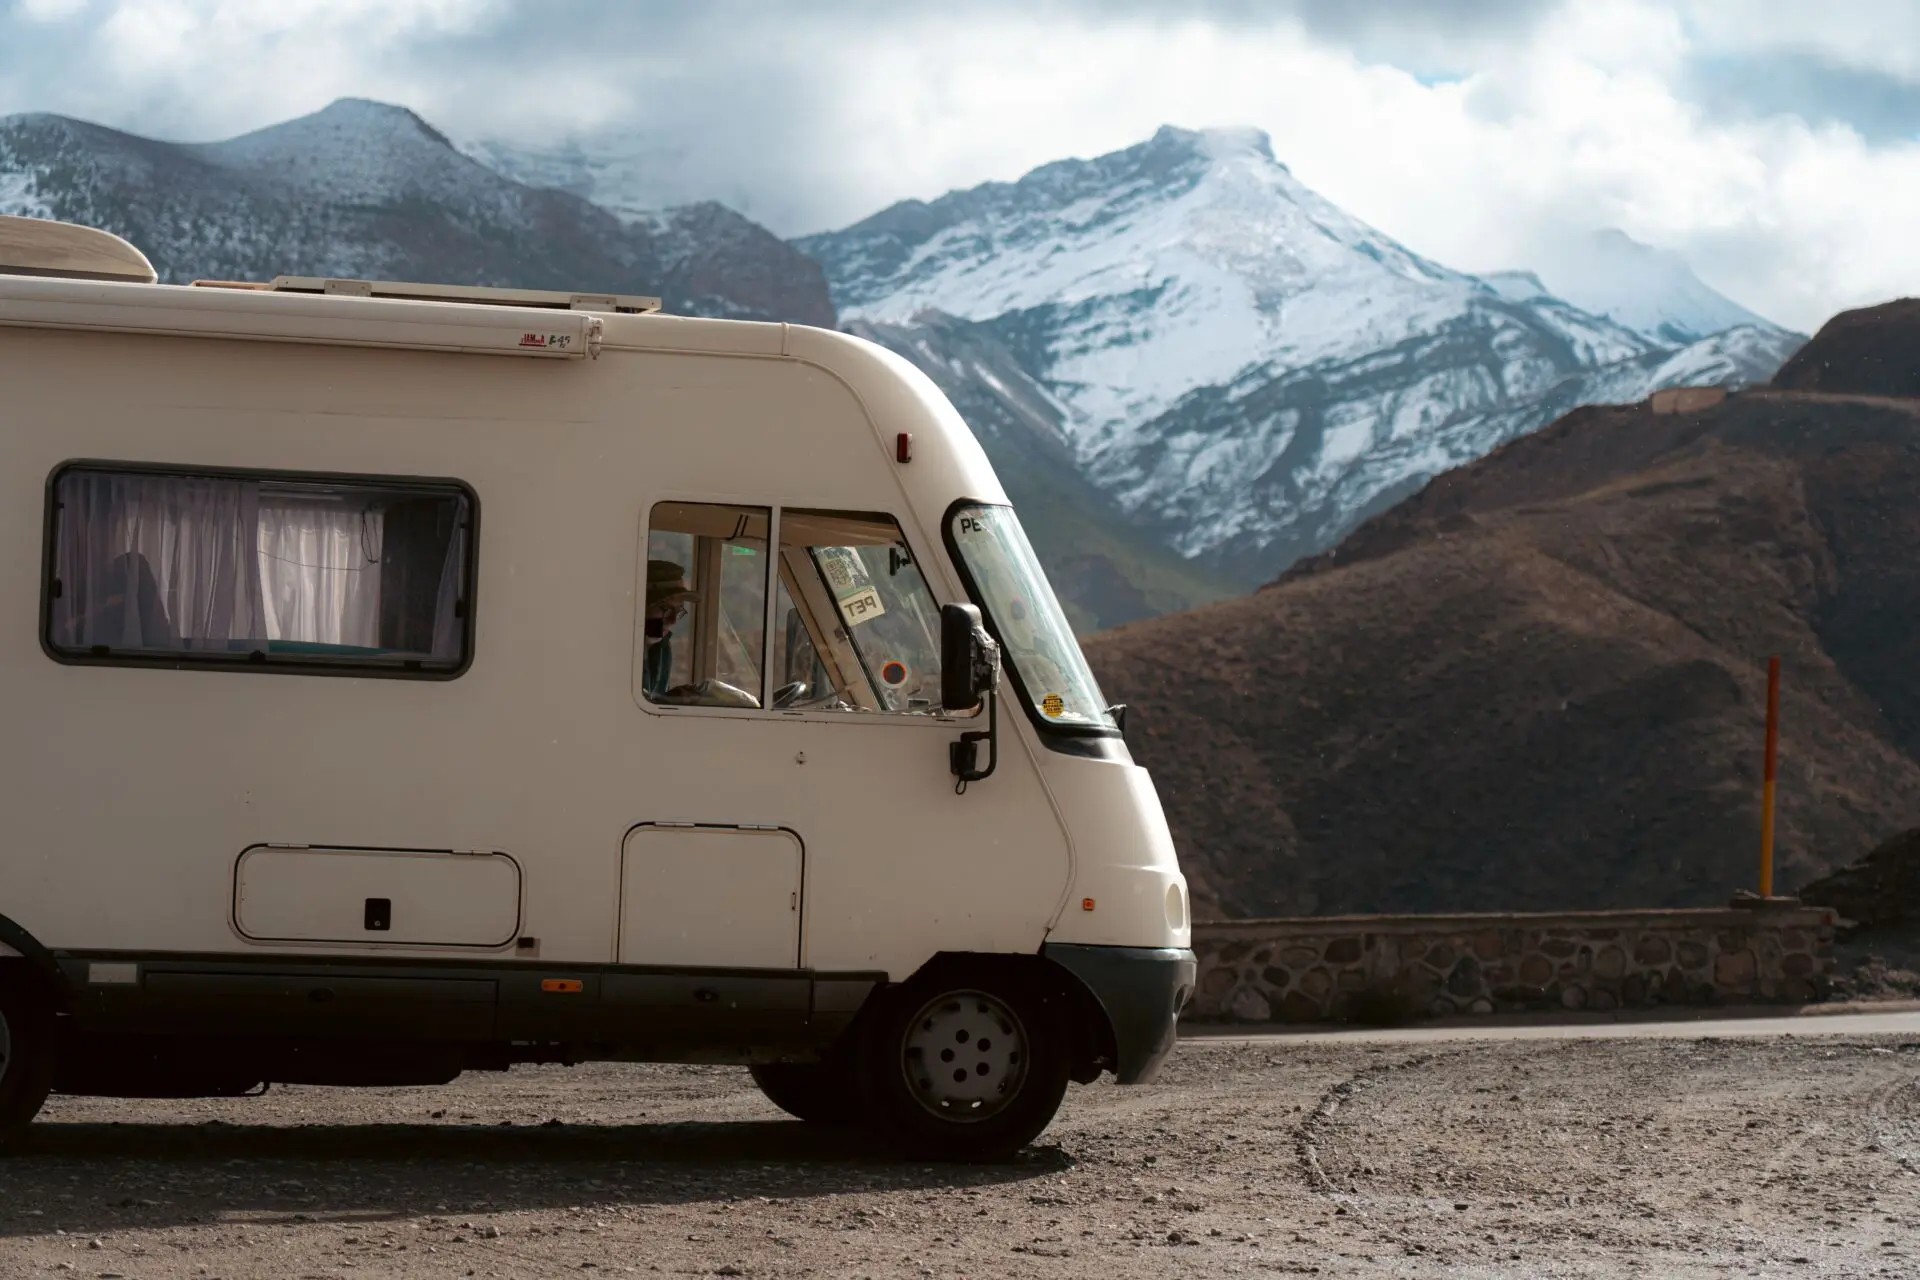

El seguro del coche no cubre el habitáculo de una autocaravana: protege el chasis y deja fuera muebles, nevera e instalación eléctrica. La nueva Bailey Ascent 69-4TS, con 6,98 metros y exactamente 3.500 kilos, ilustra el problema: su equipamiento de serie —batería de litio de 150 Ah y placa solar de 200 W— viaja en una póliza que no está pensada para él.
Una autocaravana que se conduce con carné B tiene dos naturalezas: el chasis —la mecánica Ford Transit de 165 CV, frenos, airbags, carrocería— y la vivienda —salón con camas eléctricas, baño de ancho completo, cocina y garaje calefactado—. El seguro de automóvil se tarifica sobre el chasis y deja la vivienda fuera o con un límite muy bajo.
Ese hueco se nota en el primer parte. Los muebles, el colchón, la nevera de compresor de 150 litros, el panel solar de 200 W y la batería de litio de 150 Ah forman el habitáculo: los elementos que convierten el vehículo en alojamiento. Solo se cubren con una póliza específica de autocaravana o con un módulo de equipamiento contratado aparte.
Qué cubre la póliza del coche y dónde termina el habitáculo
La responsabilidad civil de suscripción obligatoria, el seguro mínimo que exige la ley, acompaña al vehículo sea cual sea su tipo: si la autocaravana causa daños a un tercero, responde la aseguradora. El problema aparece en las coberturas voluntarias. Un todo riesgo calculado sobre el valor de un turismo no repone la vivienda, y muchas pólizas excluyen de forma expresa el equipamiento que no viene instalado de fábrica.
- El mobiliario, los colchones y la tapicería del habitáculo.
- La nevera de compresor, el horno y la placa eléctrica de la cocina.
- La instalación de 12 y 230 voltios, la batería de litio y la placa solar.
- El contenido personal: menaje, ropa y las bicicletas que viajan en el garaje.
- La instalación de gas y los depósitos de 100 litros de agua limpia y residual.
El chasis y el habitáculo se aseguran con lógicas distintas: la póliza del coche paga el motor, pero rara vez repone la nevera o la batería de litio.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| Póliza de coche (todo riesgo) | Chasis, responsabilidad civil y daños del vehículo; el habitáculo queda fuera o con límite bajo. | La cuota más baja sobre el papel, pero no repone la vivienda. |
| Autocaravana a terceros con asistencia | RC obligatoria, lunas y asistencia dimensionada para 3.500 kilos; el habitáculo se añade como módulo. | Horquilla orientativa de 300 a 450 euros anuales. |
| Autocaravana a todo riesgo con habitáculo | Chasis, vivienda, contenido, robo y responsabilidad civil por el uso como vivienda. | Horquilla orientativa de 500 a 800 euros anuales. |
Las horquillas son orientativas y responden a estimaciones del sector: la prima final depende del valor del vehículo, del equipamiento declarado, de la antigüedad del conductor y de la comunidad autónoma.
Cuánto cuesta y cómo bajar la prima sin recortar coberturas
La prima media del seguro de coche en España se mueve alrededor de los 400 euros anuales, según los datos del sector publicados por Unespa. La de una autocaravana arranca por encima porque el valor asegurado incluye la vivienda. A partir de ahí hay margen legítimo para ajustar la factura sin tocar lo que de verdad protege.
- Declarar el uso real: no cuesta lo mismo una autocaravana de fin de semana que una que duerme fuera 200 noches al año.
- Ajustar el valor asegurado: sobreasegurar el habitáculo encarece la póliza sin mejorar la indemnización.
- Subir la franquicia en daños propios: la franquicia, la parte del siniestro que asume el usuario antes de que la aseguradora pague, es la palanca más rápida.
- Acumular el bonus malus del coche y agrupar pólizas: varias compañías trasladan el historial sin siniestros y descuentan por tener hogar y vehículo en el mismo grupo.
- Añadir alarma, inmovilizador o geolocalización y guardar el vehículo en recinto cerrado: dos factores que rebajan la prima de robo.
La letra pequeña que más caro sale es la de las cifras mal declaradas. La masa máxima admisible de la póliza debe coincidir con la ficha técnica: en la Bailey Ascent 69-4TS son 3.500 kilos exactos y la carga útil se queda en 417 kilos. Llenar el depósito de 100 litros de agua limpia consume cerca de una cuarta parte de ese margen. Circular por encima de la masa declarada puede condicionar la cobertura.
Lo que conviene revisar antes de la próxima renovación
El catálogo de pólizas específicas ha crecido en los últimos años y hoy varias compañías —Mapfre, AXA, Allianz o Pelayo, entre otras— comercializan productos con módulo de habitáculo, contenido y responsabilidad civil por el uso del vehículo como vivienda. La tarificación por uso, que ajusta la prima al kilometraje y a la temporada, empieza a llegar también a este segmento, y es una vía razonable para quien pasa meses con la autocaravana parada.
Tres preguntas antes de firmar. La primera: si la asistencia en carretera está dimensionada para un vehículo de 3.500 kilos y 6,98 metros, porque una grúa de turismo no siempre puede remolcarlo. La segunda: qué ocurre al salir de la Unión Europea y si la póliza incluye la carta verde para circular por Marruecos o Turquía. La tercera: hasta dónde llega la cobertura del contenido y si las bicicletas del garaje están dentro o exigen un suplemento.
El hito para revisar todo esto es la renovación anual, o el cambio de vehículo si llega antes. Comparar tres presupuestos con el mismo equipamiento declarado, y no solo con el mismo precio, es la forma más fiable de no pagar de más. El equipamiento de serie de modelos como el presentado en el salón de Birmingham —litio, placa solar y calefacción— ya justifica leer la póliza con calma antes de la primera escapada.
📌 El seguro al detalle
- Qué ofrece este seguro: cubre el chasis y, con el módulo de habitáculo, también mobiliario, electrodomésticos, instalación eléctrica, batería de litio, placa solar y contenido personal, además de asistencia dimensionada para 3.500 kilos y responsabilidad civil por el uso como vivienda.
- A quién va dirigido: propietarios de autocaravana y camper que se conduce con carné B, tanto si hacen uso intensivo todo el año como si viajan de forma estacional y pasan meses con el vehículo guardado.
- Cuánto cuesta: entre 300 y 450 euros anuales en modalidad a terceros con asistencia y entre 500 y 800 euros en todo riesgo con habitáculo, siempre como horquilla orientativa que baja al ajustar franquicia, valor declarado y uso real.