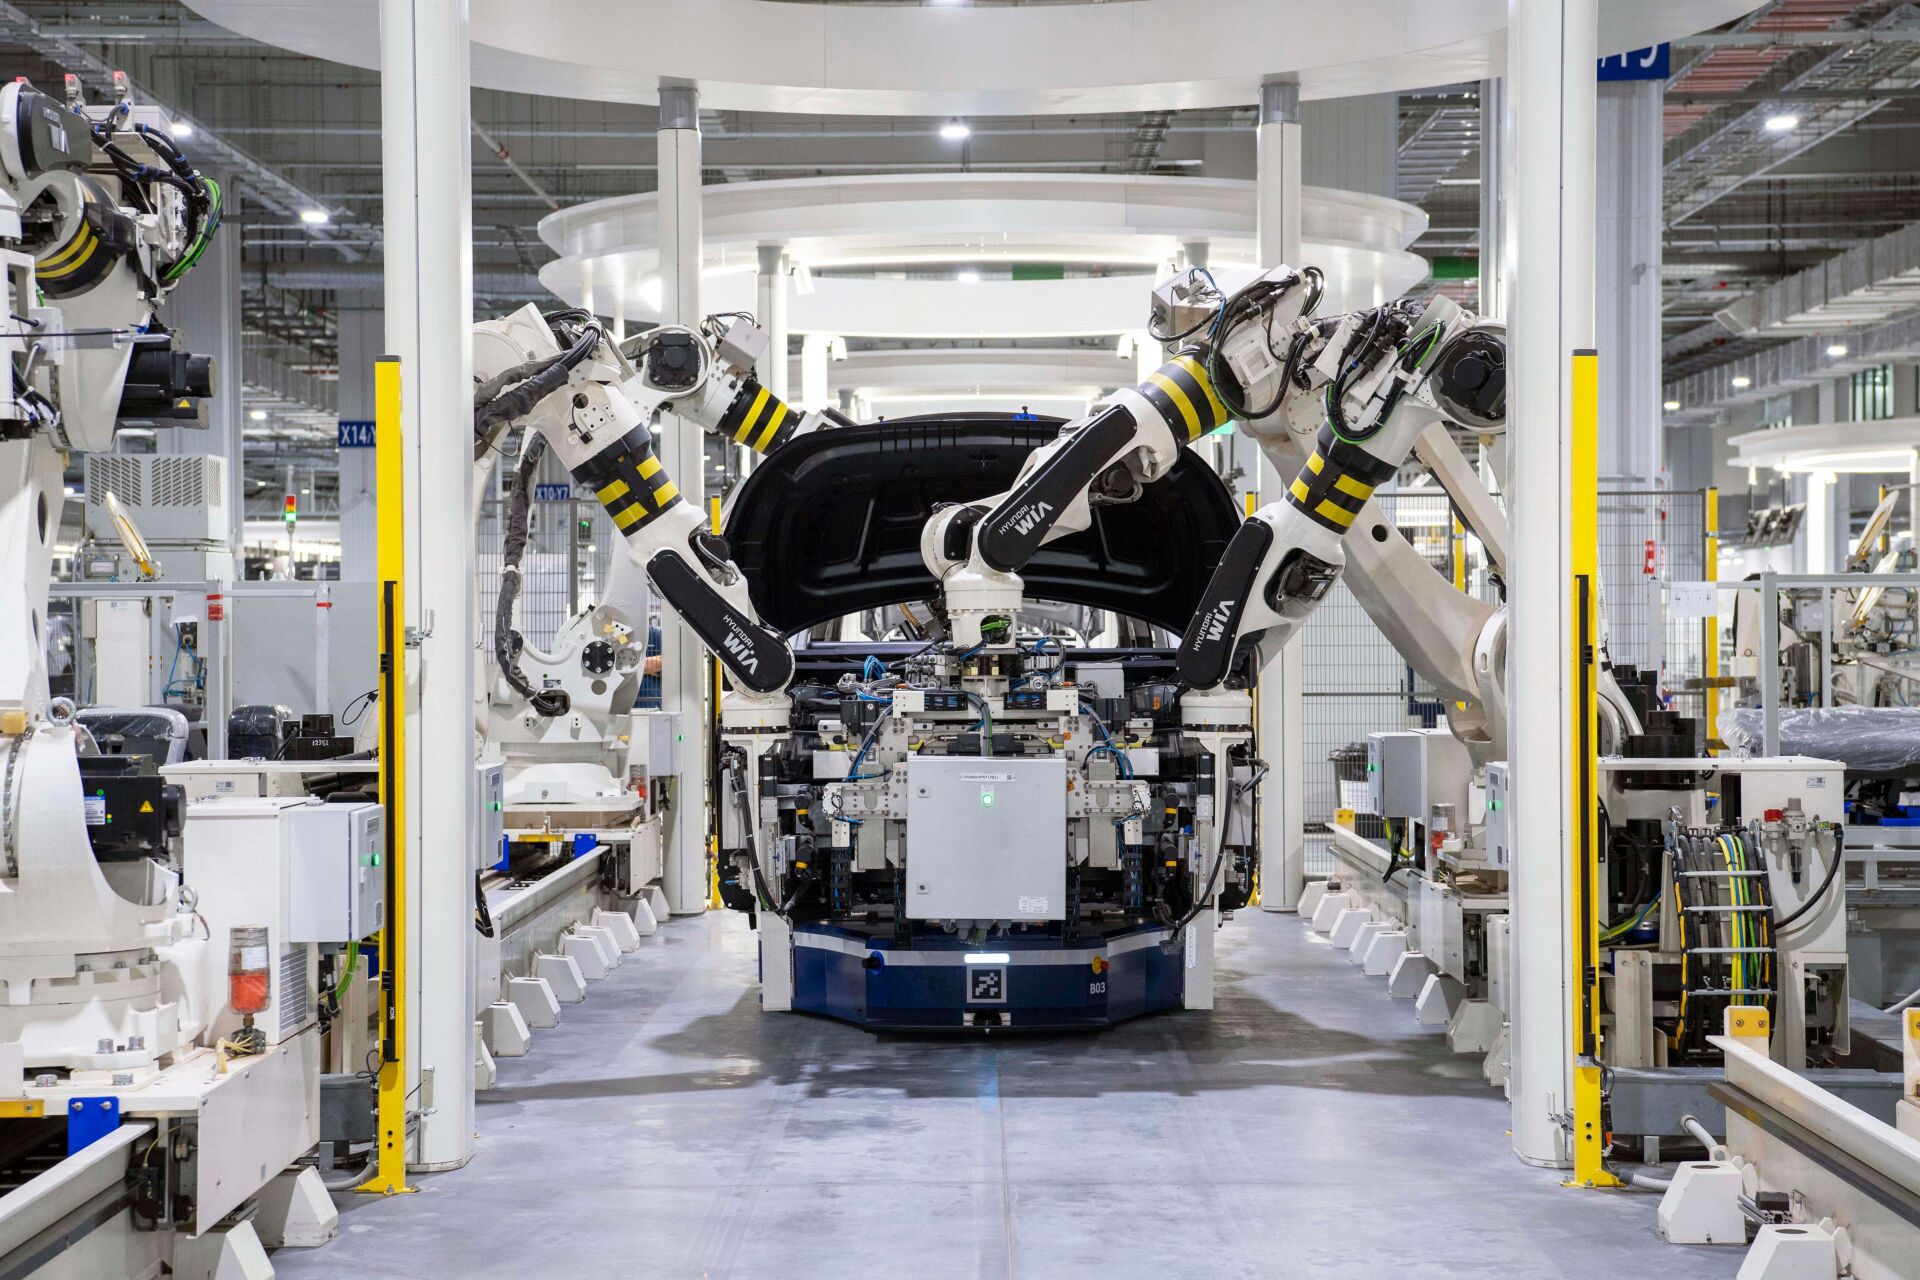

Fabricar un coche en Alemania cuesta casi el triple que hacerlo en Hungría: 45 euros de coste laboral por hora frente a 15,20 euros. Con esa cuenta sobre la mesa, los fabricantes chinos han dejado de mirar a Alemania como primera opción para producir en Europa y han colocado a España en su lista corta.
Lo constata el análisis de AMZ, la red alemana de proveedores de automoción: los grupos asiáticos quieren ampliar su producción europea, pero los costes laborales, energéticos y fiscales alemanes, unas ayudas públicas menos atractivas y una tramitación que alarga la implantación han enfriado el apetito inversor. España, Hungría y Portugal aparecen por delante en las quinielas.
Las razones son de caja. Nada impide fabricar en Alemania; simplemente encarece cada coche que sale de la línea. Y en el segmento donde se juega el volumen, con márgenes estrechos y precios a la baja, un euro de más por unidad es un problema serio.
Qué ha cambiado para que Alemania deje de salir en las quinielas
Durante décadas, el país fue sinónimo de capacidad industrial, tecnología y coches bien hechos. Las condiciones que hicieron posible ese liderazgo no son, sin embargo, las que busca hoy un fabricante que quiere mover cientos de miles de unidades a precio competitivo.
El coste de la mano de obra no lo decide todo, pero pesa como nunca. Durante 2025, el coste laboral medio en Alemania alcanzó los 45 euros por hora, mientras que en Hungría se quedó en 15,20 euros. A lo largo de la vida útil de una planta, esa distancia se traduce en cientos de millones de euros de diferencia.
A eso se suman la factura energética, la presión fiscal, un esquema de ayudas menos generoso que el de los países vecinos y unos procedimientos administrativos que pueden estirar meses la puesta en marcha. Cuatro frentes que, juntos, cambian la decisión.
Alemania no ha perdido la capacidad de fabricar coches; ha perdido la batalla de la hoja de costes, y esa se libra antes de poner el primer ladrillo.
La paradoja es que el país germano sigue siendo el segundo productor mundial de coches eléctricos, solo por detrás de China, según los datos de la asociación alemana de fabricantes VDA. Capacidad tiene de sobra. Lo que no tiene es el coste que hace rentable una inversión nueva.
Por qué España entra en la lista corta
España no compite solo por salario. Su baza es una industria consolidada, con una red de proveedores amplia, experiencia en series grandes y una posición logística que permite abastecer a varios mercados europeos desde el mismo polígono industrial.
- Industria consolidada: plantas de gran volumen y una cadena de proveedores que ya habla el idioma del automóvil.
- Energía renovable: capacidad de generación creciente, factor clave para fábricas con consumos eléctricos altos.
- Logística: acceso rápido a Francia, Portugal y el norte de África.
El precedente más visible está en Zaragoza. La joint venture entre el fabricante de baterías CATL y Stellantis para levantar una gigafactoría ha colocado a España en el mapa de la electrificación industrial, y no precisamente como comparsa.
Zwickau no es una fábrica que se pueda comprar
Hay quien piensa que las plantas alemanas que reducen turnos son una oportunidad para un fabricante chino con prisa. El análisis de AMZ lo desmiente con un ejemplo concreto: Volkswagen Zwickau, en Sajonia, ha pasado de dos líneas de montaje a una, pero sigue siendo una instalación activa de la marca. No está en venta ni se alquila como un local vacío.
Entrar ahí exige un acuerdo industrial complejo, con estructuras laborales y compromisos que no se desmontan en un trimestre. Tener capacidad de producción no equivale a tenerla disponible para un tercero.
Lo que España no puede dar por ganado
Hungría lleva años captando inversión asiática en automoción y baterías, con costes más bajos y una política agresiva de atracción. Turquía y Portugal también pujan por los mismos proyectos. La decisión final depende de la energía, los incentivos, los plazos y el socio local, no solo del salario medio.
La presión, además, sube. Jürgen Mahnkopf, vicepresidente del comité de empresa del Grupo Volkswagen, advierte de que la caída de las ventas en China empuja a los fabricantes locales a buscar compradores fuera de casa. Más oferta china en Europa significa más competencia y precios más ajustados, justo cuando el coche eléctrico deja menos margen que el de combustión.
El mapa industrial que viene
Alemania seguirá siendo el corazón del automóvil europeo durante años. Pero el crecimiento y las inversiones nuevas miran hacia el sur y hacia el este del continente. España tiene la oportunidad servida; lo que haga con los plazos, los incentivos y la energía decidirá si se convierte en fábrica o se queda en simple candidata.
Para el conductor, el trasfondo es sencillo: si el país se consolida como base industrial, llegan empleo, proveedores y modelos ensamblados aquí, con plazos de entrega más cortos y menos dependencia de las importaciones. Si la inversión se va a Hungría o Turquía, el coche se comprará igual, pero se fabricará a dos mil kilómetros de casa.
Información útil para el conductor
- Dato clave: 45 euros por hora de coste laboral medio en Alemania frente a 15,20 euros en Hungría durante 2025, según el análisis de la red de proveedores AMZ.
- Por qué te afecta: el país donde se fabrica un coche influye en su precio final, en los plazos de entrega y en el coste de las piezas de recambio.
- Proyecto español: la gigafactoría de baterías de CATL y Stellantis en Zaragoza es el precedente más visible de inversión asiática en la cadena de la movilidad eléctrica.
- Consejo de Motor16.com: si vas a comprar un eléctrico en los próximos dos años, mira el país de ensamblaje y el origen de la batería; condiciona la disponibilidad de recambios y los tiempos de reparación.
- Curiosidad: Alemania sigue siendo el segundo productor mundial de coches eléctricos, solo por detrás de China, según la VDA.