
La valoración de Stark Future acaba de tocar los 1.200 millones de euros tras cerrar una operación de más de 150 millones. Lo hace en el peor momento posible para el resto del sector: LiveWire, la marca eléctrica de Harley-Davidson, sigue perdiendo dinero a un ritmo que ya incomoda a su matriz. Una capta capital; la otra quema caja.
Highland Europe ha liderado la ronda, con entrada de 1GT —la estrategia de capital privado climático de Morgan Stanley Investment Management— y de Axon Partners, además de inversores y accionistas que ya estaban dentro. Con ese dinero, la compañía de Viladecans se convierte en el primer fabricante europeo de motos eléctricas que supera la barrera de los 1.000 millones de valoración. Para una empresa que empezó a entregar motos hace tres años, el salto es difícil de exagerar.
El detalle importa porque el mercado no está premiando a nadie. Las dos ruedas eléctricas llevan varios ejercicios por debajo de las previsiones que manejaban los propios fabricantes, y en el uso urbano el precio sigue siendo el muro: una moto eléctrica equivalente cuesta hoy bastante más que su alternativa de combustión y no ofrece la misma autonomía real. El capital, sin embargo, ha decidido mirar hacia otro lado del mapa.
Los números que sostienen la valoración: 115 millones y un 77% más
En 2025 la compañía facturó 115 millones de euros y elevó sus ventas un 77% interanual, según los datos que maneja la propia empresa. Puestos en relación con la nueva valoración, el múltiplo ronda las casi 10 veces ventas. Es una cifra exigente para cualquier industrial, y más para un fabricante que compite contra grupos capaces de producir a escala global con estructuras de coste muy distintas.
A ese dato le falta un matiz: Stark no vende volumen, vende margen. Sus motos se mueven en una franja de precio alto, con tiradas cortas, venta directa y una estructura mucho más ligera que la de un fabricante tradicional con red de concesionarios y factorías en tres continentes. El capital que acaba de entrar no va a financiar una guerra de precios. Va a financiar capacidad.
La moto eléctrica no ha fracasado: ha fracasado el producto equivocado en el mercado equivocado. Stark ha encontrado el único rincón donde la batería gana por goleada.
El truco no está en la ciudad: está en el barro
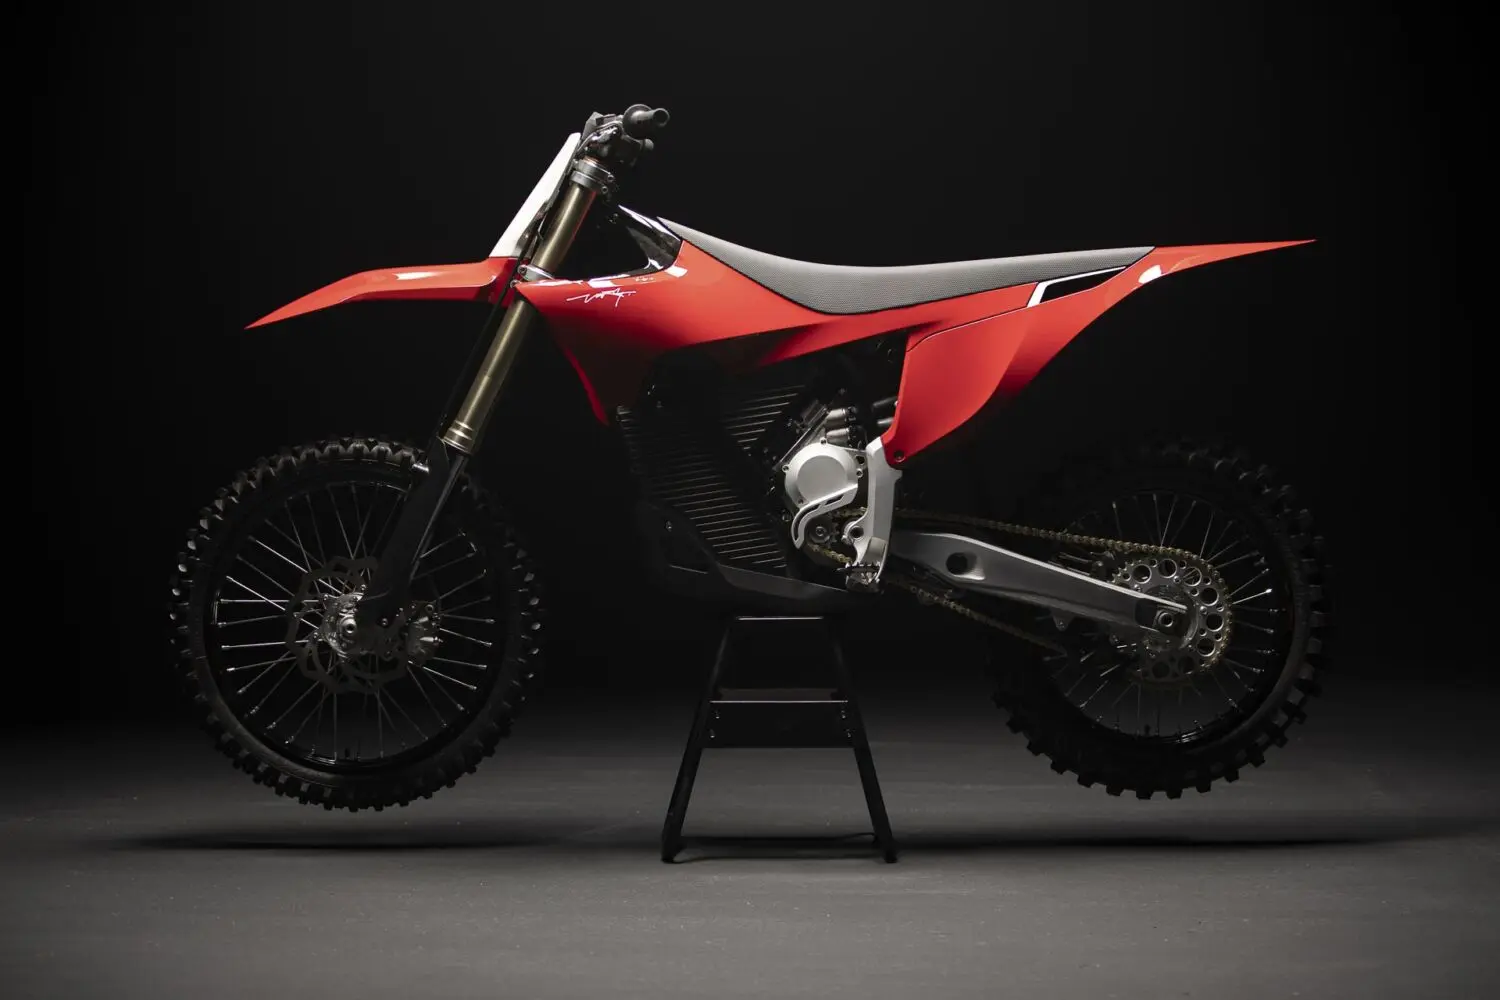
La familia Stark Varg —enduro y supermotard de altas prestaciones— es la que ha abierto la puerta. Ahí el cliente no compra autonomía para ir a la oficina: compra par instantáneo, mantenimiento mínimo y la posibilidad de entrenar en circuitos cerrados sin que el vecindario llame a la policía por ruido. En ese terreno, la moto eléctrica no pelea contra una naked de 125. Pelea contra una moto de cross que exige aceite, filtros y horas de taller.

El respaldo deportivo ha hecho el resto. Stark ganó este año el Campeonato del Mundo de SuperEnduro de la FIM con su versión de enduro, un título que en el paddock del off-road pesa más que cualquier campaña de publicidad. En disciplinas como el enduro el aficionado es conservador, sí. También es el primero que cambia de marca cuando ve una moto ganar de verdad.
Quién debería preocuparse, y no es solo LiveWire
El caso LiveWire funciona como espejo invertido. La marca de Harley-Davidson nació con la estructura de un gigante detrás y una hoja de ruta centrada en la carretera, y acumula ejercicios en pérdidas mientras su matriz intenta justificar la inversión ante los accionistas. Stark ha hecho lo contrario: empezó por un nicho pequeño, caro y muy técnico, y ha crecido desde ahí sin pedir permiso al mercado de masas. Dos estrategias, dos resultados.
La comparación internacional refuerza la lectura. En el off-road eléctrico ligero, los fabricantes chinos llevan años comiéndose el segmento de entrada con precios que Europa no puede igualar, mientras en Estados Unidos el negocio se ha concentrado en la moto urbana de precio medio. El hueco de las altas prestaciones de campo quedaba libre, y ahí se ha metido una empresa catalana con fábrica propia y control sobre el motor y la batería. Esa es la parte que los inversores están comprando.
La duda razonable es de calendario. Una valoración de 1.200 millones exige defender la categoría antes de que los grandes repliquen la fórmula, y replicarla no es trivial: requiere know-how de propulsión, software y, sobre todo, una red de servicio en el terreno donde se rompen estas motos. El foso defensivo de Stark no es el motor. Es la posventa en el barro.
Lo que viene ahora no se mide en bolsa sino en unidades producidas y en talleres abiertos. Los 150 millones dan aire para industrializar, pero también elevan el listón: cualquier tropiezo en producción o en garantías durante los próximos ejercicios se leerá con la lupa de un múltiplo que no admite errores. La próxima prueba no es financiera. Es de fábrica.
Análisis de Impacto Motor16
- Dato de mercado: Stark Future facturó 115 millones de euros en 2025 con un crecimiento del 77% y cierra una ronda de más de 150 millones que eleva su valoración a 1.200 millones, el primer fabricante europeo de motos eléctricas por encima de los 1.000.
- El rumor: sin confirmación oficial de ninguna de las partes, en el entorno financiero del sector se especula con que próximas ampliaciones de capital puedan incorporar a un socio industrial tradicional. La entrada de Morgan Stanley vía 1GT deja esa puerta abierta.
- Veredicto: el nicho de campo de altas prestaciones es rentable y defendible a corto plazo, pero el múltiplo asume una ejecución industrial impecable. La valoración es creíble; el calendario, exigente.