
Bruselas limita a 350.000 unidades anuales los híbridos chinos: menos de la mitad de los 800.000 que se venderán este año en Europa.
El pacto franco-alemán que Emmanuel Macron dejó caer en el Salón de París ya tiene forma técnica. El comisario de Comercio de la UE, Maros Sefcovic, confirmó el límite a las importaciones de híbridos e híbridos enchufables procedentes de China y fijó su entrada en vigor en diciembre de 2026. No es un arancel: es un techo de volumen.
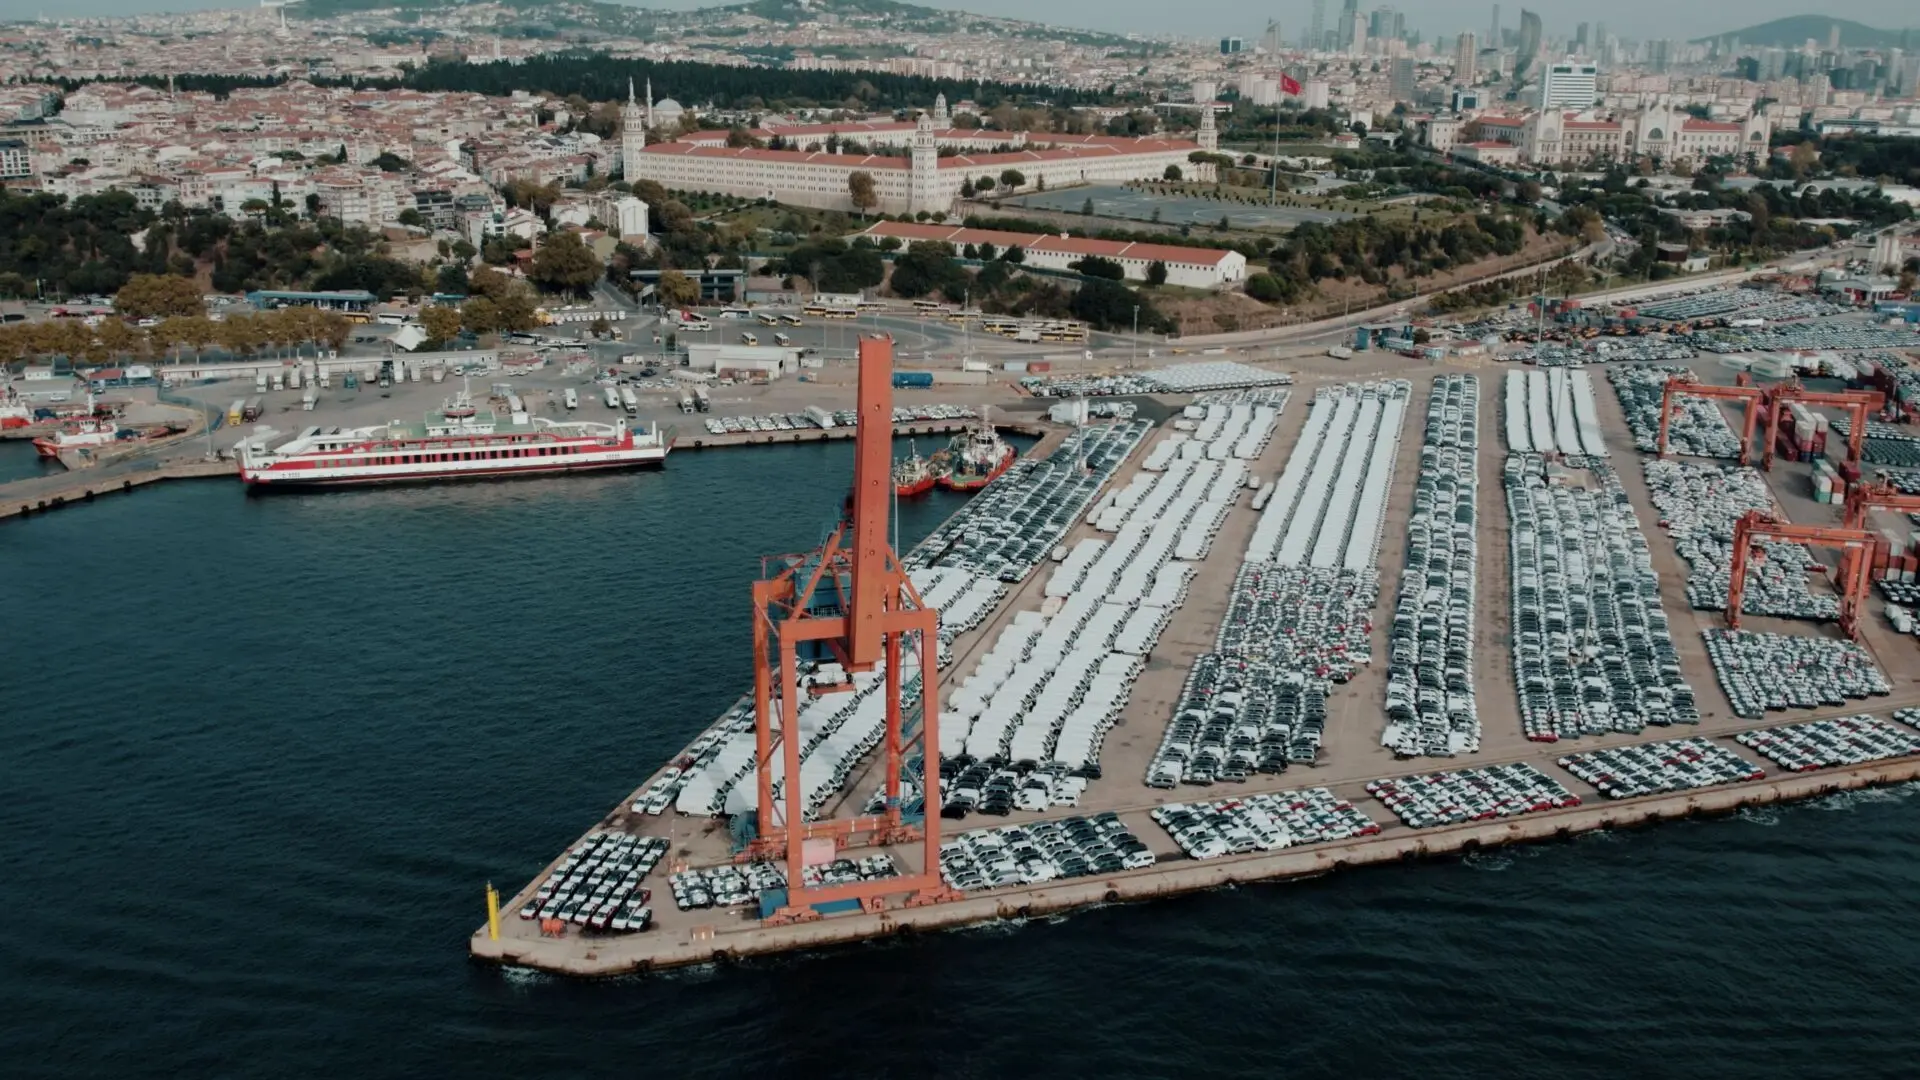
Ese matiz importa. Los coches que superen la cuota no pagarán un euro extra de arancel, pero se quedarán retenidos en la aduana de los puertos europeos. El fabricante que envíe el coche número 350.001 asume así un coste financiero, y logístico que ningún departamento de ventas quiere firmar. La cuota es un arancel disfrazado de aduana.
La contrapartida también está pactada. China recorta a la mitad los aranceles sobre el calzado, el aceite de oliva y los helados europeos, rebaja los de las piezas de automóvil y facilita las licencias de exportación de tierras raras. Para España hay más de lo que parece: aceite y calzado son dos sectores exportadores con exposición directa a Asia.
De 800.000 a 350.000 coches: el techo que nadie había puesto
La cifra que ordena todo es sencilla. Europa estima que cerrará este año con alrededor de 800.000 híbridos e híbridos enchufables chinos vendidos dentro del bloque. El nuevo techo deja esa cifra en 350.000 unidades al año. No hay trampa aritmética, hay recorte.
El comprador español lo notará antes en la oferta comercial que en la etiqueta. Sin aranceles directos sobre el precio de venta, el ajuste llega por otro camino: las marcas dejan de pelear con versiones de acceso y priorizan acabados con más margen. Los chollos de gama baja, que han sido el gran argumento de venta de las firmas chinas en España, son los primeros que desaparecen del configurador. El resto sube, poco a poco, sin titulares.
Blindar el mercado sin subir un arancel es más barato políticamente y más difícil de impugnar, pero el efecto sobre el comprador es idéntico: menos coche y más caro.
Los modelos que sostienen ese volumen son reconocibles: el MG ZS Hybrid+, el MG HS PHEV, el BYD Seal U DM-i y los dos superventas de Chery, el Omoda 5 PHEV y el Jaecoo 7 PHEV. Todos compiten en la franja donde el particular compara con un europeo equivalente. Los plazos de entrega se estirarán y las marcas darán salida primero al stock que ya está en campa.
¿Quién gana con esto? Sobre el papel, los fabricantes europeos. En la práctica, gana todo el que ensamble dentro de la Unión: los coches montados en Hungría, y en el futuro los que salgan de plantas españolas, quedan fuera de la cuota. La protección no va contra un país, va contra un origen de fabricación.
Quién gana y quién pierde: la cuota premia a quien ensambla dentro de la UE
La primera derivada estratégica es evidente. Si el límite se aplica por origen y no por marca, la respuesta racional de cualquier fabricante chino con volumen en Europa es montar el coche aquí. Cada planta nueva en suelo europeo es una inversión y, además, un salvoconducto comercial. La cuota no frena la entrada china: la reubica.
Para los grupos europeos, el efecto es asimétrico. En el segmento B híbrido, donde las firmas chinas han crecido más rápido en España, la presión de precio desaparece por decreto y eso alivia márgenes comprimidos durante dos ejercicios. En paralelo, quien produce fuera de la UE —Marruecos, Turquía, Reino Unido— no recibe ninguna ventaja nueva. La medida protege una fábrica, no una bandera.
Hay un tercer actor incómodo: el concesionario. Menos unidades disponibles, entregas más largas y menos argumento promocional para cerrar una venta. El canal llevaba años usando el coche chino como anzuelo de tráfico en la puerta del concesionario, incluso para quien acababa comprando otra marca. Ese anzuelo se queda sin cebo.
La letra pequeña: un instrumento viejo con riesgos nuevos
El tope a los híbridos chinos no inventa nada. Es la misma familia de instrumentos que Francia e Italia usaron en los años ochenta contra el automóvil japonés, cuando los acuerdos voluntarios de exportación limitaban cupos por país en lugar de gravar el producto. Dieron aire a la industria local y enseñaron su otra cara: el consumidor pagó durante años un sobreprecio silencioso que no aparecía en ninguna estadística de precios.
Antes del arancel a los eléctricos chinos aprobado tras la investigación antisubvenciones, Bruselas intentó durante meses la vía de los compromisos de precio mínimo por marca. Aquel camino se atascó. Este se gestiona por volumen y por aduana: más fácil de ejecutar y más difícil de recurrir. También más opaco, porque el sobreprecio al comprador no existe formalmente.
Queda la duda de si 350.000 unidades son un techo o un punto de llegada. Si la demanda europea de híbridos enchufables mantiene el crecimiento de doble dígito, el cupo se convierte en un encarecimiento estructural y no en una medida transitoria. Si se enfría, las marcas europeas recuperarán cuota sin haber movido una sola pieza de su estrategia técnica.
El primer termómetro serán las matriculaciones del primer trimestre de 2027, cuando se vea si el flujo se corta de golpe o se recoloca vía producción local. Hasta entonces, quien tenga en su lista un Omoda 5 PHEV o un MG ZS de acceso dispone de una ventana razonable para decidir.