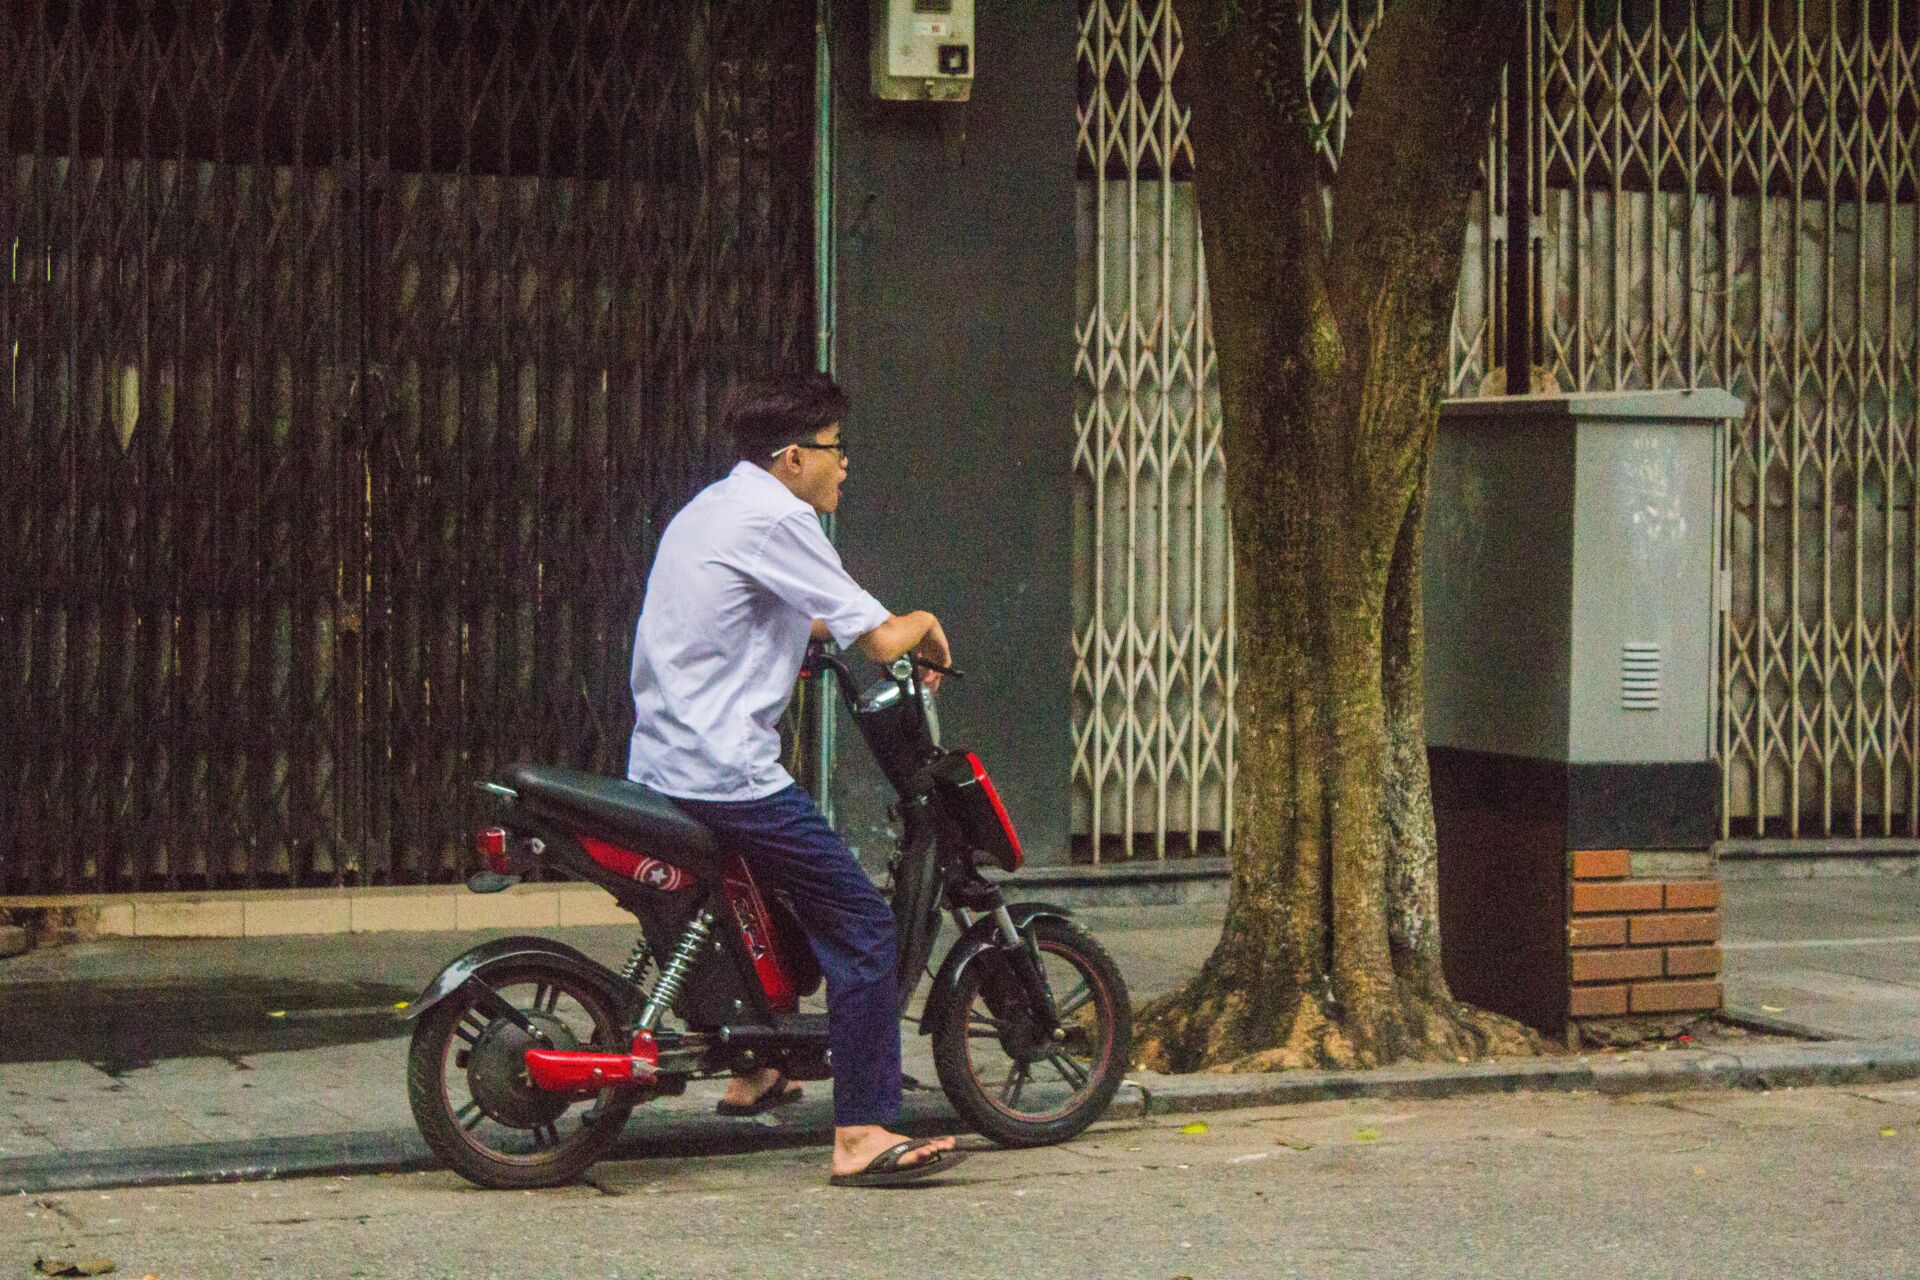

Un seguro de patinete eléctrico cuesta entre 30 y 80 euros al año. Esa prima paga, sobre todo, la responsabilidad civil: los daños que causes a un peatón, a otro vehículo o al mobiliario urbano mientras circulas con el VMP. La duda aparece en la letra pequeña, porque la póliza no cubre todo lo que el usuario imagina.
Qué paga la responsabilidad civil si atropellas a un peatón
La responsabilidad civil es la obligación de reparar el daño causado a un tercero. En un patinete, el siniestro más habitual es el atropello en acera, paso de cebra o zona peatonal: contusiones, fracturas, días de baja, gastos médicos y, si hay reclamación, indemnización por lesiones. La póliza asume esos importes hasta el capital contratado, que en el mercado se mueve entre 15.000 y 300.000 euros según la modalidad.
El límite indemnizatorio es la cifra que más importa y la que menos se mira. Es el techo que paga la aseguradora: por encima, el resto sale del bolsillo del conductor. Un atropello con lesión grave y reclamación judicial puede superar con holgura un capital de 15.000 euros.
Junto a la responsabilidad civil, las pólizas de VMP suelen incluir defensa jurídica y reclamación de daños. Se activan cuando llega la carta de un abogado o cuando hay que reclamar a un tercero que ha golpeado el patinete.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo anual |
|---|---|---|
| Responsabilidad civil básica | Daños a peatones y a bienes de terceros hasta el capital contratado | Entre 30 y 60 euros. |
| Responsabilidad civil ampliada | Añade defensa jurídica, reclamación de daños y asistencia | Entre 60 y 110 euros. |
| Daños propios y robo | Suma la reparación del patinete y el robo, con franquicia habitual | Entre 110 y 200 euros. |
Qué queda fuera y cuánto cuesta cubrirlo
Dos exclusiones se repiten en casi todas las pólizas de VMP. La primera es el robo cuando el patinete se deja en la vía pública sin anclaje a un elemento fijo o fuera del domicilio: cada compañía fija sus condiciones. La segunda son los daños del propio vehículo. Si te caes y rompes la horquilla, la reparación corre de tu cuenta salvo que hayas contratado daños propios.
Ahí entra la franquicia, la parte del siniestro que asume el usuario antes de que la aseguradora pague. En daños propios de VMP se mueve entre 50 y 150 euros. Para una reparación de 180 euros se come casi toda la indemnización; para una de 900, la cobertura compensa.
La responsabilidad civil protege tu patrimonio, no tu patinete: si el golpe lo llevas tú, la reparación sale de tu bolsillo salvo que contrates daños propios.
Hay más supuestos que dejan el siniestro sin cobertura: circular por la acera o por vías prohibidas, superar los 25 km/h, manipular el limitador o viajar dos personas en el patinete. Las condiciones exigen casco y una edad mínima del conductor, y algunas pólizas excluyen el uso profesional.
El contexto: normativa en marcha y revisión de la prima
La normativa de VMP que mantiene la DGT fija el marco técnico del vehículo: potencia, velocidad máxima de 25 km/h y certificado de circulación. La DGSFP, el organismo que supervisa el sector asegurador, publica las novedades que afectan a estas pólizas. La extensión del seguro obligatorio a los patinetes figura en el calendario normativo, sin fecha de aplicación cerrada, así que conviene comprobar el estado del trámite antes de renovar.
Mientras esa obligación no sea exigible, quien atropella a un peatón responde con su patrimonio: la responsabilidad civil extracontractual no depende de que exista una póliza. Ese es el motivo por el que el seguro voluntario tiene sentido incluso antes de que la norma lo imponga.
Antes de firmar, estas preguntas aclaran la mayoría de dudas:
- Capital de responsabilidad civil y si cubre daños a peatones en acera.
- Si el robo está cubierto fuera del domicilio y con qué requisitos de anclaje.
- Franquicia aplicada a daños propios y a robo.
- Exclusiones por uso, velocidad o manipulación del limitador.
El mercado del VMP se ha orientado hacia pólizas anuales de precio bajo y capitales moderados, y la comparación entre modalidades sigue siendo la vía más directa para ajustar la prima. Revisar el recibo con la vista puesta en el capital de responsabilidad civil evita sorpresas al primer parte.
📌 El seguro al detalle
- Qué ofrece este seguro: responsabilidad civil ante daños a peatones y bienes de terceros, con defensa jurídica y reclamación de daños en las modalidades ampliadas.
- A quién va dirigido: usuario urbano de patinete eléctrico que circula a diario por ciudad y quiere proteger su patrimonio ante un atropello o un golpe a un vehículo.
- Cuánto cuesta: entre 30 y 80 euros anuales en la cobertura básica, y hasta 200 euros al año si se añaden daños propios y robo.