
Asegurar un patinete eléctrico cuesta entre 30 y 80 euros al año. La duda real, para quien lo usa a diario, es si el seguro del hogar ya cubre los daños que pueda causar en la calle.
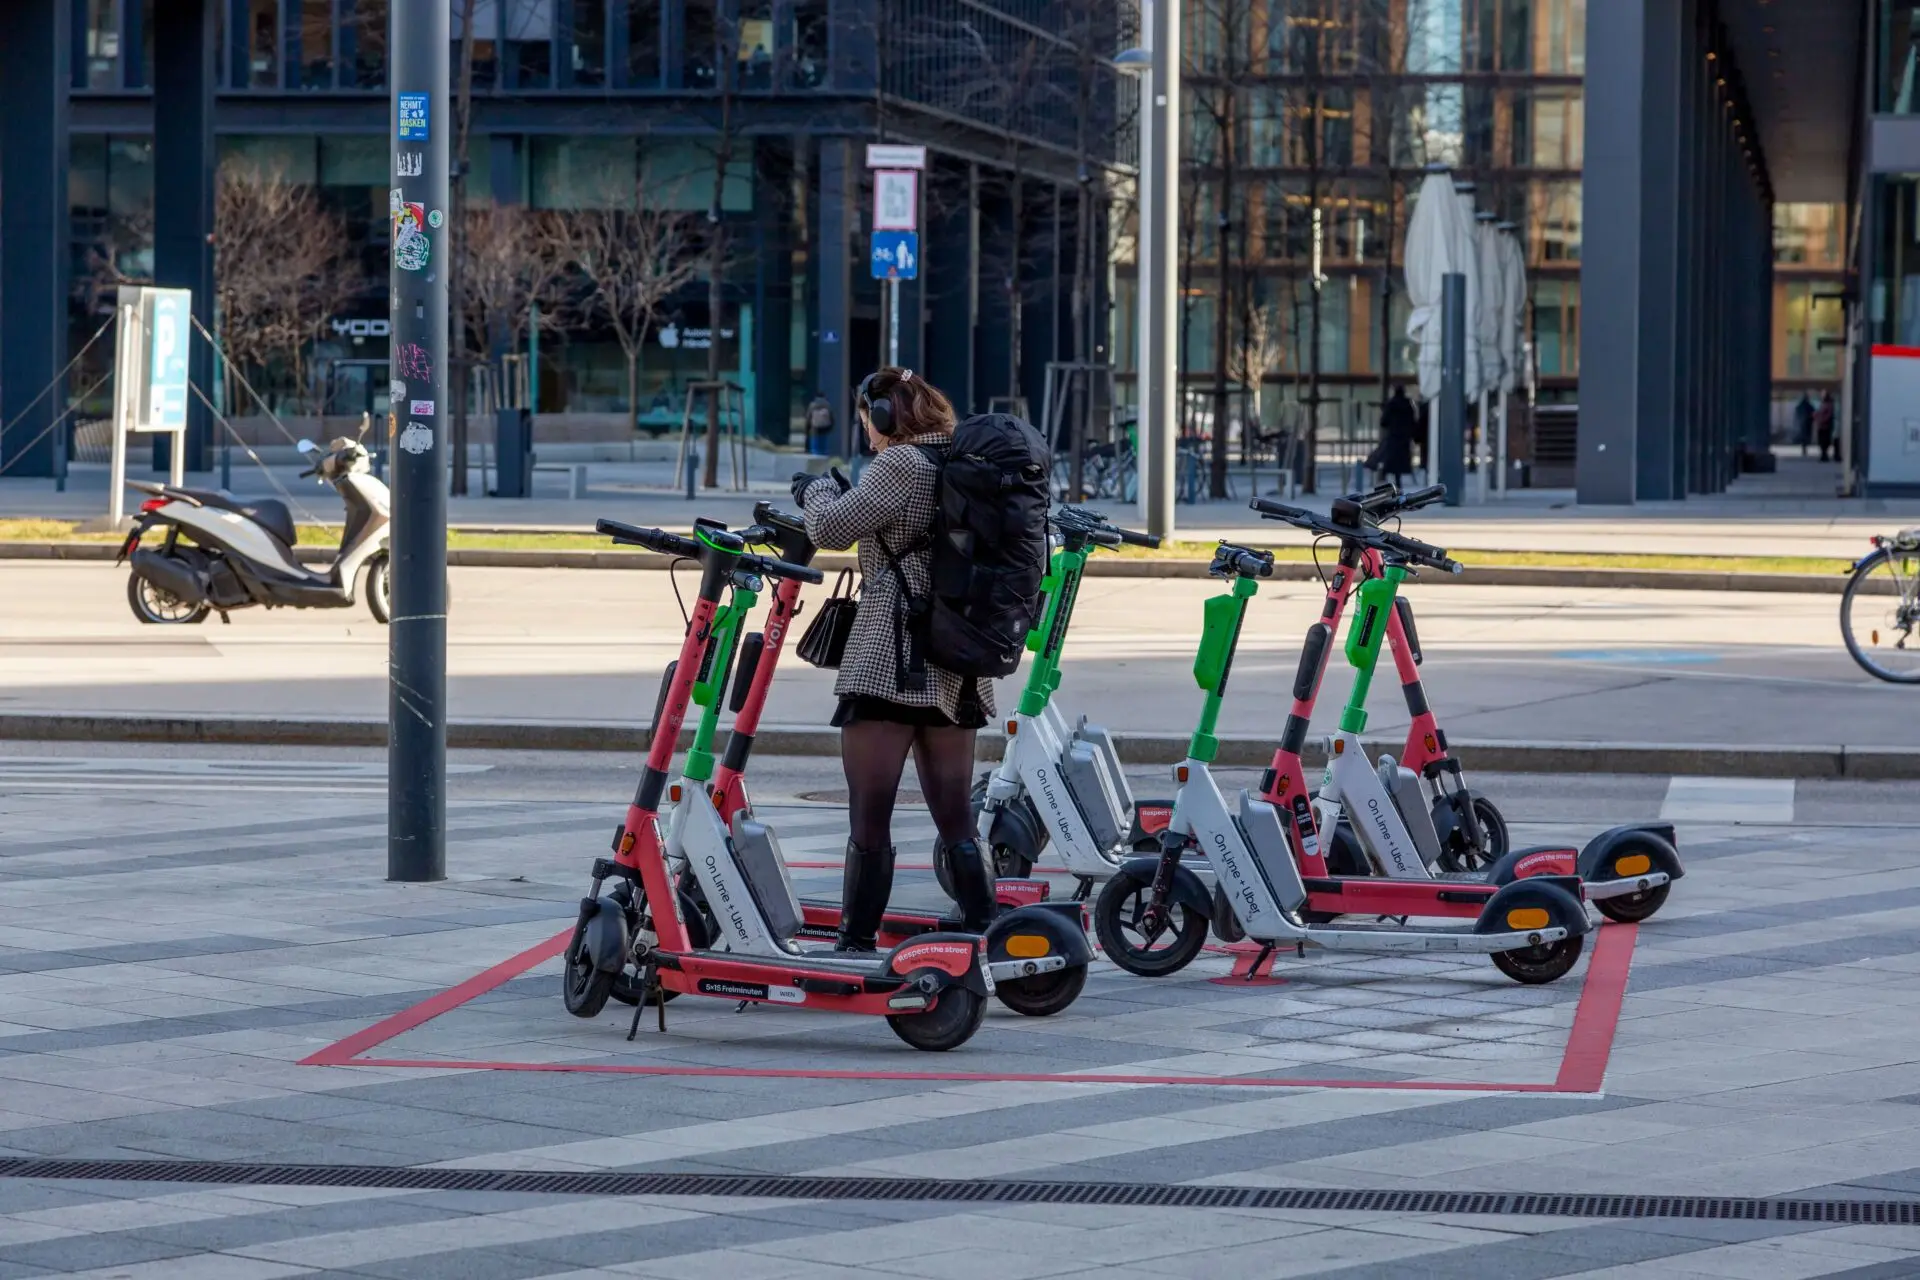
El patinete es un vehículo de movilidad personal (VMP) a efectos de tráfico. Su conductor responde de los daños que cause, igual que un coche, con una diferencia: no siempre hay una póliza específica detrás. La responsabilidad civil —la obligación de reparar el daño causado a un tercero— cubre ese riesgo.
Qué cubre la responsabilidad civil del patinete y qué queda fuera
Una póliza de responsabilidad civil para VMP responde de los daños materiales y las lesiones que el conductor provoca a terceros: un peatón en el paso de cebra, el retrovisor de un coche aparcado, la vitrina de un comercio. Es la garantía que impide que un golpe de 800 euros salga del bolsillo del usuario.
Lo que no cubre es el patinete en sí. Ni el robo, ni la rotura de la batería, ni los daños del propio conductor. Esas garantías se contratan aparte.
El mercado resuelve ese riesgo con tres modalidades.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| Responsabilidad civil básica | Daños a terceros: lesiones y daños materiales en la vía pública | Desde 30 euros anuales |
| Seguro del hogar (RC familiar) | Daños a terceros en uso privado, con límite y posibles exclusiones | Sin coste adicional si la póliza ya está contratada |
| RC con robo y daños propios | Daños a terceros más robo del vehículo y reparación por accidente | Entre 60 y 80 euros anuales |
La póliza ampliada añade robo y daños propios con una franquicia: la parte del siniestro que asume el usuario antes de que la aseguradora pague. En patinetes de gama alta, con baterías de más de 700 euros, esa garantía cambia la factura de una reparación.
Cuándo basta el seguro del hogar y cuándo conviene una póliza propia
El seguro del hogar incluye una cobertura de responsabilidad civil (RC) familiar que responde de daños causados en la vida privada. Muchas pólizas domésticas admiten el uso del patinete en desplazamientos personales sin ánimo de lucro. Ahí aparece la primera frontera: el reparto.
Un servicio de reparto es uso profesional. Los condicionados domésticos lo excluyen y las pólizas específicas de VMP también suelen dejarlo fuera salvo contratación aparte. Un rider que causa daños en un portal durante un pedido no encuentra, en la mayoría de los casos, cobertura en su seguro de casa.
Cuatro comprobaciones bastan antes de dar por buena la cobertura del hogar:
- Que el condicionado no excluya los vehículos a motor: el VMP es vehículo, no bicicleta.
- El límite de la RC familiar y si se aplica franquicia.
- Que el uso sea estrictamente privado, sin desplazamientos para la empresa.
- Que la póliza esté al día y cubra el domicilio donde se guarda el patinete.
Si el patinete vale 900 euros y duerme en el rellano, el robo pesa más que la RC en la decisión de compra. La garantía de daños propios gana peso cuando la reparación de la batería puede costar más que la prima de varios años.
La responsabilidad civil protege el bolsillo frente a terceros; el robo y los daños propios protegen la inversión. Son dos decisiones distintas y conviene tomarlas por separado.
Qué mirar antes de firmar y hacia dónde va el seguro de VMP
La normativa de tráfico ya contempla que los VMP cuenten con un seguro de responsabilidad civil, con una aplicación que avanza al ritmo del reglamento que concrete su exigencia. La información publicada por la DGT insiste en que el patinete es un vehículo y circula con las mismas reglas que el resto. Mientras la obligación se concreta, lo prudente es revisar qué cubre la póliza que ya se tiene.
El mercado se ha movido hacia primas bajas. Los comparadores manejan horquillas de 30 a 80 euros anuales para pólizas de VMP, según los datos que publica el comparador Rastreator, con diferencias que dependen del valor del vehículo y de si el uso es privado o profesional.
Antes de firmar, tres preguntas al asesor: si el uso de reparto queda cubierto, si la batería entra en la garantía de daños propios y qué franquicia se aplica. La revisión anual de la prima sigue siendo la forma más eficaz de no pagar de más.
📌 El seguro al detalle
- Qué ofrece este seguro: responsabilidad civil frente a terceros, con opción de robo y daños propios con franquicia.
- A quién va dirigido: usuarios urbanos de patinete eléctrico, del trayecto diario al reparto con póliza específica.
- Cuánto cuesta: entre 30 y 80 euros anuales; el seguro del hogar puede cubrir la RC sin coste extra en uso privado.