
El robotaxi de Bolt que empezará a rodar por Madrid en 2027 no llevará conductor al volante, pero sí necesitará una póliza en regla. La pregunta que el sector no ha cerrado es quién firma ese seguro de coche autónomo: el operador de la flota, el fabricante del software o el propietario del vehículo.
25.000 vehículos, Nivel 4 y una fecha: qué ha anunciado Bolt
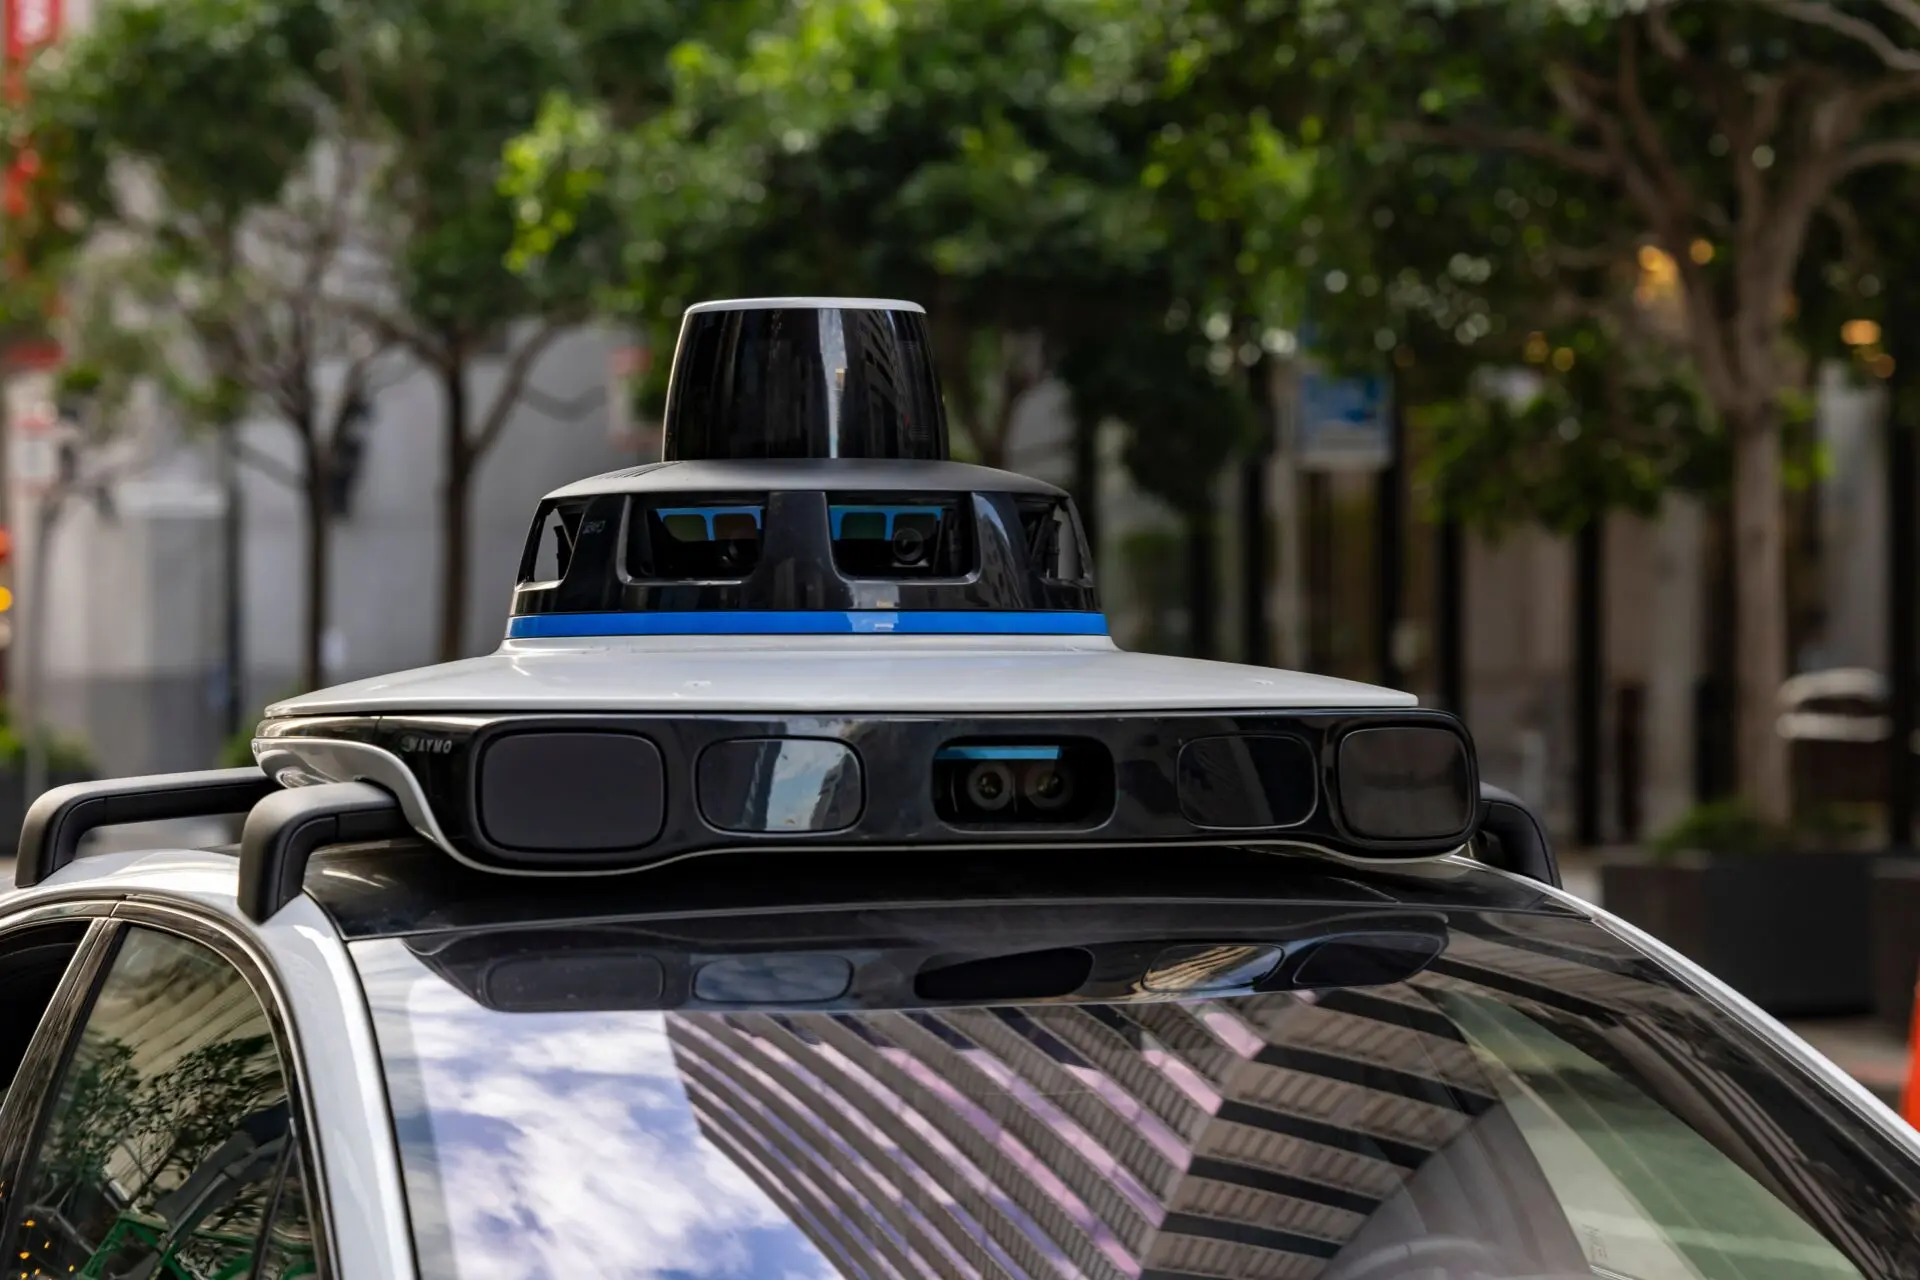
La plataforma de movilidad ha elegido la arquitectura de conducción autónoma de NVIDIA, conocida como Alpamayo Stack, y los vehículos eléctricos de Lucid Motors para su programa europeo de transporte bajo demanda sin conductor. El arranque efectivo en la capital está fijado para 2027, con unidades de prueba destinadas a recoger datos de tráfico real y a validar los algoritmos.
El plan arranca con 25.000 vehículos de Nivel 4, sin intervención humana en condiciones definidas, y apunta a 100.000 robotaxis en Europa en 2035. Después del estreno en Luxemburgo, Alemania figura como siguiente mercado prioritario.
La elección de Madrid responde, según la compañía, al marco regulatorio que la Comunidad de Madrid y las autoridades nacionales están impulsando para la movilidad autónoma comercial. La fase de mapeo y validación quedará sujeta a la aprobación de esas mismas autoridades, un trámite que condiciona el calendario.
La póliza seguirá colgando del vehículo, no del asiento del conductor: el debate real es qué compañía asume el fallo del software.
Quién asume la responsabilidad civil del vehículo autónomo
La ley española de responsabilidad civil y seguro en la circulación, el texto refundido de 2004, obliga a asegurar todo vehículo que circule y opera con responsabilidad objetiva: responde quien conduce, aunque no haya culpa, por el riesgo que crea. En un Nivel 4 no hay conductor, y ese vacío es el que aseguradoras y operadores tienen que resolver antes de 2027.
El esquema que se perfila combina dos capas. La primera es la póliza obligatoria del vehículo, que responde ante terceros hasta los mínimos armonizados en la Unión Europea: 6,45 millones de euros por siniestro en daños personales y 1,3 millones en daños materiales. La segunda es una cobertura de responsabilidad de producto que asumiría el fabricante cuando el origen del fallo está en el software o en los sensores.
A partir de ahí, la duda práctica es a quién reclama el peatón o el conductor golpeado por un robotaxi. El canal natural es la aseguradora del vehículo, con el Consorcio de Compensación de Seguros como red de seguridad cuando el coche no está asegurado o no se identifica al responsable. La supervisión de esas pólizas corresponde a la Dirección General de Seguros y Fondos de Pensiones. La discusión jurídica llega después: si el recargo lo paga el operador o el fabricante.
Para el usuario, el efecto inmediato es limitado. Si un robotaxi te golpea en Madrid en 2027, el canal de reclamación será la póliza del vehículo y, por encima de los mínimos legales, la cobertura voluntaria del operador o la vía judicial. Eso no altera las condiciones de tu propio seguro, pero sí la interlocución: tratarás con la aseguradora de una flota.
Hay una tercera pieza con fecha. El Reglamento europeo de inteligencia artificial sitúa a partir de agosto de 2027 las obligaciones para los sistemas de alto riesgo, entre los que queda encuadrada la conducción automatizada: evaluación de conformidad, registro de datos y trazabilidad de las decisiones. Ese expediente técnico pesará más que cualquier declaración a la hora de decidir quién paga.
Qué conviene vigilar antes de que arranque la primera flota
El primer frente es la autorización: las pruebas en tráfico real dependen del visto bueno regulatorio y, hasta que se cierre, el calendario es una previsión. El segundo es el contrato: conviene que la póliza nombre al operador y al fabricante, fije los límites y deje claro el reparto cuando el fallo sea del sistema. El tercero es el marco legal, que sigue construido sobre la figura de un conductor responsable.
Mientras tanto, Madrid se convierte en banco de pruebas europeo. Lo que ocurra con las primeras unidades de 2027 determinará cómo se tarifican estas flotas y qué coberturas acaban llegando al coche particular con funciones de asistencia avanzada. El horizonte de volumen sigue en 2035.
Si circulas por la capital, tu póliza no cambia. Lo que sí conviene revisar es la cobertura de daños propios y la asistencia ante un siniestro con un vehículo sin conductor identificable: el parte se redacta distinto y la documentación que te pedirán también.