

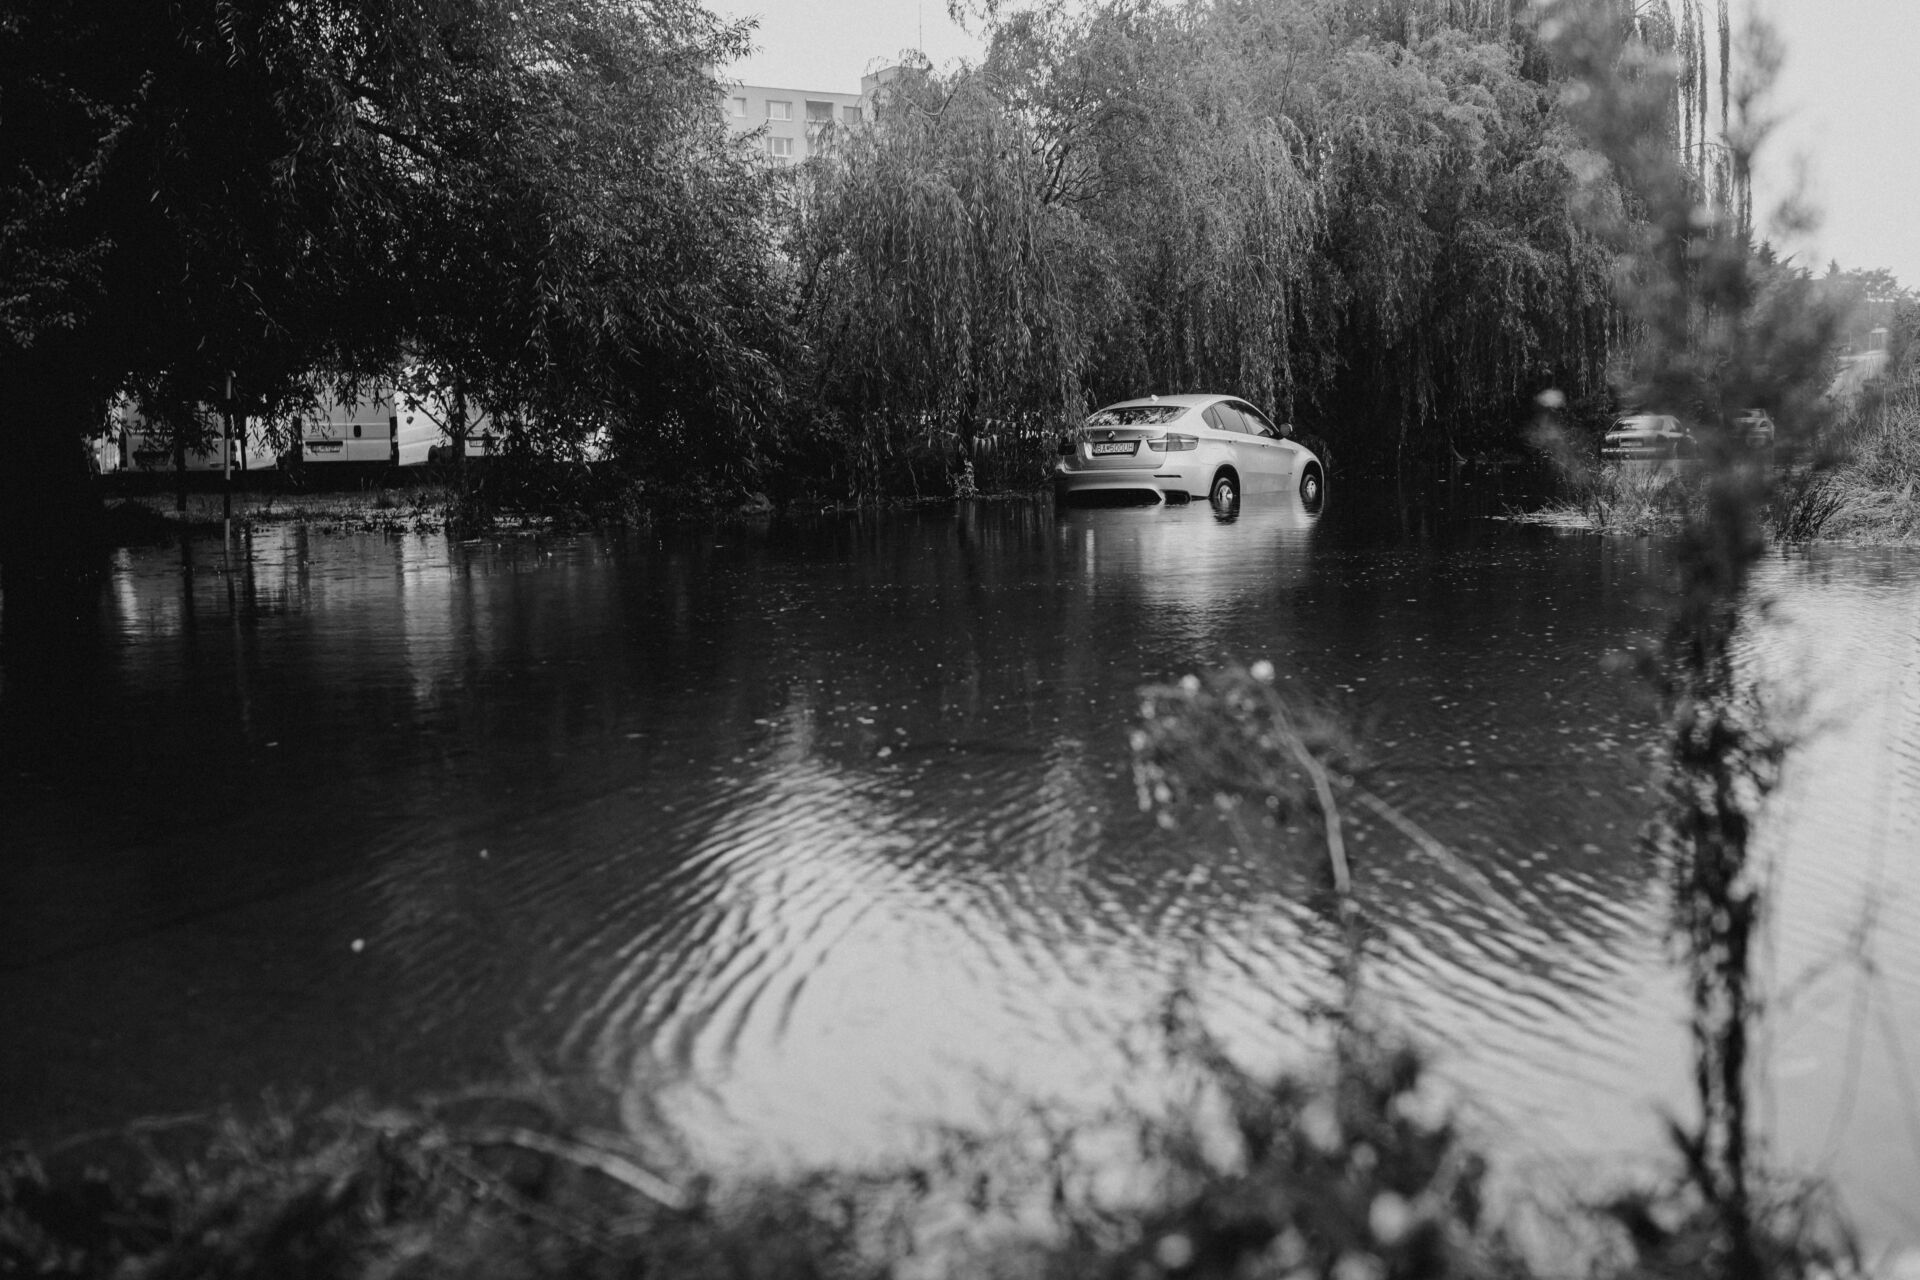

El seguro de coche cubre el granizo solo con daños propios; la inundación la asume el Consorcio, no la aseguradora. Esa frontera entre lo que paga la compañía y lo que paga el organismo público explica buena parte de las dudas que aparecen en el primer parte tras un temporal.
La diferencia no es un detalle administrativo: de ella depende cobrar la reparación en semanas o adelantar el dinero. Las DANAS y las tormentas de granizo de los últimos años han dejado miles de coches con abolladuras y motor ahogado.
Qué cubre tu póliza y qué asume el Consorcio de Compensación de Seguros
El granizo y el viento son daños del propio vehículo. Se cubren solo si la póliza incluye la garantía de daños propios, la que paga la reparación aunque no haya un tercero implicado. Un seguro a terceros básico no la incorpora: protege frente a lo que le haces a otros, no frente a lo que el cielo le hace a tu coche. Para tener granizo cubierto hay que estar en terceros ampliado o en todo riesgo.
La franquicia —la parte del siniestro que asume el usuario antes de que la aseguradora pague— se mueve entre 300 y 600 euros en las pólizas de todo riesgo más habituales. De ahí sale la cuenta: una granizada que deja veinte abolladuras puede costar 400 euros en el taller, así que con una franquicia de 600 euros la reparación saldría íntegra del bolsillo.
Con la inundación, las reglas cambian. Los daños por inundación, lluvia torrencial, tempestad ciclónica atípica o terremoto son riesgos extraordinarios y los indemniza el Consorcio de Compensación de Seguros, no la aseguradora. Basta con tener un seguro en vigor sobre el vehículo afectado, estar al corriente de la prima y que el siniestro ocurra en España. No hay que contratar nada aparte: el recargo que financia al Consorcio ya va en el recibo.
La póliza decide quién paga: tu aseguradora asume el granizo y el Consorcio la inundación, así que el primer paso es saber qué llevas contratado.
Coberturas comparadas
Las horquillas de la tabla son orientativas y varían según modelo y perfil del conductor.
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | Daños a terceros; el granizo y el viento no se cubren porque no hay garantía de daños propios. | Desde unos 200 euros anuales. |
| Terceros ampliado con daños propios | Añade granizo, viento, incendio, robo y lunas al vehículo asegurado. | Entre 250 y 400 euros anuales. |
| Todo riesgo con franquicia | Daños propios completos, con franquicia de 300 a 600 euros a cargo del usuario. | Entre 400 y 700 euros anuales. |
En las tres modalidades, la inundación sigue correspondiendo al Consorcio siempre que exista póliza en vigor.
Cómo se tramita el parte según quién paga
Si el daño es de granizo o viento, el parte va a la aseguradora: se abre el siniestro, se envía el reportaje fotográfico y el perito valora en el taller. Con inundación, la solicitud se dirige al Consorcio, que pide fotografías del vehículo, el parte del seguro y la documentación. Conviene comunicarlo cuanto antes: el plazo de referencia habitual se sitúa en torno a los siete días.
El Consorcio también responde cuando el daño lo causa un vehículo desconocido, sin seguro o robado, y asume la cobertura de automóviles que las compañías no aceptan. Son supuestos distintos al de la DANA, pero comparten la misma lógica: hay un fondo público que responde donde la póliza individual no llega.
Lo que conviene revisar antes de la próxima renovación
En los últimos años el mercado empuja hacia pólizas más ajustadas en precio, y el primer recorte suele caer en la garantía de daños propios. Es la partida que más se nota en la prima anual y la que deja el coche sin cobertura de granizo cuando llega la tormenta. Antes de firmar la renovación, conviene comprobar tres cosas: si hay daños propios, cuál es la franquicia exacta y si el valor asegurado cubre la reparación real.
La garantía de daños propios no suele dispararse en vehículos de más de cinco años, porque el valor de reparación frente al de mercado marca la prima. La renovación anual es el momento de ajustar coberturas sin pagar de más, y el detalle de cada figura figura en la web de la DGSFP.
📌 El seguro al detalle
- Qué ofrece este seguro: la garantía de daños propios cubre granizo, viento, robo e incendio del vehículo; los daños por inundación los indemniza el Consorcio de Compensación de Seguros dentro del mismo recibo.
- A quién va dirigido: conductores con el coche aparcado en la calle o en zonas de tormenta frecuente, y propietarios que quieren cubrir granizo sin contratar un todo riesgo completo.
- Cuánto cuesta: un terceros ampliado con daños propios parte de unos 250 euros anuales; un todo riesgo con franquicia de 300 a 600 euros se mueve entre 400 y 700 euros anuales.






