
Uno de cada tres turismos matriculados en septiembre fue electrificado: 31.945 unidades y un 34% de cuota, según los datos de matriculaciones de ANFAC. El seguro obligatorio no cambia, pero sí lo que conviene asegurar.
Los eléctricos puros subieron un 71,7% y ya son la segunda opción de compra, con 17.366 unidades. En el acumulado del año, los turismos electrificados alcanzan 217.298 unidades y el 23,8% del mercado, según el registro mensual de GANVAM.
Qué debe cubrir el seguro: batería, recarga y asistencia
La batería es el componente más caro del coche y el que más dudas genera en un siniestro. Un todo riesgo cubre los daños propios del paquete de baterías —golpe, incendio o robo—, pero deja fuera la degradación: la pérdida de capacidad con los años es desgaste, no siniestro.
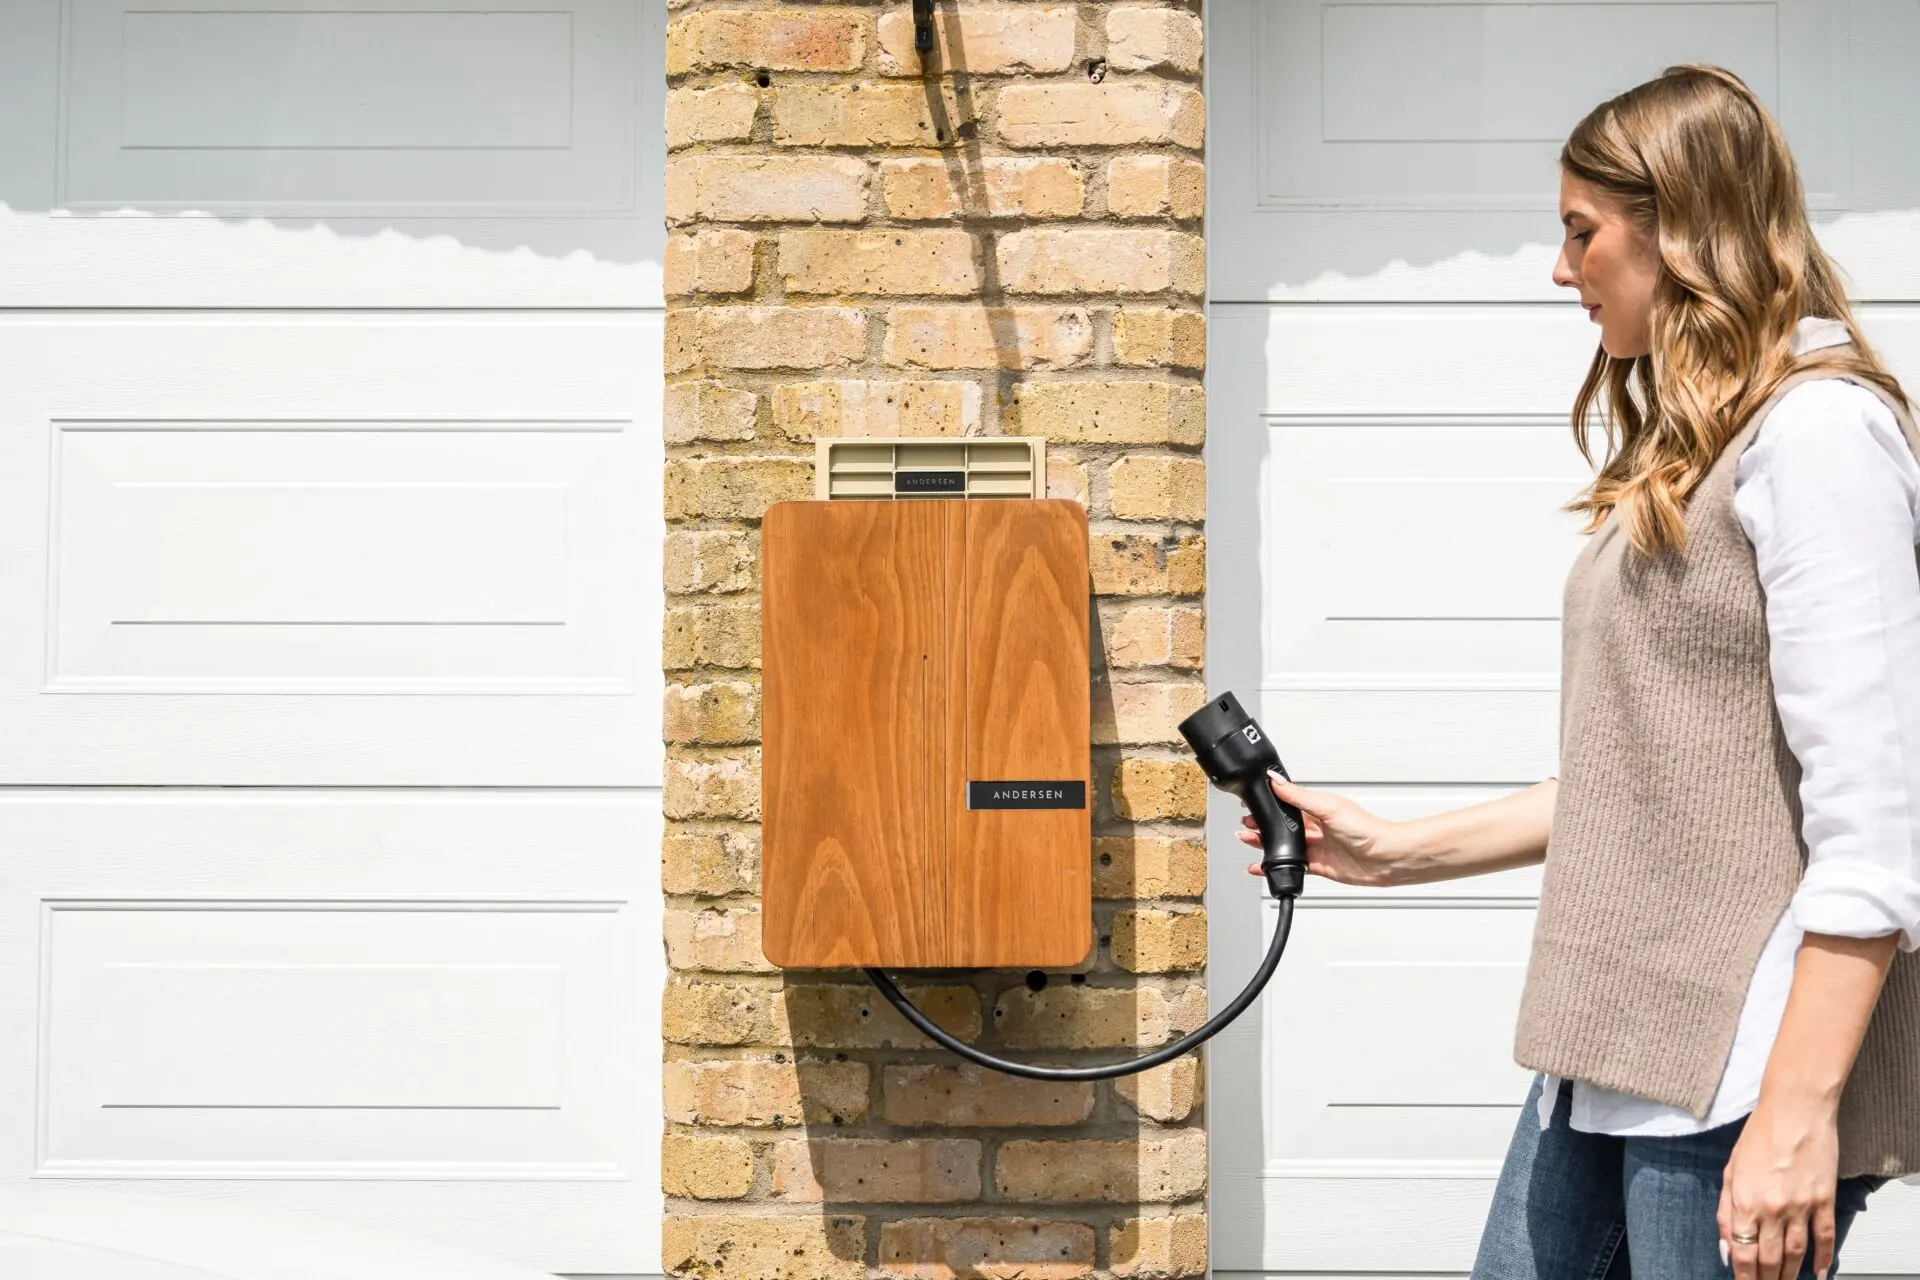
El segundo frente es la recarga. Si el coche se queda sin batería en ruta, la asistencia no se resuelve con una grúa al taller, sino con una recarga de emergencia o con el traslado al punto de carga más próximo. Conviene comprobar si está incluida y con qué límite en euros. El wallbox doméstico suele ir cubierto en el seguro de hogar.
La batería y el cable de carga son las piezas que más se dañan y las que menos se revisan al comparar pólizas.
Queda el tercer frente: la asistencia en carretera. En un eléctrico, el arrastre exige plataforma y el destino puede ser un punto de recarga y no un taller. Ahí entran el kilometraje de arrastre y la cobertura del cable de carga, que no incluyen todos los contratos.
- Daños propios en el paquete de baterías.
- Recarga de emergencia o traslado al punto de carga.
- Grúa con plataforma y arrastre suficiente.
- Sustitución del cable de carga homologado.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | Responsabilidad civil obligatoria. | Desde unos 200 euros anuales. |
| Terceros ampliado | Suma robo, incendio, lunas y batería. | Entre 350 y 500 euros anuales. |
| Todo riesgo con franquicia | Daños propios completos, batería incluida. | Entre 500 y 800 euros anuales. |
Las horquillas son orientativas y varían según el modelo, el valor del vehículo y el perfil del conductor. En eléctricos suelen superar a las de un coche equivalente de combustión, porque la reparación exige mano de obra especializada en alta tensión.
Cómo elegir la póliza según tu uso
Un conductor urbano con un eléctrico de uso diario encuentra su equilibrio en una cobertura a terceros ampliado: paga menos prima y mantiene robo, incendio y lunas. Con un híbrido enchufable y trayectos largos, conviene mirar con lupa el límite de arrastre.
La franquicia —la parte del siniestro que asume el conductor— es la palanca más directa para ajustar la prima. Pasar de 300 a 600 euros de franquicia abarata el recibo, aunque la diferencia depende de cada compañía y de cada modelo.
El bonus malus —el sistema que premia al conductor sin siniestros y penaliza al que los acumula— no se reinicia al cambiar de coche. Cambiar a un eléctrico no borra los años de buen historial, aunque la prima varíe porque cambia el valor asegurado. Compañías como Mapfre o Mutua Madrileña han ido incorporando garantías específicas para electrificados, con coberturas de batería y asistencia con recarga móvil.
Qué mirar en la letra pequeña antes de firmar
El primer dato que conviene revisar es el valor asegurado. La batería envejece y el valor del coche cae rápido: muchas pólizas ofrecen valor de nuevo durante los primeros meses y después pasan a valor de mercado. Si la diferencia es grande, la sorpresa aparece cuando el vehículo se declara siniestro total.
Después está la red de talleres. No cualquier taller puede intervenir en un vehículo de alta tensión. El tercer punto son los límites: cuánto cubre la recarga de emergencia, cuántos euros de arrastre y si el coche de sustitución es una garantía incluida u opcional.
El mercado acompaña esa revisión. Con 217.298 turismos electrificados matriculados en lo que va de año y el sector reclamando certidumbre sobre las ayudas del Plan Auto+ para 2027, el parque no hará más que crecer. Comparar la prima antes de cada renovación y comprobar que la batería, la recarga y la grúa figuran por escrito en la póliza.
📌 El seguro al detalle
- Qué ofrece este seguro: responsabilidad civil obligatoria más garantías de daños propios que alcanzan al paquete de baterías, la recarga de emergencia y la grúa con plataforma.
- A quién va dirigido: conductores de eléctricos e híbridos enchufables, de uso urbano diario o de trayectos largos, y a quienes cambian de coche manteniendo años de buen historial.
- Cuánto cuesta: horquillas orientativas de 200 a 300 euros anuales a terceros, entre 350 y 500 euros en terceros ampliado y entre 500 y 800 euros en todo riesgo con franquicia.