
El seguro del coche eléctrico cubre la batería de tracción como parte del vehículo, pero no su desgaste ni el wallbox instalado en casa.
La duda reaparece con cada lanzamiento. La preventa en España de la nueva gama 100% eléctrica de Subaru —Uncharted, Solterra y E-Outback, desde 26.525 euros, 35.025 euros y 36.525 euros con campañas y deducciones— devuelve al concesionario la pregunta clave: qué protege la póliza y qué se queda fuera.
Qué cubre la póliza y qué queda fuera
La batería de tracción no es un accesorio: forma parte del vehículo asegurado. En la práctica, las garantías de daños propios de una póliza a todo riesgo —con o sin franquicia— responden de su reparación o sustitución igual que del resto de la carrocería, siempre hasta el valor asegurado del coche. Ahí aparece la primera clave: en un coche eléctrico, la batería puede representar entre el 30% y el 40% del valor del vehículo, según las estimaciones que maneja el sector. El capital declarado no es un trámite.
Lo que la póliza no cubre es el desgaste. La pérdida progresiva de capacidad entra en la garantía del fabricante, no en el seguro. Tampoco los defectos de fabricación ni las averías que ya cubre la garantía comercial. Y conviene leer la letra pequeña de la instalación: un daño derivado de una recarga en un punto no reglamentario puede quedar fuera según las condiciones particulares del contrato.
La batería no necesita una póliza aparte, pero sí un valor asegurado que la tenga en cuenta y una lectura atenta de las exclusiones por desgaste.
El valor asegurado —la cifra máxima que la compañía paga por el coche— se fija al contratar y se revisa en cada renovación. En un eléctrico nuevo suele ajustarse a valor de nuevo durante los primeros años.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | Responsabilidad civil obligatoria: cubre los daños a terceros, no los del propio coche ni la batería tras un siniestro propio. | Desde unos 250-300 euros anuales. |
| Terceros ampliado | Suma robo, lunas e incendio; el cable y la batería entran solo en los supuestos cubiertos por el contrato. | Entre 350 y 450 euros anuales. |
| Todo riesgo con franquicia | Daños propios del vehículo con la batería incluida, con la franquicia a cargo del usuario. | Entre 500 y 700 euros anuales. |
Las horquillas son orientativas y varían según el modelo, el valor de la batería, la antigüedad del conductor y la comunidad autónoma.
Cable de carga y wallbox: dónde encaja cada uno
El cable de carga ocasional que entrega el fabricante se considera equipo del vehículo. Si se daña en un siniestro cubierto o se roba del interior del coche, la mayoría de pólizas a todo riesgo responden. Si desaparece del garaje comunitario, la respuesta depende del contrato: no siempre está cubierto y muchas compañías lo tratan como accesorio, con un límite que fija cada póliza.
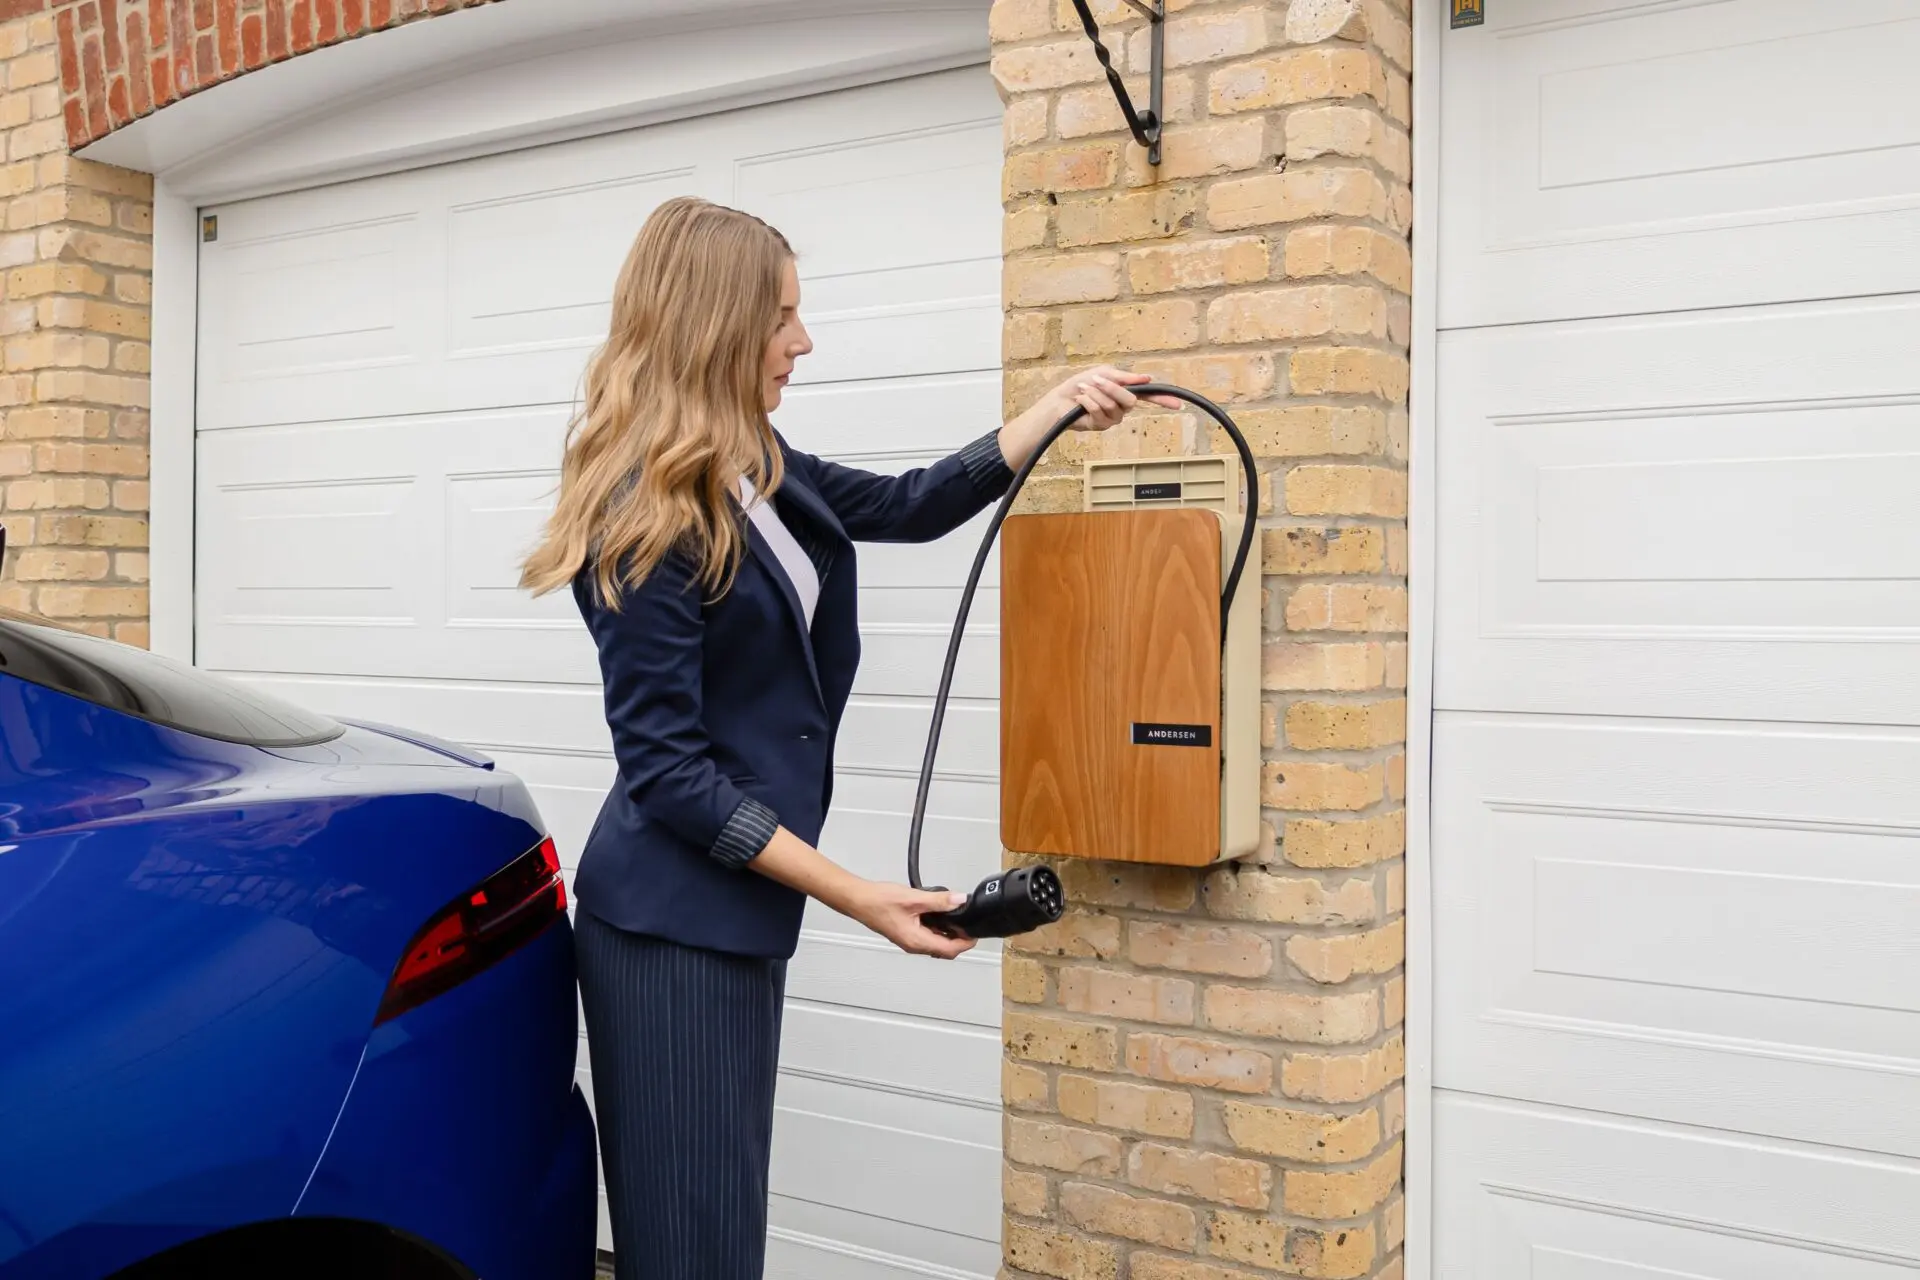
Muy distinto es el caso del wallbox. Es una instalación fija del hogar y no entra en la póliza del coche: se asegura con el seguro de hogar, que debe recogerlo como instalación y ajustar el capital de continente si hace falta. Algunas aseguradoras añaden en la póliza del vehículo asistencias y garantías para el punto de recarga, pero son coberturas opcionales que se contratan aparte.
En un híbrido enchufable la lógica es idéntica con una batería más pequeña. La prima se mueve por encima del equivalente de combustión —valor del vehículo y coste de reparación son mayores—, aunque la diferencia se estrecha con el bonus malus acumulado.
Qué revisar antes de firmar y hacia dónde va el mercado
El mercado acompaña al producto. La llegada escalonada de nuevos eléctricos —Subaru prevé las primeras unidades a finales de este año y la comercialización oficial a principios de 2027, con las variantes 4×2 a mediados de ese ejercicio— amplía una base de vehículos con baterías de 58 a 73,1 kWh y anima a las aseguradoras a afinar la valoración de esos componentes. La tendencia es clara: garantías específicas para el sistema de propulsión, más servicios de asistencia en carga y una revisión más fina del capital asegurado en cada renovación.
Antes de firmar, cuatro comprobaciones. Primera, el valor asegurado y si se ajusta a valor de nuevo durante los primeros años. Segunda, la franquicia y su efecto real en la prima. Tercera, si la póliza incluye asistencia específica de recarga y coche de sustitución. Cuarta, qué exclusiones afectan a la batería, al cable y al punto de recarga. Preguntar al asesor por el wallbox y por el tratamiento de la degradación evita descubrir el vacío en el primer parte. Con la renovación anual en el horizonte, revisar estas condiciones es la vía más sencilla para no pagar coberturas que no se usan y no quedarse corto en la que importa.
📌 El seguro al detalle
- Qué ofrece este seguro: daños propios del vehículo con la batería de tracción incluida hasta el valor asegurado, responsabilidad civil obligatoria y, según la póliza, robo del cable de carga y asistencias de recarga.
- A quién va dirigido: al conductor que estrena coche eléctrico o híbrido enchufable y recarga en casa con wallbox, y al usuario urbano que aparca en garaje comunitario.
- Cuánto cuesta: horquillas orientativas de 250 a 700 euros anuales según modalidad; el todo riesgo con franquicia para un eléctrico nuevo se mueve entre 500 y 700 euros, con variaciones por modelo y perfil.