

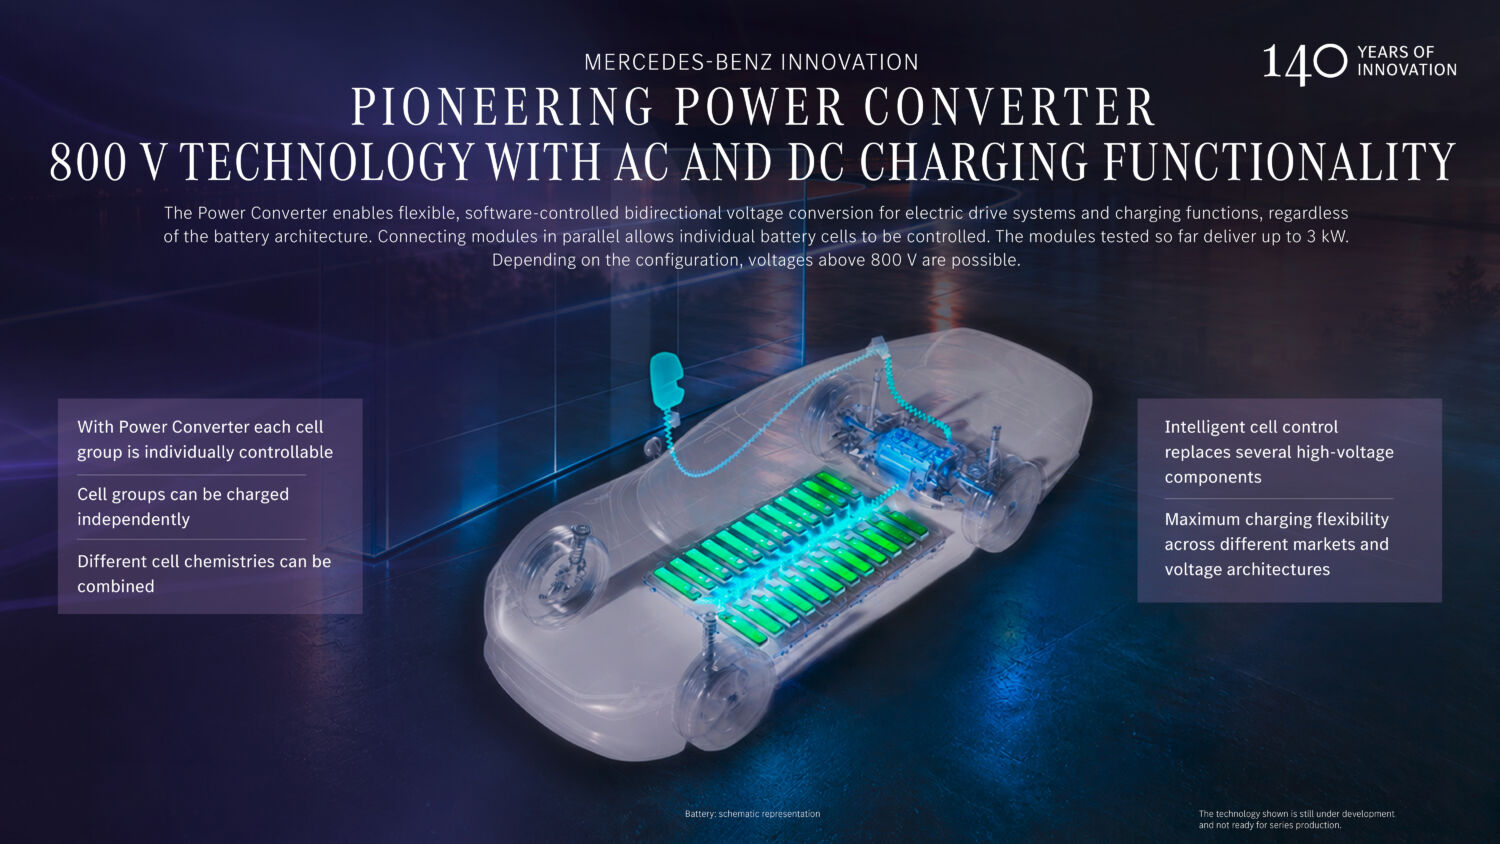

Mercedes se marca 2030 para estrenar en Alemania una batería sin cobalto que abarate el coche eléctrico.
La meta la puso sobre la mesa el responsable de tecnologías de celda y conceptos de batería de la marca, Stephan Bach, durante un encuentro técnico celebrado en Alemania el pasado mes de octubre. No es un compromiso cerrado: la compañía lo describe como un objetivo ambicioso, y en esta industria las fechas ambiciosas se mueven con facilidad.
Por qué el cobalto se ha convertido en el problema del coche eléctrico
El cobalto no es un metal cualquiera dentro de un paquete de litio. Una batería típica lleva entre 4,5 y 9 kilos de este material, y su función no es decorativa: frena la corrosión del cátodo, mejora la eficiencia, sostiene la autonomía y mantiene estable el conjunto, lo que reduce el riesgo de incendio.
El problema es el precio y, sobre todo, el origen. Ese cobalto cuesta entre 90 y 370 euros por batería media —entre 100 y 400 dólares, según los datos del sector—, una cantidad que no explica por sí sola la factura final del coche, pero que arrastra un coste reputacional enorme. Para situar el metal, puedes consultar su entrada de Wikipedia.
Entre el 70% y el 74% del cobalto mundial sale de la República Democrática del Congo. Buena parte se extrae en explotaciones artesanales del sureste del país, donde las organizaciones humanitarias que trabajan sobre el terreno llevan años documentando jornadas extremas, salarios de miseria y trabajo infantil. Es el punto más incómodo de la cadena de valor del eléctrico.
Quien compre un eléctrico en 2030 no preguntará de dónde sale el cobalto, pero la industria ya sabe que esa pregunta decide el precio final.
La ruta que ya funciona: hierro, litio y cero cobalto
La alternativa más asentada tiene nombre técnico y una virtud sencilla: es barata. Se trata del litio-hierro-fosfato (LFP), una química basada en hierro que produce paquetes económicos con una pega conocida, la baja densidad energética. Alrededor del 55% de los eléctricos nuevos del mundo ya la usan, incluidos buena parte de los que se fabrican en China.
Tesla ha sido el gran validador de esa vía, aunque su gama lo delata: las versiones de mayor autonomía de los Model 3 y Model Y siguen con celdas de alto contenido en níquel porque el LFP no llega. La compañía se ha comprometido a reducir el cobalto a prácticamente cero, y su proveedor histórico ya va por delante: el cobalto pesa entre el 5% y el 10% del cátodo en sus celdas de níquel-cobalto-aluminio.
El giro de General Motors y la química que viene
La otra gran vía de escape es la que ha tomado General Motors. La compañía había planeado LFP para toda su gama de acceso; el Bolt de 2027, con celdas LFP de un proveedor chino, homologa unos 420 kilómetros de autonomía, correctos sin entusiasmo. El avance de las baterías LMR, ricas en manganeso —65% manganeso y 35% níquel—, la ha convencido para cambiar de plan y desplegar esa química, casi sin cobalto, en toda su línea.
El movimiento no es barato. GM y su sociedad conjunta con LG invertirán hasta 900 millones de euros —unos 1.000 millones de dólares— en fabricar celdas LMR en Spring Hill, Tennessee. Con esa base, sus eléctricos de acceso deberían quedarse en el entorno de los 27.000 euros (30.000 dólares), una franja que en Europa sigue siendo casi territorio comanche.
El estado sólido no significa adiós al cobalto
Conviene desmontar una idea instalada: dar el salto al estado sólido no elimina el cobalto por sí solo. La razón es sencilla, y los analistas del sector lo repiten: una batería sólida admite prácticamente cualquier química, con o sin ese metal. Por eso los proyectos que colaboran con Mercedes en esa tecnología trabajan en paralelo con formulaciones de níquel-manganeso-litio (LNMO) y con LFP, buscando la misma meta por dos caminos.
Ahí está la pieza que Mercedes pone sobre la mesa. Las celdas LNMO que desarrolla, según la información de la propia compañía, pueden mejorar la densidad energética, reducir el coste de producción y aportar hasta un 30% más de autonomía. Esa es la cifra que conviene vigilar: si se confirma en producción, el coche eléctrico de acceso dejaría de ser un ejercicio de renuncia.
Lo que la jugada de Mercedes dice del mercado europeo
Europa afronta esta carrera con una desventaja de partida que no se resuelve con química. El refino de cobalto, igual que el de litio, está concentrado en China, y de ahí que la batería sin cobalto no sea solo una cuestión de coste industrial. Para un fabricante alemán que vende en los cinco continentes, cada punto de dependencia se traduce en riesgo de suministro y en precio final. Para el comprador, en la factura.
La comparación con España ayuda a entender la escala del reto. El mercado español sigue esperando eléctricos verdaderamente asequibles, y la franja de los 25.000 euros es hoy más un deseo que una estantería. Si la química LMR o la LNMO llegan a producirse en volumen, el efecto no será solo alemán: marcará el suelo de precio de toda la industria europea, incluida la que ensambla en España.
También marca el calendario. La próxima estación no es 2030, sino los prototipos que se anuncien antes: cuántas celdas LNMO llegan a un coche de serie, con qué densidad real y con qué sobrecoste de industrialización. Ahí se sabrá si el objetivo de Mercedes era una hoja de ruta o un titular. De momento, la compañía no promete haber cerrado la puerta al cobalto en 2030; habla de una meta, y esa precisión dice mucho del sector.
📌 Datos clave internacional
- La cifra a enmarcar: entre 90 y 370 euros es lo que cuesta el cobalto de una batería media, un metal del que entre el 70% y el 74% mundial sale de la República Democrática del Congo.
- Consejo práctico: si vas a comprar eléctrico antes de 2030, no esperes a la química sin cobalto como excusa para decidir; compara autonomía real y precio, porque las celdas LFP y LMR ya están en el mercado.
- Así te afecta: el abaratamiento de las celdas que se cuece en Alemania marcará el suelo de precio en Europa y, por tanto, lo que pagarás por un eléctrico de acceso en España.






