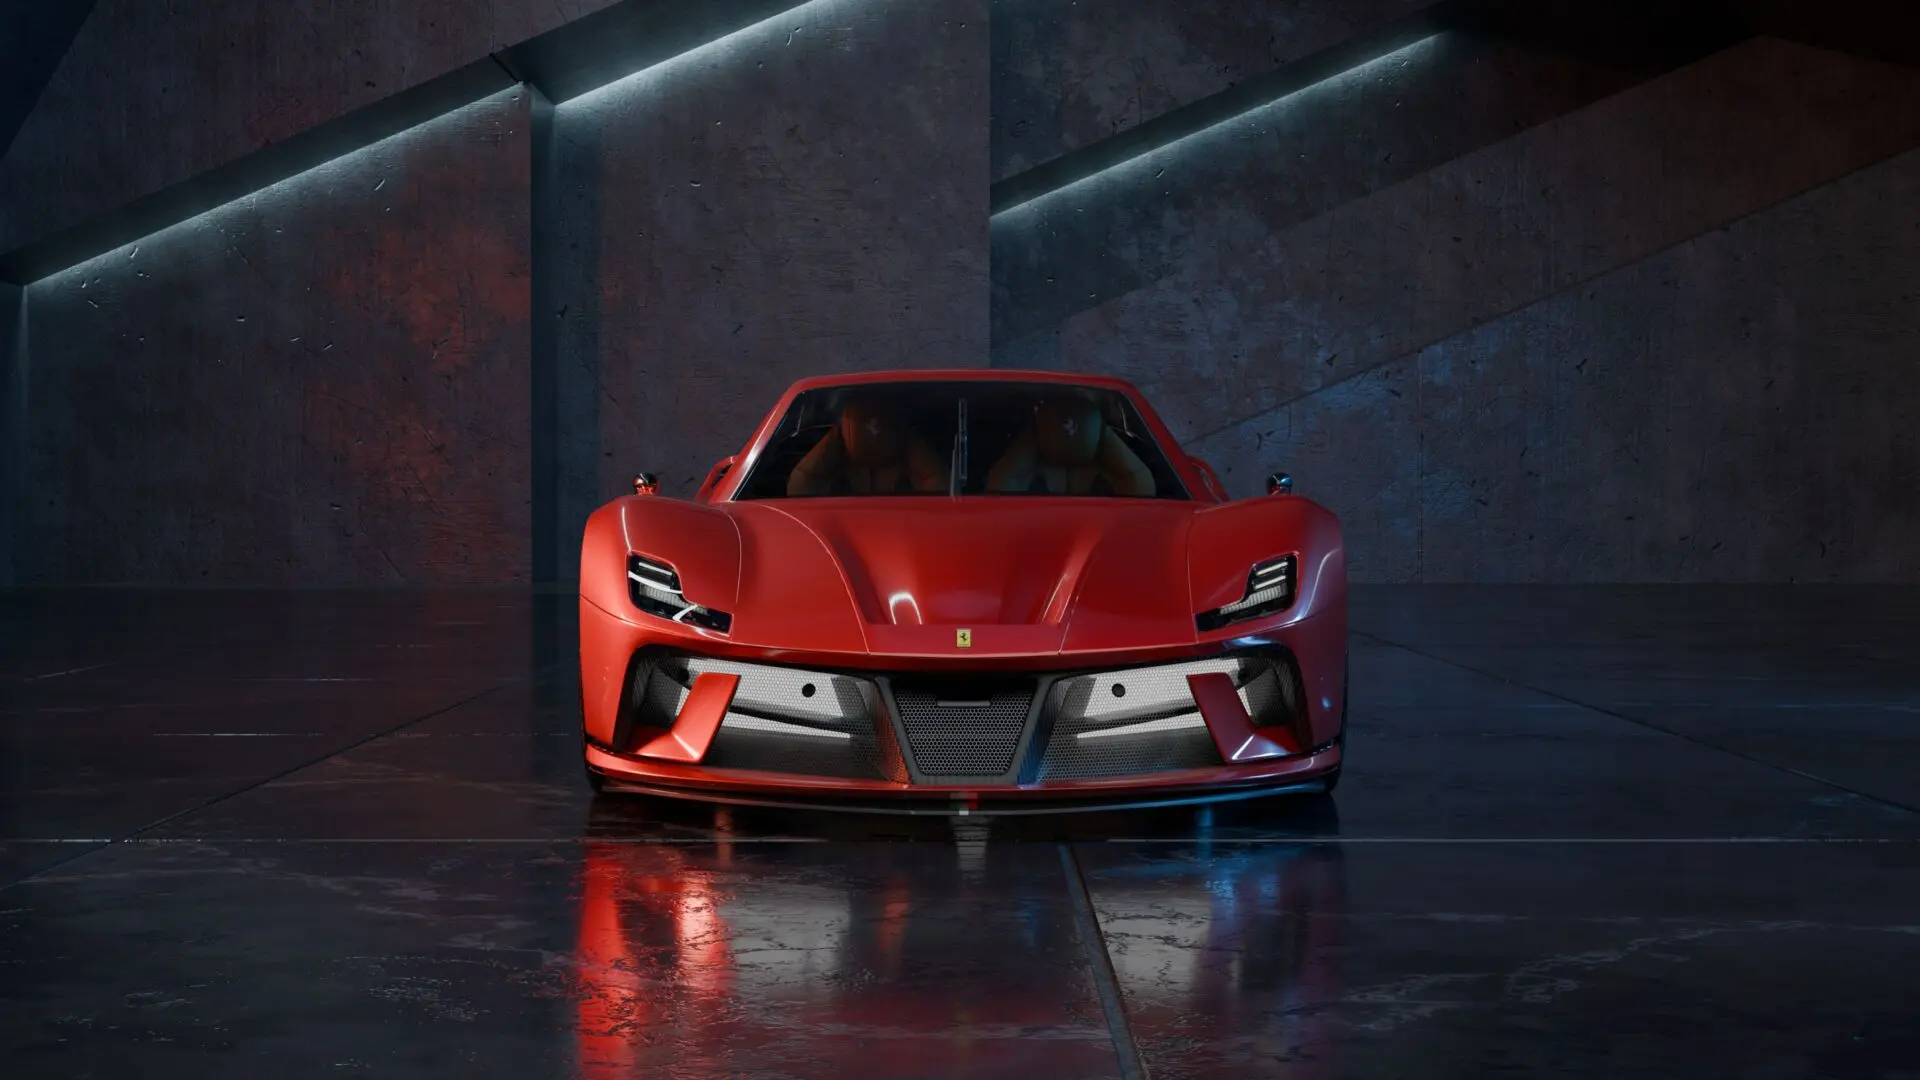
Stellantis concentrará el 70% de su inversión futura en cuatro de sus catorce marcas: Peugeot, Jeep, Ram y Fiat.
Las otras diez —entre ellas Citroën, Opel, Vauxhall, DS, Alfa Romeo, Lancia o Maserati— deberán repartirse el 30% restante. El dato no llega por un comunicado solemne, sino al hilo de la presentación del Peugeot RCZ Vision en el Salón de París, según la información publicada por Carscoops. Y dice bastante más del futuro del consorcio que el propio concept.
La aritmética es sencilla y también implacable. Cada una de las cuatro elegidas tiene asignado, de media, casi seis veces más presupuesto que cada una de las diez descartadas. En un negocio donde desarrollar una plataforma cuesta miles de millones y donde el software ya pesa tanto como la mecánica, esa distancia no se tapa con una buena campaña de marketing.
Quizá por eso el anuncio se ha filtrado sin nota de prensa. Tampoco ha habido rueda de prensa en la que alguien tuviera que mirar a los ojos a Citroën. El grupo lista sus catorce marcas en su web corporativa, y a partir de ahora ese listado tendrá dos velocidades.
Quién gana y quién se queda mirando desde la barrera
La lectura industrial del reparto tiene lógica. Jeep y Ram sostienen el margen del grupo en Norteamérica, el mercado donde de verdad se gana el dinero con el automóvil; Fiat sigue siendo la herramienta de volumen en Brasil e Italia; y Peugeot, la marca francesa con más peso comercial en Europa, es la que estrena lo nuevo. Las cuatro van a recibir plataforma, sistema eléctrico y conducción asistida de última generación.
El resto entra en una zona gris. La dirección del grupo no habla de cierres, y conviene no precipitarse: no es lo mismo desinvertir que cerrar una fábrica. Pero una marca que no recibe tecnología propia acaba viviendo de lo que le prestan sus hermanas, y eso trae dos consecuencias previsibles: menos capacidad de fijar precio y menos argumentos en el escaparate.
Concentrar el 70% del dinero en cuatro marcas no cierra las otras diez: les retira la tecnología, que en este negocio es lo mismo que retirarles el futuro.
El RCZ Vision enseña el menú tecnológico: 1.000 voltios, estado sólido y diez minutos
El RCZ Vision presentado en París es, ante todo, un escaparate de lo que heredarán esas cuatro marcas. Utiliza la arquitectura STLA One de Stellantis, desvelada a comienzos de este año, y que llegará a la calle en 2027 con el próximo Peugeot E-208. La plataforma admite también motores híbridos, aunque aquí se muestra en su versión eléctrica.
Las cifras concretas: 493 caballos, arquitectura de 1.000 voltios, batería de estado sólido de solo 110 milímetros de altura y una recarga del 10 al 80% en diez minutos. La autonomía declarada se queda en unos 600 kilómetros, con un consumo medio de 11,5 kWh cada 100 kilómetros; echando cuentas, la capacidad útil ronda los 69 kWh.
Dentro aparece el Hypersquare, el volante rectangular con dirección steer-by-wire que exige menos de una vuelta completa de tope a tope en maniobras de aparcamiento. El i-Cockpit renueva su instrumentación con pantallas micro LED y permite apagar la pantalla central por completo, una decisión que va a contracorriente de lo que hace el resto del sector. El paquete se cierra con un sistema de conducción asistida L2++ y con el nuevo lenguaje de diseño bautizado Feline Future, más la firma luminosa de tres garras colocada en horizontal.
Lo importante es lo de siempre en un concept: el coche en sí puede no fabricarse nunca. Peugeot no ha comprometido la producción de este cupé, y el segmento deportivo es hoy un nicho caro y estrecho. Lo que sí llegará a los concesionarios es la electrónica, la plataforma y los rasgos de diseño. El coche es el envase; la tecnología, el contenido.
El precedente: adelgazar una cartera sin cerrar fábricas
Recortar carteras no es nuevo. General Motors eliminó Pontiac, Oldsmobile, Saturn, Hummer y Saab entre 2009 y 2010 para salir de la quiebra; Ford vendió Jaguar, Land Rover y Volvo al desprenderse del Premier Automotive Group; y el propio grupo PSA compró Opel y Vauxhall en 2017 para integrarlas en una estructura común. En los tres casos el argumento fue idéntico: demasiadas marcas peleando por el mismo cliente y compartiendo unos costes fijos que ya no se podían diluir más.
El movimiento de Stellantis se parece más a una jerarquía que a una purga. La comparación útil está en el Grupo Volkswagen, que mantiene doce marcas, pero reparte plataformas y tecnología entre todas. Aquí se hace lo contrario: se elige un núcleo y se deja que el resto se alimente de él. La diferencia importa, porque el comprador de Citroën o de Alfa Romeo no adquiere una marca barata, adquiere una marca con historia, y esa historia se sostiene con producto nuevo, y no con con lavados de cara.
Hay un contexto que empuja en esa dirección. La competencia china ya no es una amenaza de futuro: está matriculando en Europa con producción local y presionando todos los tramos de precio. En paralelo, la revisión del reglamento europeo de CO2 mantiene en el aire el calendario de 2035, y cada mes de incertidumbre regulatoria encarece cualquier decisión de inversión. Con un horizonte tan movedizo, concentrar el gasto en cuatro marcas es una forma de protegerse. También es una forma de aceptar que las otras diez van a tener que aguantarse.
Esta redacción lo ve así: la decisión es defendible en términos contables y arriesgada en términos industriales. El grupo necesita escala para sostener el coste de la electrificación, y esa escala la dan cuatro marcas, no catorce. Pero una cartera que vive de restos acaba perdiendo al cliente que todavía pagaba por ella, y recuperarlo después sale mucho más caro que haberlo mantenido. Quedan dos citas para comprobarlo: la llegada del E-208 sobre STLA One en 2027 y el destino de las marcas que no aparezcan en ese plan.
Análisis de Impacto Motor16
- Dato de mercado: el 70% del presupuesto de inversión queda reservado a Peugeot, Jeep, Ram y Fiat, mientras las diez marcas restantes se reparten el 30%, con una media por marca casi seis veces inferior.
- El rumor: en el sector se especula con que alguna de las marcas históricas europeas —Citroën, Opel o DS— acabe operando con tecnología cedida y posicionamiento regional, e incluso con fórmulas de licencia o alianzas locales que el grupo no ha confirmado.
- Veredicto: la concentración protege el margen y acelera los lanzamientos de las cuatro elegidas, pero deja a las demás sin relato tecnológico propio; el plan se medirá en 2027, con el STLA One en la calle, y con la capacidad del grupo para no malvender volumen a base de descuentos.