
El seguro de cuadriciclo ligero cubre los daños causados a terceros hasta 70 millones de euros por siniestro. Lo que no cubre, salvo que se contrate aparte, es el vehículo propio: ni un golpe contra un bordillo, ni el robo, ni las lunas.
Estos vehículos se homologan como ciclomotores de categoría L6e, según la clasificación de vehículos de la DGT: licencia AM desde los 15 años, 45 km/h de velocidad máxima y seguro de responsabilidad civil obligatorio, igual que una moto. El problema llega al contratar, cuando toca separar lo que exige la ley de lo que protege el bolsillo.
Qué exige la ley y qué deja fuera el seguro obligatorio
La obligación es la misma que la de un ciclomotor. El seguro obligatorio de responsabilidad civil (SOA) cubre los daños personales y materiales causados a terceros, incluidos los ocupantes del propio cuadriciclo, y deja siempre fuera el vehículo asegurado.
El límite de esa cobertura no lo decide la aseguradora: lo fija la ley. Son 70 millones de euros por siniestro en daños personales y 15 millones en daños materiales, con independencia del número de víctimas. Ninguna póliza puede quedarse por debajo de esa cifra.
Circular sin seguro es una infracción grave. La Ley de Tráfico castiga la falta de póliza con multas que arrancan en los 601 euros; si hay siniestro, el conductor responde además con su patrimonio.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros (SOA) | Daños a terceros y a los ocupantes. | La más baja: en torno al centenar de euros al año, según el sector. |
| Terceros ampliado | Suma robo, incendio, lunas y asistencia. | Un escalón por encima, según garantías. |
| Todo riesgo con franquicia | Añade daños propios con franquicia. | La más cara; comprobar si se ofrece para L6e. |
Qué puedes añadir y en qué casos compensa
La póliza básica resuelve el trámite, no los problemas. A partir de ahí, cada garantía se paga aparte y la decisión depende del uso real y del valor del vehículo.
- Robo e incendio: clave si el cuadriciclo duerme en la calle.
- Lunas: un parabrisas cerrado no es barato y el SOA no lo cubre.
- Asistencia en carretera: batería descargada y pinchazos son los avisos más frecuentes.
- Defensa jurídica: abogado y procurador si hay que reclamar.
La franquicia —la parte de cada siniestro que asume el usuario antes de que pague la aseguradora— mueve la prima: cuanto más alta, más barata la póliza y más caro el parte. Hay pólizas de ciclomotor en compañías como Mapfre o Mutua Madrileña; lo práctico es declarar la categoría exacta, L6e o L7e.
Entre circular legal y circular protegido media una franquicia y cuatro garantías que casi nadie contrata hasta el día en que las necesita.
El Bontu BTE05: cuando el cuadriciclo cuesta como un coche
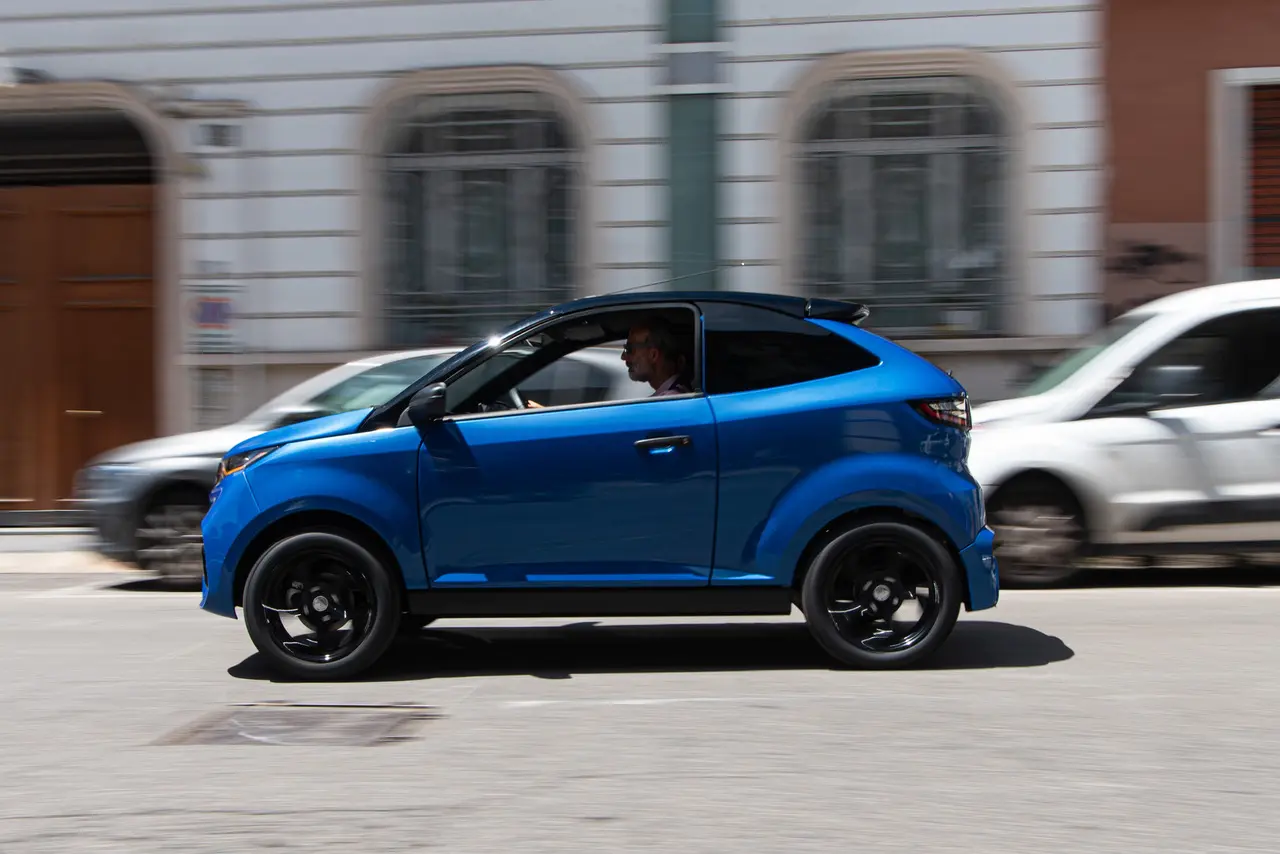
El límite entre ligero y pesado no es un matiz. El Bontu BTE05, vendido también en España como Yudo 1 con batería de 13,9 kWh, es un cuadriciclo pesado: alcanza 90 km/h y exige carnet B, no licencia AM. Su precio parte de 14.295 euros; el del Yudo 1, de 12.113 euros.
Con esa factura en el garaje, la lógica cambia. Un vehículo cerrado de 14.295 euros, con airbag, ABS, ISOFIX y jaula de acero, invita a contratar daños propios: quedarse en terceros expone al propietario a cualquier reparación de chapa o de batería. Al ser eléctrico luce etiqueta CERO y opta a las ayudas del Plan Auto+ y del CAE.
Qué mirar antes de firmar y cuándo toca revisar
El mercado de cuadriciclos urbanos crece al calor de las zonas de bajas emisiones. Antes de firmar conviene verificar tres puntos: que la categoría del vehículo figure correctamente, que las garantías opcionales estén valoradas una a una y que el capital asegurado refleje el precio real de compra, no una cifra de memoria.
La renovación anual es el momento natural para revisar prima y coberturas. La baja debe comunicarse antes del vencimiento, con el preaviso que fije el contrato —habitualmente un mes—, para evitar la prórroga automática y comparar sin prisa. En un eléctrico, el valor de la batería merece un apartado propio: es la pieza más cara y la que peor se repara tras un golpe.
📌 El seguro al detalle
- Qué ofrece este seguro: responsabilidad civil con los mínimos legales de 70 millones de euros en daños personales y 15 millones en materiales, ampliable con robo, incendio, lunas, asistencia y defensa jurídica.
- A quién va dirigido: conductores con licencia AM que usan el cuadriciclo a diario en ciudad y propietarios de un pesado tipo Bontu BTE05.
- Cuánto cuesta: la póliza a terceros de un L6e ronda el centenar de euros anuales según estimaciones del sector; robo, lunas y daños propios elevan la prima según valor y franquicia.