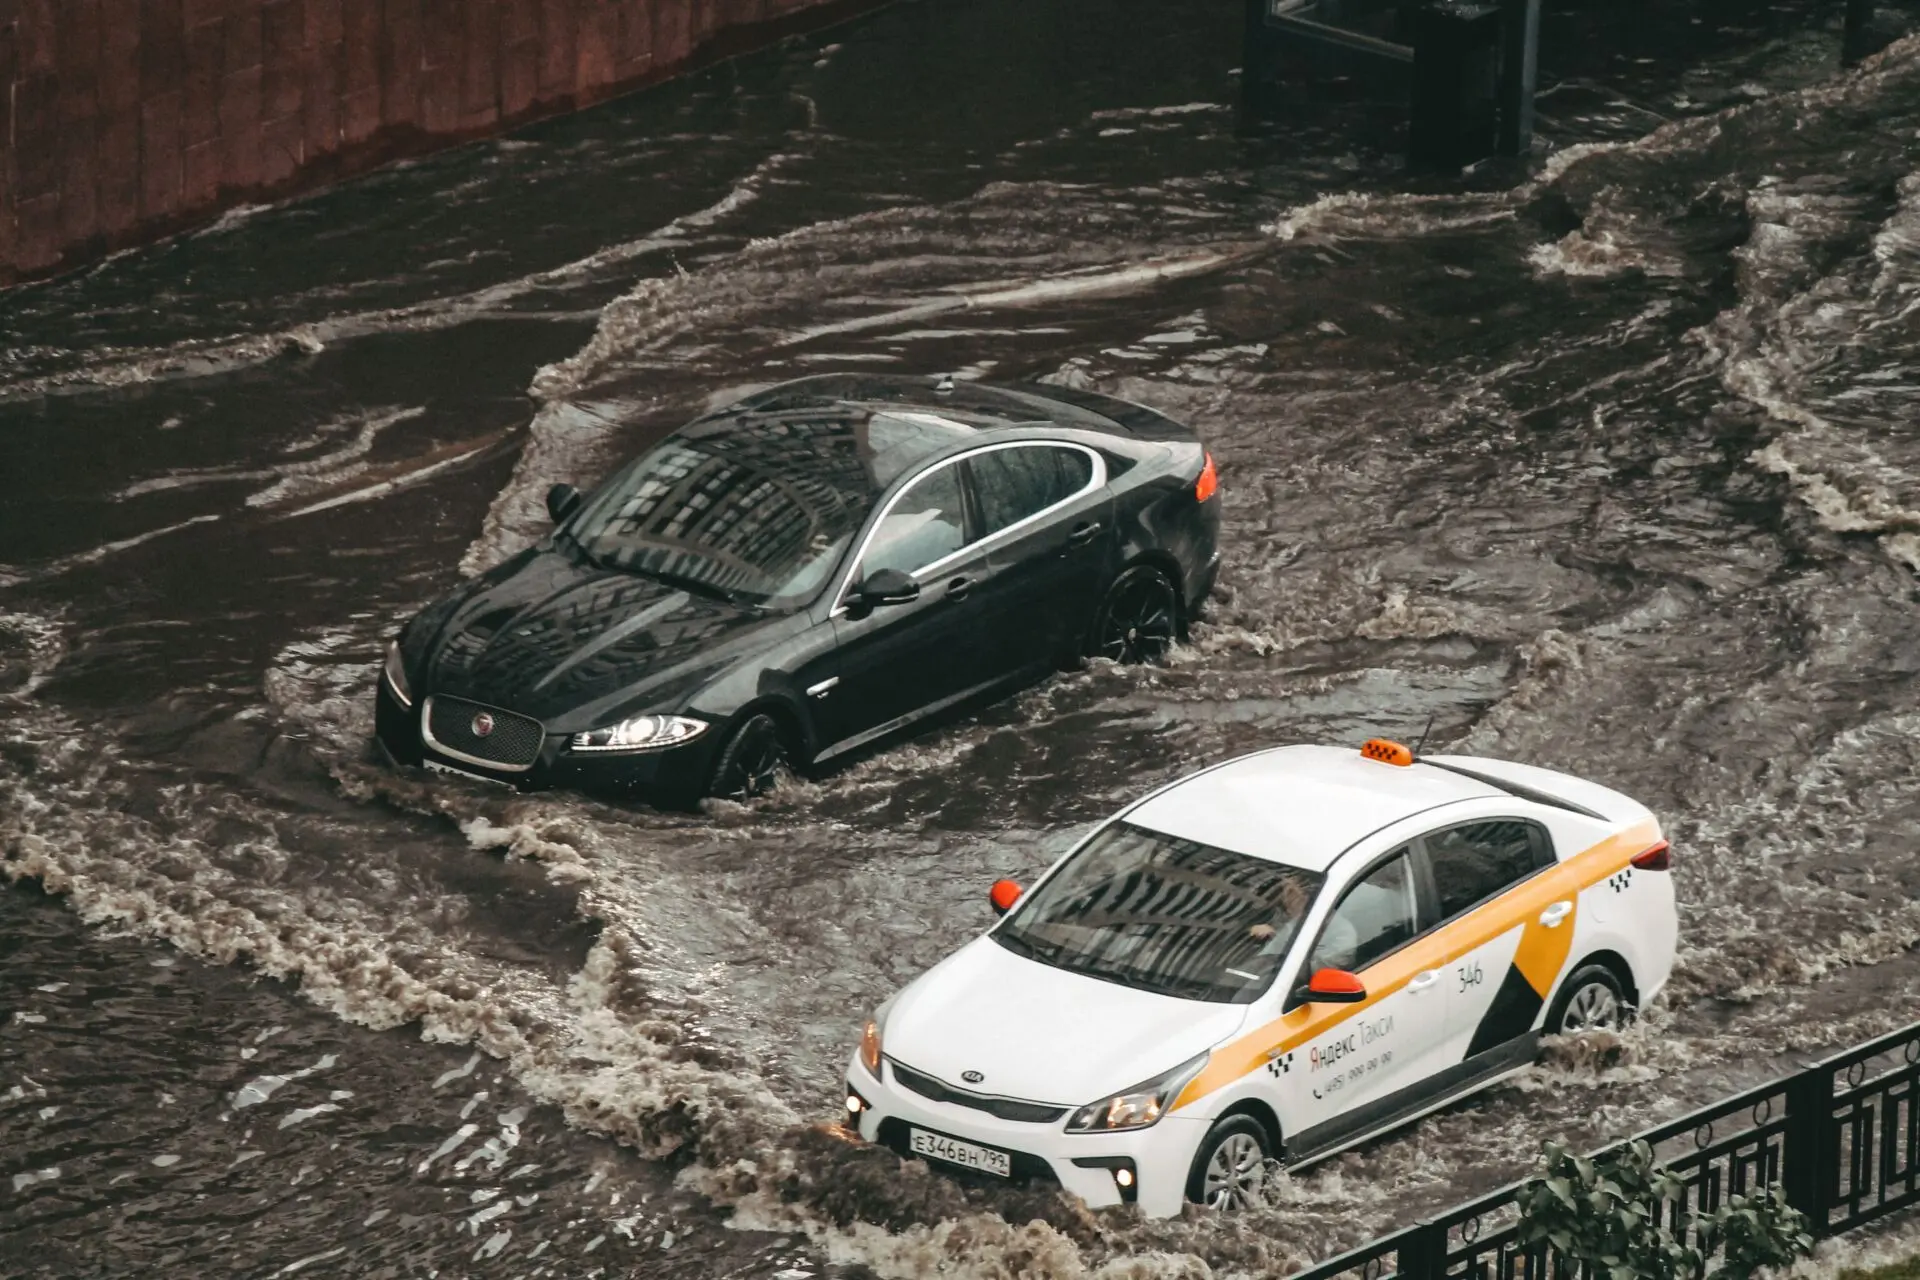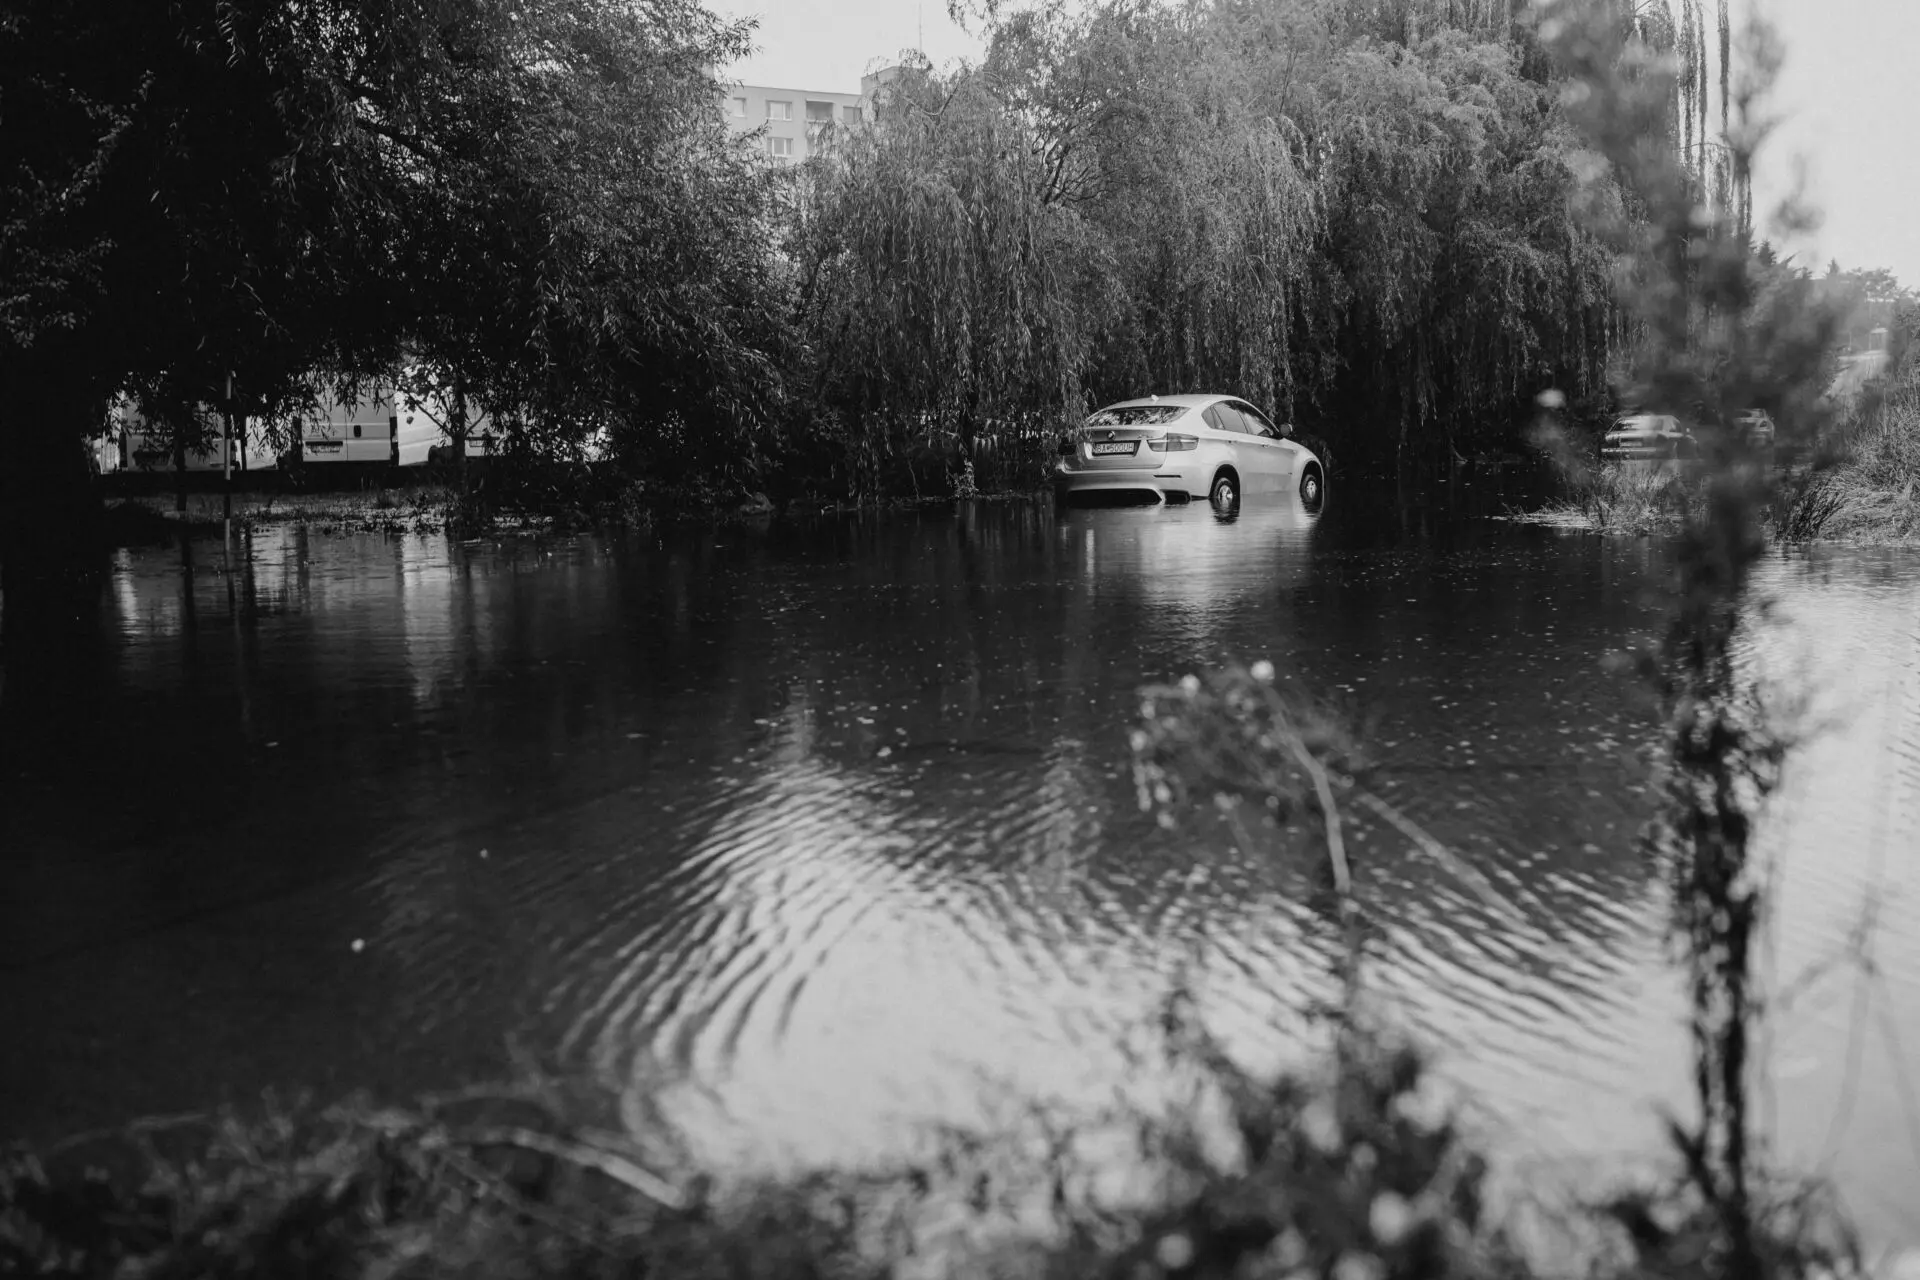

Un motor inundado en un coche nuevo de gama media cuesta entre 10.000 y 15.000 euros, y no todas las pólizas lo pagan. Ante una DANA, el seguro solo responde por los daños del vehículo si la póliza incluye cobertura de daños propios.
La AEMET activó a mediados de octubre avisos por lluvias intensas y oleaje en el área del Estrecho, el Mediterráneo y Canarias, con Menorca y Girona en naranja por oleaje. Con ese escenario sobre la mesa, la pregunta que llega a los talleres es siempre la misma: quién paga un coche anegado.
Qué cubre una inundación y qué modalidad la asume
La respuesta depende de la modalidad contratada. Un seguro a terceros cubre los daños que el coche causa a otros vehículos, personas o bienes, pero no los del propio vehículo. Si el agua entra por la admisión y rompe el motor, esa reparación no entra en la póliza.
Para que el seguro del coche responda por inundación hace falta cobertura de daños propios, es decir, un todo riesgo con o sin franquicia o un terceros ampliado que la recoja. La franquicia es la parte del siniestro que asume el usuario antes de que la aseguradora pague: cuanto más alta, más barata la prima y más caro el primer parte.
- A terceros: el mínimo obligatorio. Cubre daños a otros, no el coche propio por agua.
- Terceros ampliado o con lunas: suma lunas, robo o incendio según póliza. Conviene comprobar si incluye daños propios.
- Todo riesgo con franquicia: cubre daños propios, inundación incluida, descontando la franquicia pactada.
- Todo riesgo sin franquicia: cubre sin ese descuento, con la prima más alta de la escala.
Cuando el daño procede de un riesgo extraordinario —una riada, una DANA, una gota fría— entra en juego el Consorcio de Compensación de Seguros. Este organismo público asume los riesgos extraordinarios y, en la mayoría de los casos, es quien responde económicamente por los vehículos afectados.
Con agua hasta la altura de la rueda, la diferencia entre tener daños propios o solo a terceros se mide en miles de euros.
Cómo se declara el siniestro y qué documentación reunir
El trámite empieza por comunicar el siniestro cuanto antes a la aseguradora, que traslada el caso al Consorcio, o directamente a este organismo. Los plazos y la documentación exacta figuran en la web oficial del Consorcio de Compensación, que conviene consultar antes de mover papeles.
Hay cuatro gestos que marcan la diferencia en las primeras horas:
- No intentar arrancar el motor ni encender el vehículo si ha entrado agua.
- Fotografiar y grabar el nivel del agua, el estado del coche y el entorno.
- Avisar a la aseguradora o al Consorcio y guardar el número de expediente.
- Conservar las facturas de grúa, custodia o limpieza, que también pueden reclamarse.
Si el coche está en un garaje o en una zona inundada y puede quedarse donde está sin riesgo, lo recomendable es no moverlo hasta que se valore. Cualquier traslado por medios propios puede complicar la peritación.
Por qué la factura se dispara y qué revisar antes de la próxima DANA
El análisis técnico de la red de talleres Euromaster desglosa el daño real. Un coche de combustión moderno integra entre 25 y 30 centralitas electrónicas: las más sencillas se sustituyen desde 300 euros por unidad y las más complejas cuestan entre 1.000 y 5.000 euros cada una. En un coche de 15 años, cambiar el motor supera los 2.000 o 3.000 euros; en uno nuevo de gama media, la horquilla llega a los 15.000 euros. Restaurar el habitáculo arranca en unos 250 euros.
Con esas cifras, lo habitual es que la reparación no compense y el vehículo se declare siniestro total. Por eso la decisión importante se toma antes de la riada, no después. Revisar cada año si la póliza incluye daños propios, preguntar por la cláusula de fenómenos atmosféricos y comprobar si existe un anexo específico son tres preguntas que ahorran disgustos en el primer parte.
También conviene recordar lo básico al volante: aplazar los desplazamientos si la AEMET mantiene avisos activos en la zona, no cruzar balsas de agua —bastan unos centímetros de corriente para perder el control— y aparcar en altura, lejos de cauces secos y de sótanos. La próxima renovación anual de la prima es el momento práctico para ajustar la modalidad contratada.