
La casa comercial japonesa Mitsui pone cerca de 1.400 millones de euros, unos 1.500 millones de dólares, para sacar de la bolsa al gigante estadounidense de la distribución de automóviles Penske Automotive. La operación se ejecuta junto a Penske Corp., el otro gran accionista del grupo, y confirma hasta qué punto las grandes casas comerciales de Japón miran hacia el negocio de los concesionarios en Estados Unidos.
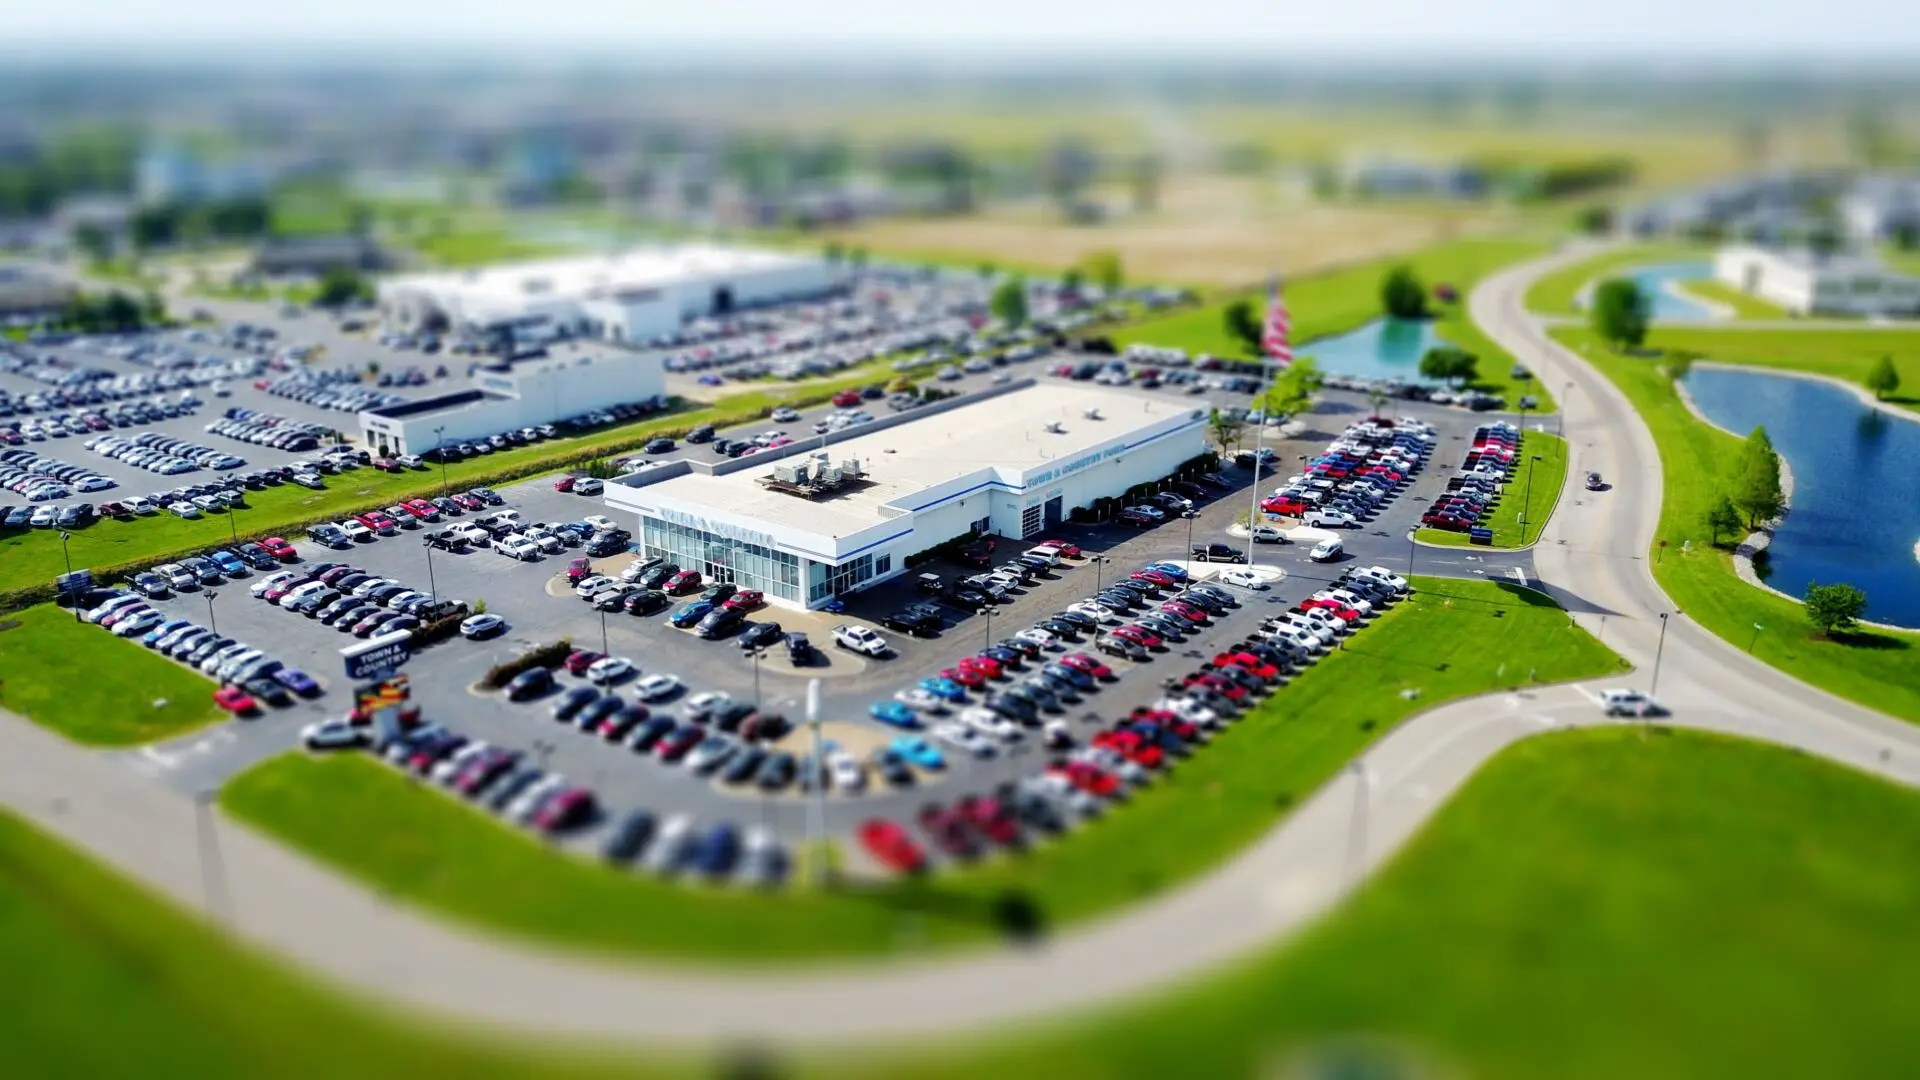
El anuncio se produjo esta misma semana y la cifra lo sitúa entre los movimientos más relevantes del año en el sector de la distribución mundial. No se trata de comprar una fábrica ni una marca: se trata de quedarse con la red que pone los coches en manos del cliente final. Bajo el paraguas de Penske Automotive opera el mayor concesionario de Toyota de Estados Unidos, un detalle que explica por qué un socio japonés entra en la ecuación.
Qué compra exactamente Mitsui por 1.400 millones de euros
Conviene entender qué es Mitsui. Se trata de una de las grandes casas comerciales japonesas, las llamadas sogo shosha: conglomerados que comercian con materias primas, participan en infraestructuras y mantienen posiciones en industrias muy distintas. Su entrada en la distribución estadounidense encaja en esa lógica de largo plazo, la de quien no busca un resultado trimestral sino una posición estable en un negocio con flujo de caja previsible.
Penske Automotive, por su parte, es una de las grandes plataformas de concesionarios cotizadas del país, con su actividad repartida entre marcas y mercados. La retirada de bolsa se plantea como una compra conjunta entre Mitsui y Penske Corp., el accionista de referencia. No hay, por tanto, un comprador externo que desembarque en solitario, sino un reparto de pesos entre un socio japonés y quien ya conoce el negocio desde dentro.
La operación queda supeditada a las autorizaciones habituales en este tipo de transacciones, entre ellas el visto bueno de las autoridades de competencia de Estados Unidos, y a los trámites propios de una salida de cotización. A partir de ahí, la compañía dejaría de rendir cuentas ante el mercado cada trimestre.
Comprar concesionarios no es comprar fábricas: es comprar suelo, licencias y clientes que vuelven cada pocos años, un negocio menos brillante y bastante más previsible.
El mayor concesionario Toyota de Estados Unidos, la pieza que explica el interés japonés

El dato que mejor resume el atractivo de la operación es la presencia bajo el paraguas de Penske Automotive de el mayor concesionario de Toyota de Estados Unidos. Para una casa comercial japonesa, entrar en esa red significa situarse en un punto estratégico de la cadena: cerca del fabricante, cerca del cliente y lejos de la volatilidad de la producción.
En la práctica, una salida de bolsa cambia las reglas del juego. Sin la presión de los resultados trimestrales, la compañía puede planificar inversiones a más años: renovación de instalaciones, digitalización de la venta, adaptación de los talleres al coche eléctrico y formación de la plantilla. Son partidas que se ejecutan mejor con paciencia que con el calendario del mercado encima.
Hay además una lectura sobre el reparto de poder en la distribución estadounidense. Los grupos de concesionarios son franquiciados con un peso enorme en el país, capacidad de negociación ante los fabricantes y una vinculación territorial difícil de replicar. Entrar ahí no es comprar cuota de mercado, sino comprar relación con el cliente.
El movimiento encaja con una tendencia más amplia: activos de distribución que cotizan con valoraciones modestas y resultan atractivos para inversores de largo plazo, sobre todo cuando el socio que entra conoce bien al fabricante que está al otro lado. La marca japonesa con más volumen en Estados Unidos actúa, en ese sentido, como un aval silencioso.
Lo que este movimiento dice del negocio de la distribución en España y Europa
En Europa, y en concreto en España, el mapa de la distribución es distinto, pero la lógica que empuja esta operación también se deja notar. Los grandes grupos de concesionarios han ido absorbiendo redes pequeñas durante la última década, y el negocio se ha concentrado en manos de operadores con capacidad de negociar con los importadores.
Lo relevante aquí es el modelo. Cuando un socio industrial o financiero de fuera entra con fuerza en una red de distribución, lo que compra es una parte del margen que el cliente paga al sentarse a firmar. Esa pelea por controlar el último eslabón no es exclusiva de Estados Unidos: se libra también en los concesionarios de Madrid, Barcelona o Valencia, aunque con actores diferentes.
Para el conductor español, el efecto es indirecto pero real. Si la propiedad de las grandes redes acaba en manos de fondos y casas comerciales internacionales, las condiciones de compra, el peso de la posventa y la política de precios terminan reflejando esa estructura. Con la operación estadounidense aún pendiente de autorizaciones, el próximo hito a seguir será cómo responden los grandes grupos cotizados de distribución en Europa en los próximos meses.
📌 Datos clave internacional
- La cifra a enmarcar: cerca de 1.400 millones de euros, en torno a 1.500 millones de dólares, es el importe de la oferta para excluir de bolsa a Penske Automotive.
- Consejo práctico: si vas a comprar o reparar coche en España, mira quién está detrás del concesionario; la concentración del sector se traduce en menos competencia en el taller y en la financiación.
- Así te afecta: la entrada de capital japonés en la distribución estadounidense anticipa cómo se reorganizará el negocio de los concesionarios en Europa y qué márgenes acabará pagando el cliente final.